


Die US-Zwischenwahlen am 3. November werden für reichlich Schlagzeilen sorgen. Im Mittelpunkt des Interesses wird stehen, wer gewinnt, wer verliert und was das Ergebnis für die zweite Hälfte der Amtszeit von Präsident Trump bedeutet.
Für die Portfolios ist unserer Meinung nach eine andere Frage wichtiger.
Was passiert, wenn Washington weniger in der Lage ist, größere politische Veränderungen vorzunehmen?
Aufgrund aktueller Umfragen und der Wettmärkte halten wir eine geteilte Regierung für das wahrscheinlichste Ergebnis. Die Demokraten scheinen eine realistische Chance zu haben, die Kontrolle über das Repräsentantenhaus zurückzugewinnen, während der Kampf um den Senat weiterhin sehr knapp bleibt. Sollte sich dies bestätigen, könnte die zweite Hälfte von Trumps Präsidentschaft eher von politischen Zwängen als von politischen Veränderungen geprägt sein.
Das mag wie eine politische Geschichte klingen. Wir sehen darin jedoch eine wirtschaftliche.
Eine Tankquittung gehört zur Geschichte
Genau wie bei uns in Europa haben viele Amerikaner das Gefühl, dass alles teurer wird, insbesondere an der Tankstelle.
Viele US-Haushalte spüren die Auswirkungen höherer Ölpreise jedes Mal, wenn sie ihr Auto tanken. Steigende Kraftstoffkosten können das Verbrauchervertrauen, Kaufentscheidungen und die Inflationserwartungen beeinflussen. Es überrascht nicht, dass sie auch die politische Stimmung beeinflussen können. In diesem Jahr haben wir eine bemerkenswerte Korrelation zwischen den US-Benzinpreisen und den Quoten auf den Wettmärkten für eine Übernahme der Kontrolle über den Senat durch die Demokraten nach den Zwischenwahlen beobachtet.
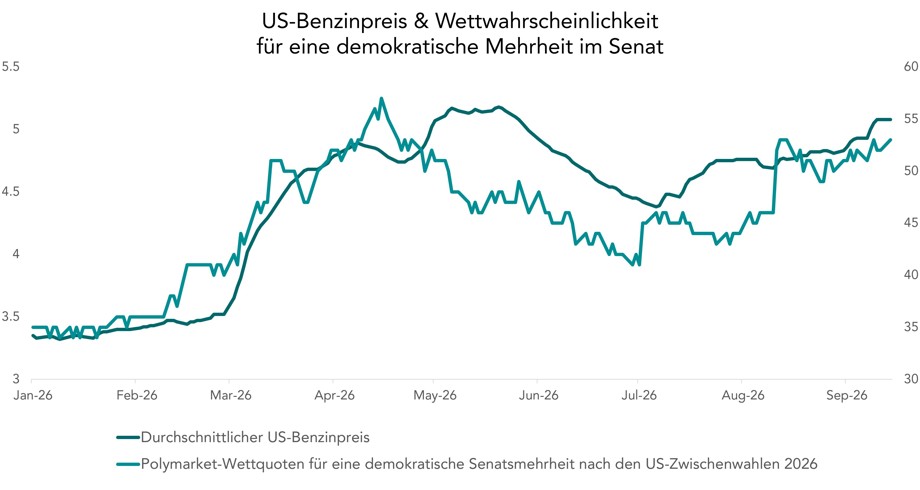
Quellen: Internes Research, Bloomberg, Polymarket
Basierend auf dieser Korrelation könnte die Wahrscheinlichkeit einer demokratischen Mehrheit im Senat steigen, sollten die Ölpreise auf hohem Niveau bleiben oder noch weiter anziehen. In Kombination mit einer Mehrheit im Repräsentantenhaus würde dies zu einem „Blue Sweep“, also einer demokratischen Mehrheit in beiden Kongresskammern, führen. Das würde die Möglichkeiten der Trump-Regierung einschränken, in der zweiten Hälfte der Amtszeit des Präsidenten Gesetzesänderungen durchzusetzen. Zudem könnte dies weniger fiskalische Unterstützung und weniger Deregulierungsmaßnahmen bedeuten, als die Märkte erwartet hatten.
Die Entwicklungen im Krieg zwischen den USA und dem Iran sind daher für die Märkte von Bedeutung. Die Auswirkungen des Konflikts auf die Energiepreise könnten den Inflationsdruck verstärken und möglicherweise zu einem weiteren Anstieg der Anleiherenditen führen. Dies kann wiederum die Kreditkosten, Unternehmensbewertungen und Vermögenspreise im weiteren Sinne beeinflussen.
Unser Basisszenario: Geteilte Regierung
Aktuelle Indikatoren deuten darauf hin, dass eine fortgesetzte Kontrolle beider Kammern durch die Republikaner unwahrscheinlich ist.
Umfragen und Wettmärkte scheinen die Auswirkungen der jüngsten Energie- und Inflationstrends widerzuspiegeln. Es wird erwartet, dass die Demokraten das Repräsentantenhaus gewinnen, während ihre Chancen auf eine Mehrheit im Senat steigen. Unser Basisszenario bleibt aber eine geteilte Regierung. Allerdings ist die geschätzte Wahrscheinlichkeit eines „Blue Sweep“ in letzter Zeit gestiegen.
SZENARIEN FÜR DIE ZWISCHENWAHLEN
Eine geteilte Regierung nach den Zwischenwahlen ist unser Basisszenario, wobei die Wettmärkte ebenfalls auf eine erhebliche Chance für einen Sieg der Demokraten hindeuten.
BASISSZENARIO
Geteilte Regierung
Wird historisch als marktfreundlich angesehen, da die politische Unsicherheit geringer ist und es weniger größere Gesetzesänderungen gibt als in der Zeit vor den Zwischenwahlen.
KONTINUITÄT
Republikanische Kontrolle
Trump kann mit Unterstützung des Kongresses weiterhin Steuersenkungen, Deregulierung und weitere Handelsmaßnahmen vorantreiben.
Quellen: Internes Research
POLITISCHER WANDEL
Demokratischer Erdrutschsieg
Es ist mit mehr Regulierung und weniger Unterstützung für fossile Brennstoffe zu rechnen; die Aussichten für die Haushalts- und Steuerpolitik sind weniger klar, wobei der Sozialschutz ausgebaut wird.
Sowohl ein „Blue Sweep“ als auch ein gespaltener Kongress könnten die Wahrscheinlichkeit zusätzlicher fiskalischer Konjunkturmaßnahmen und umfassender Deregulierungsmaßnahmen verringern. Dies könnte ein vorsichtigeres Umfeld für Branchen schaffen, die besonders empfindlich auf politische Veränderungen reagieren. Im Vergleich dazu könnten Unternehmen profitieren, deren Aussichten stärker von ihren Wettbewerbsstärken als von politischen Entwicklungen abhängen.
Sollte der Kongress stärker eingeschränkt werden, gehen wir davon aus, dass die Märkte weniger Gewicht auf politische Veränderungen und mehr auf die Fundamentaldaten der Unternehmen legen werden. Gewinnresilienz, Bilanzstärke und Cashflow-Generierung könnten zu zunehmend wichtigen Renditetreibern werden.
Die Wahl ist nur der Ausgangspunkt
Es ist sinnvoll, die Wahl eher als Beginn eines Prozesses und nicht als dessen Ende zu betrachten.
Das Ergebnis könnte nicht nur die Erwartungen hinsichtlich staatlicher Ausgaben, Steuern oder Regulierung verändern. Es kann auch die Prognosen für Wachstum und Inflation beeinflussen. Veränderungen der Wachstums- und Inflationserwartungen können sich wiederum auf Anleiherenditen, Zinserwartungen und die Aktienmärkte auswirken. Die Wahl selbst ist nur ein Glied in dieser Kette.
Deshalb reagieren die Märkte manchmal sehr unterschiedlich auf Wahlergebnisse, die oberflächlich betrachtet ähnlich erscheinen. Das allgemeine wirtschaftliche Umfeld spielt oft eine größere Rolle als die Politik.
Für Portfolios ist die entscheidende Frage nicht, welche Partei Sitze hinzugewinnt. Es geht vielmehr darum, ob das Ergebnis das wirtschaftliche Umfeld maßgeblich verändert.
Aus fundamentaler Sicht erwarten wir nicht, dass dieses Szenario wesentliche Auswirkungen auf die Gewinnentwicklung haben wird, was bedeutet, dass US-Aktien insgesamt gut positioniert bleiben dürften. Auch wenn historische Muster niemals eine Garantie für zukünftige Renditen sind, war das Jahr nach den Zwischenwahlen oft eine der stärkeren Phasen im US-Präsidentschaftszyklus. Wenn die Wahlunsicherheit nachlässt, konzentrieren sich die Märkte in der Regel wieder auf Gewinne, Wirtschaftswachstum und Geldpolitik.
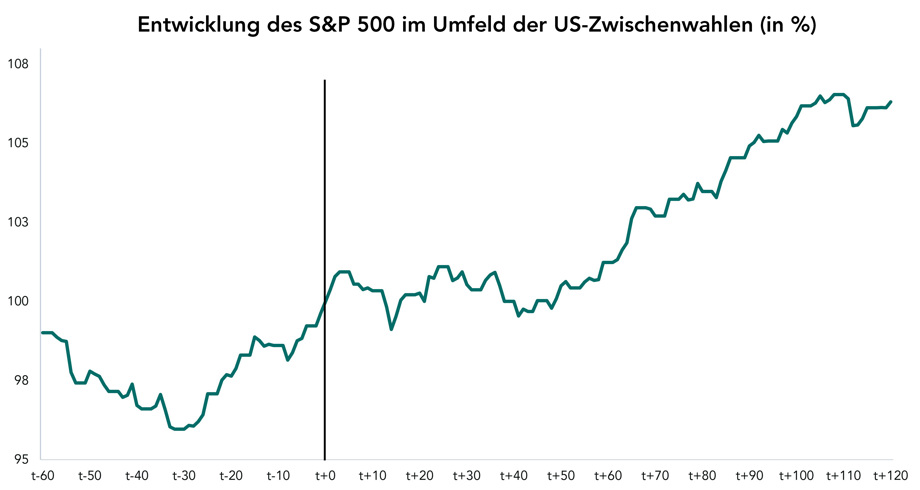
Quellen: Internes Research, LSEG Datastream. „t=0“ ist der Wahltag, die Plus- und Minuszahlen zeigen die Entfernungen vom Wahltag. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Warum hochwertige Anleihen nach wie vor wichtig sind
Ein gespaltener Kongress könnte zudem die Argumente für hochwertige festverzinsliche Wertpapiere untermauern.
Sollte ein legislativer Stillstand die Wahrscheinlichkeit einer erheblichen fiskalischen Expansion verringern, könnten Inflations- und Zinserwartungen für die Märkte noch an Bedeutung gewinnen. Gleichzeitig bedeuten erhöhte Renditen, dass Anleihen wieder eine bedeutende Ertragsquelle an sich darstellen.
In einem Marktumfeld, in dem die Unsicherheit weiterhin hoch ist, bleibt diese Kombination attraktiv.
Die Anlageperspektive über den Wahlabend hinaus
Je näher der Wahltag rückt, desto mehr richtet sich die Aufmerksamkeit natürlich darauf, wer den Kongress kontrolliert.
Unser Fokus liegt jedoch woanders. Wir halten eine geteilte Regierung für das wahrscheinlichste Ergebnis und gehen davon aus, dass in einem solchen Umfeld die Unternehmensqualität, die Ertragsstabilität und die Zinsentwicklung stärker in den Vordergrund rücken würden.
Das Wahlergebnis wird die politische Entwicklung bestimmen. Was die Portfolios betrifft, könnte es jedoch wichtiger sein, was passiert, sobald der Wahlkampf vorbei ist und die Märkte ihre Aufmerksamkeit wieder auf die Fundamentaldaten richten.
*Dieses Dokument ist als Marketingmaterial konzipiert und ist nur für den/die Adressaten bestimmt. Dieses Dokument wurde von Quintet Private Bank (Europe) S.A. erstellt, einer Aktiengesellschaft (société anonyme) nach dem Recht des Großherzogtums Luxemburg, eingetragen im Luxemburger Handels- und Gesellschaftsregister unter der Nummer B 6.395 und mit Sitz in 43, Boulevard Royal, L-2955 Luxembourg („Quintet“). Quintet wird von der CSSF (Commission de Surveillance du Secteur Financier) und der EZB (Europäische Zentralbank) beaufsichtigt. Dieses Dokument dient ausschließlich Informationszwecken, stellt keine individuelle (Anlage- oder Steuer-)Beratung dar und Anlageentscheidung dürfen nicht allein auf Grundlage dieses Dokuments getroffen werden. Wenn in diesem Dokument ein Produkt, eine Dienstleistung oder eine Empfehlung erwähnt wird, sollte dies nur als Hinweis oder Kurzinformation verstanden werden und darf nicht als vollständig oder exakt zutreffend angesehen werden. Alle (Investitions-)Entscheidungen, die auf diesen Informationen beruhen, treffen Sie auf eigene Kosten und auf eigenes Risiko. Es obliegt Ihnen, zu beurteilen, ob das Produkt oder die Dienstleistung für Ihre Situation geeignet ist. Quintet und seine Mitarbeiter können nicht für Verluste oder Schäden haftbar gemacht werden, die sich aus der Verwendung dieses Dokuments (oder eines Teils davon) ergeben. Der Inhalt dieses Dokuments basiert auf öffentlich zugänglichen Informationen und/oder Quellen, die wir für vertrauenswürdig erachten. Obwohl mit angemessener Sorgfalt vorgegangen wurde, um die Daten und Informationen so wahrheitsgetreu und korrekt wie möglich darzustellen, können wir keine Haftung für den Inhalt dieses Dokuments übernehmen. Investitionen sind mit Risiken verbunden und der Wert von Anlagen kann steigen oder fallen. Die Performance in der Vergangenheit ist kein Indikator für eine zukünftige Performance. Alle Prognosen und Vorhersagen basieren auf einer Reihe von Annahmen und Vermutungen bezüglich der gegenwärtigen und zukünftigen Marktbedingungen, und es gibt keine Garantie, dass das erwartete Ergebnis letztendlich erzielt wird. Währungsschwankungen können Ihre Erträge beeinflussen. Die enthaltenen Informationen können sich ändern und Quintet ist nicht verpflichtet, die Informationen nach dem Veröffentlichungsdatum entsprechend zu aktualisieren oder über Änderungen zu informieren. Es handelt sich um eine nicht unabhängige Finanzanalyse, die nicht in Einklang mit den Rechtsvorschriften zur Förderung der Unabhängigkeit von Finanzanalysen erstellt wurde und auch keinem Verbot des Handels im Anschluss an die Verbreitung von Finanzanalysen unterliegt. Alle Urheberrechte oder Markenrechte dieses Dokument betreffend liegen bei Quintet, sofern nicht ausdrücklich anders angegeben. Es ist nicht gestattet, den Inhalt dieses Dokument (weder ganz noch teilweise) ohne vorherige ausdrückliche und schriftliche Zustimmung von Quintet zu kopieren, in irgendeiner Form weiterzuverbreiten oder in irgendeiner Weise zu verwenden. Bitte entnehmen Sie dem Datenschutzhinweis auf unserer Webseite, wie Ihre persönlichen Daten verwendet werden; weitere Informationen erhalten Sie unter dpogroup@quintet.com.