

Die Zinserträge sind zurück, doch es geht um mehr als nur höhere Renditen
5 mins to read this article


Sollten Sie sich in der letzten Zeit die Anleiherenditen angesehen haben, ist Ihnen bestimmt etwas aufgefallen, was in den letzten zehn Jahren größtenteils gefehlt hat: Zinserträge.
Jahrelang hatten sich Anleger an eine Welt gewöhnt, in der Anleihen kaum Rendite boten. Die Renditen von Staatspapieren bewegten sich nahe Null oder sogar im negativen Bereich, die Notenbanken dominierten die Märkte, und um nennenswerte Erträge zu erzielen, musste man oft höhere Risiken eingehen. In diesem Umfeld waren Investoren am Rentenmarkt bei sinkenden Renditen auf steigende Kurse angewiesen, um attraktive Renditen zu erzielen.
Heute sieht die Lage anders aus.
Die Anleiherenditen sind auf ein Niveau zurückgekehrt, das viele Anleger seit Jahren nicht mehr gesehen haben, was die Rolle, die festverzinsliche Wertpapiere in einem Portfolio spielen können, wieder grundlegend verändert. Die wichtigste Entwicklung ist nicht einfach, dass die Renditen höher sind, sondern dass Anleger wieder für den Besitz von Anleihen entschädigt werden.
Zinserträge übernehmen wieder die Hauptlast
Historisch gesehen waren Zinserträge stets als Haupttreiber der Anleiherenditen gedacht. Anleger verliehen Geld, kassierten über die Laufzeit den Zins und erhielten ihr Kapital bei Fälligkeit zurück.
Die Ära der extrem niedrigen Zinsen hat dieses Verhältnis auf den Kopf gestellt. Da die Renditen durch die Geldpolitik gedrückt wurden, machte der Kupon nur noch einen so geringen Teil der erwarteten Renditen aus, dass sich Anleger zunehmend auf Marktbewegungen verließen, um Wertzuwächse zu erzielen.
Heute sind die Anfangsrenditen deutlich höher. Infolgedessen kann ein größerer Anteil der erwarteten Renditen wieder aus den Erträgen der Anleihe selbst stammen, anstatt von einer genauen Vorhersage der Zinsentwicklung abzuhängen.
Eine der am meisten unterschätzten Folgen höherer Anfangsrenditen ist der Puffer, den sie gegen künftige Zinssteigerungen bieten. Im vergangenen Jahr erzielten Anleger bei US-Staatsanleihen trotz eines deutlichen Anstiegs der langfristigen Renditen positive Gesamtrenditen. Ausgehend vom aktuellen Niveau müssten die Renditen 10-jähriger US-Staatsanleihen im Laufe des nächsten Jahres auf etwa 6 % oder in den nächsten zwei Jahren auf rund 6,9 % steigen, bevor die Gesamtrenditen negativ würden. Dies verdeutlicht, dass sich Anleger nicht mehr ausschließlich auf fallende Renditen verlassen, um Renditen zu erzielen. Die dabei erzielten Erträge sind mittlerweile so beträchtlich, dass sie einen Teil eines möglichen Kursrückgangs ausgleichen können. Dies untermauert zudem den seit langem bestehenden Zusammenhang zwischen Ausgangsrenditen und den Erwartungen hinsichtlich künftiger Anleiherenditen.
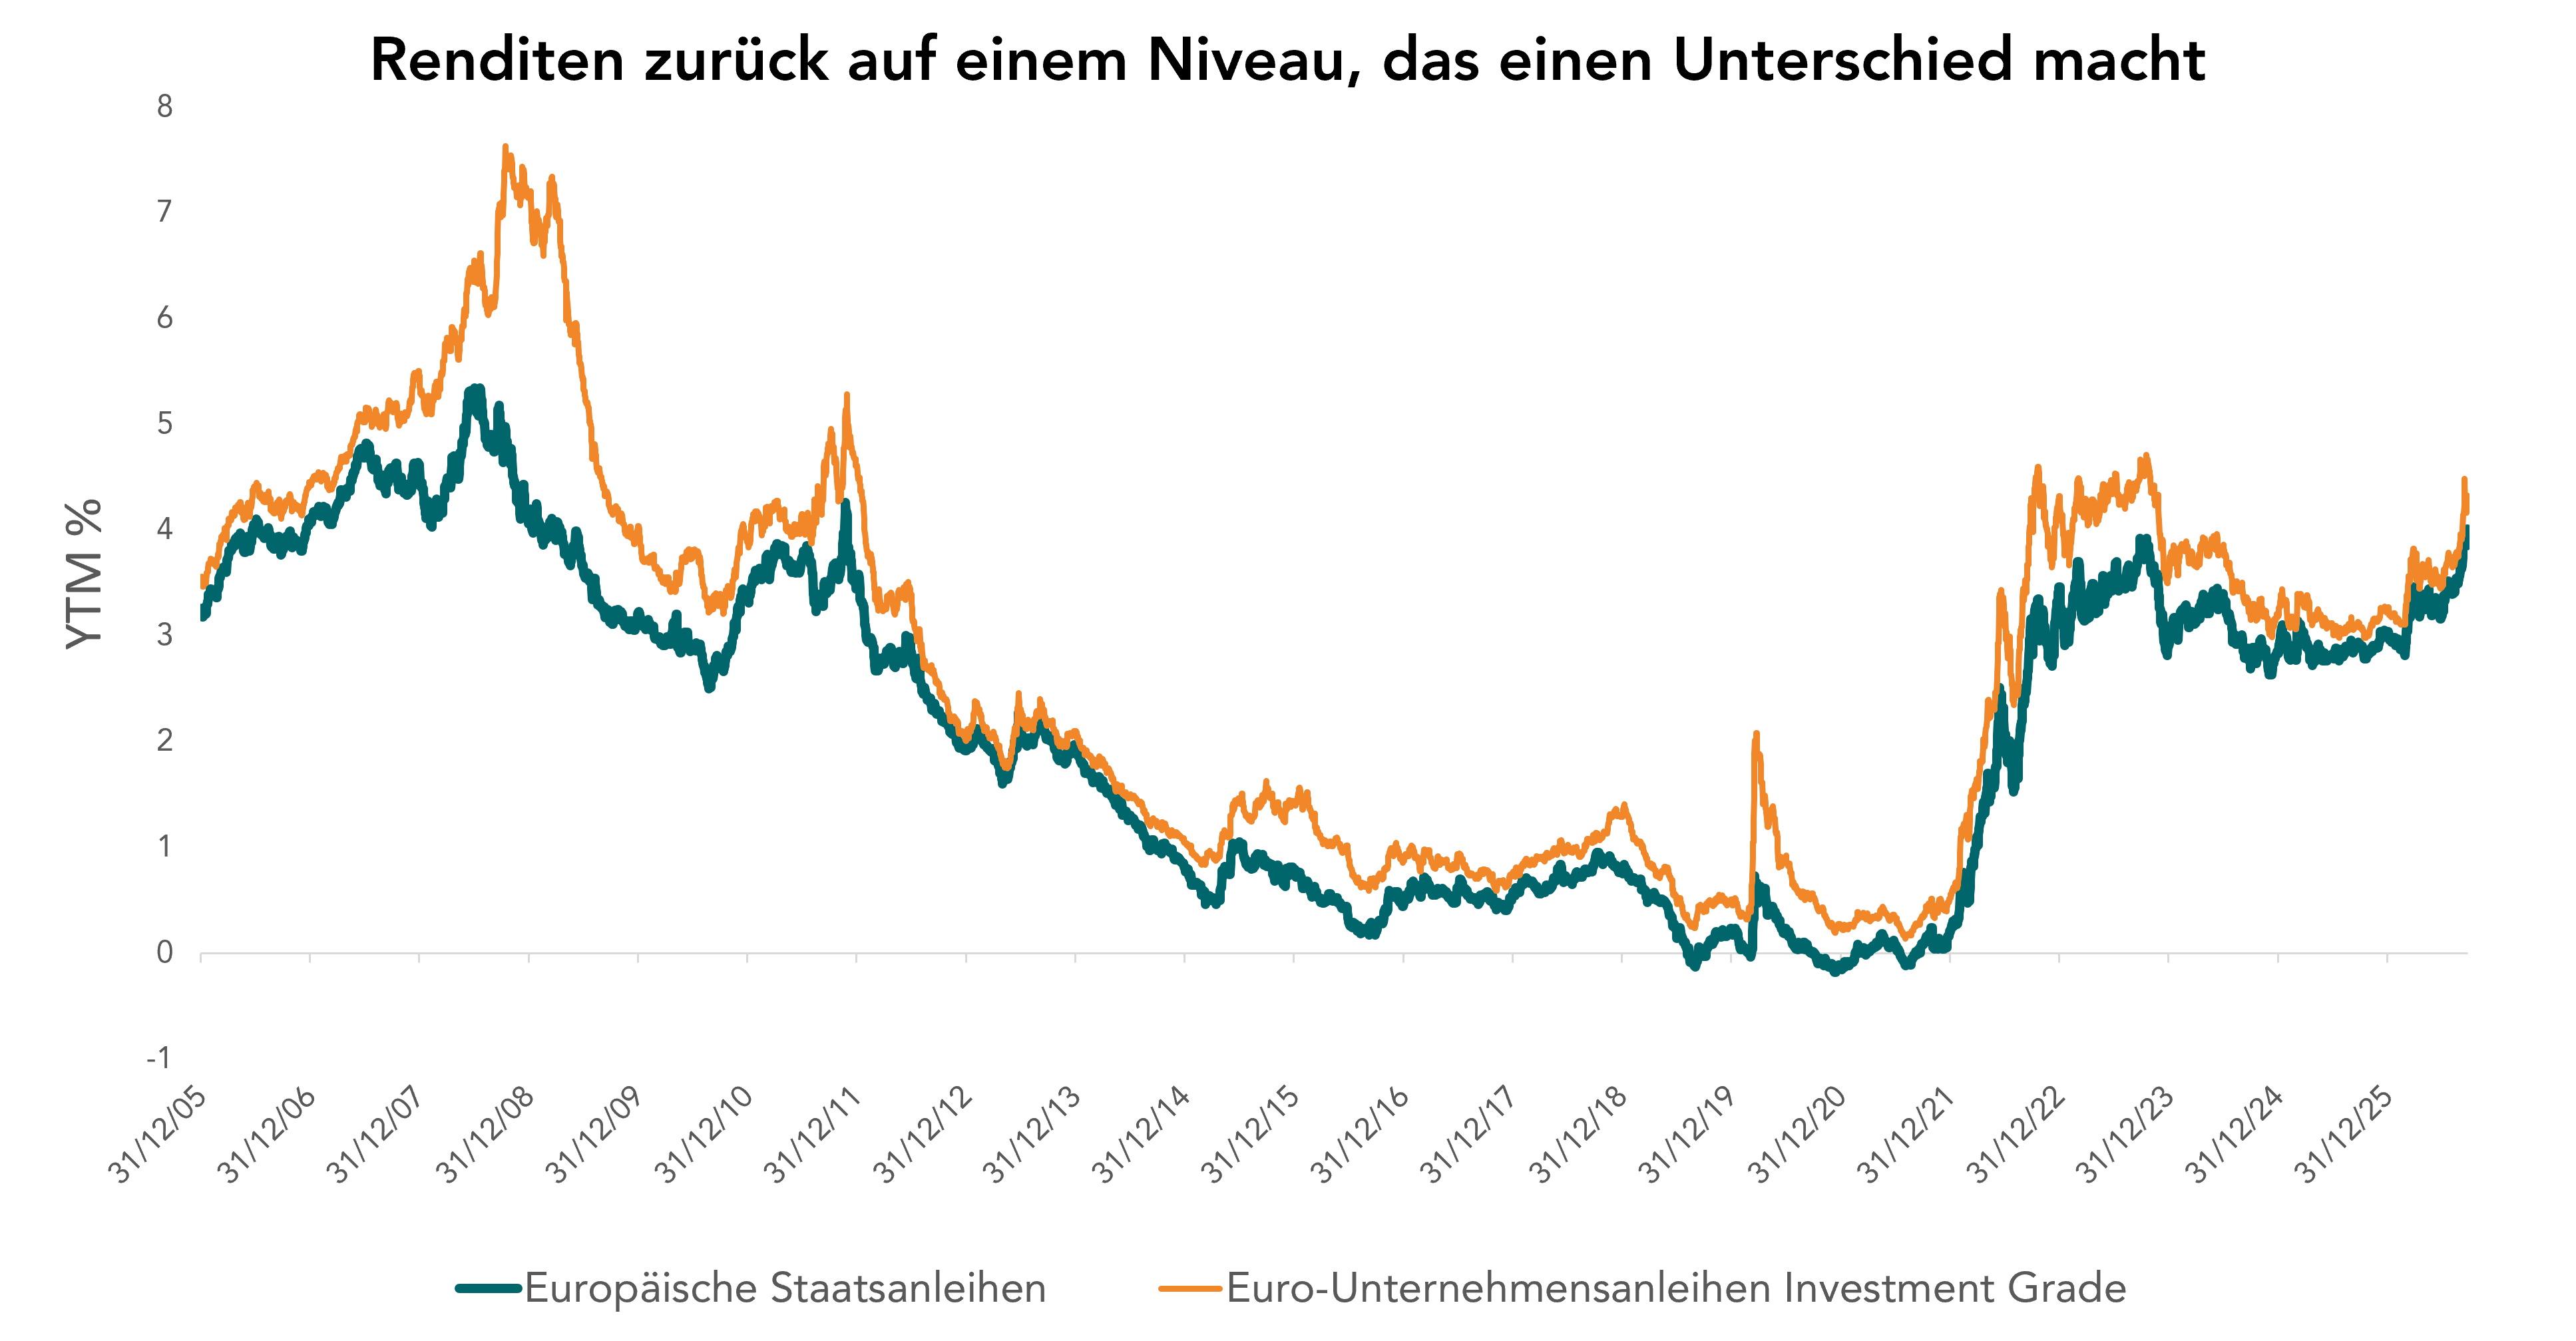
Quellen: Internes Research, Bloomberg; Rendite (Entwicklung der sog. „Yield to Worst“)
Anleihen verhalten sich wieder wie Anleihen
Die Rückkehr höherer Renditen bedeutet auch, dass festverzinsliche Wertpapiere eine weitere wichtige Eigenschaft zurückgewinnen: den Nutzen für das Portfolio.
Viele Jahre lang waren Anleihen im historischen Vergleich teuer. Anleger nahmen ein erhebliches Zinsrisiko in Kauf, erhielten dafür aber nur eine sehr begrenzte Vergütung. In einigen Fällen verschlechterte sich das Verhältnis zwischen Risiko und potenzieller Rendite. Doch nun haben sich die Bedingungen geändert.
In weiten Teilen des Anleihemarktes spiegeln die Renditen heute die zugrunde liegenden wirtschaftlichen Rahmenbedingungen, Inflationserwartungen und Kreditrisiken besser wider. Infolgedessen entsprechen die Ertragsniveaus eher der traditionellen Rolle von festverzinslichen Wertpapieren innerhalb eines diversifizierten Portfolios.
Mit anderen Worten: Anleihen verhalten sich wieder wie Anleihen.
Anleger müssen nicht mehr um Erträge kämpfen
Die vielleicht bedeutendste Folge dieses neuen Umfelds ist, dass Anleger selektiver vorgehen können.
Als die Renditen außergewöhnlich niedrig waren, bedeutete die Erzielung von Erträgen oft, zusätzliche Risiken durch geringere Bonität, längere Laufzeiten oder komplexere Anlagestrukturen einzugehen. Heute bieten viele Segmente des Marktes mit höherer Bonität bereits Renditen, die noch vor wenigen Jahren kaum zu finden gewesen wären.
Das bedeutet nicht, dass das Risiko verschwunden ist. Zinssätze, Fundamentaldaten und wirtschaftliche Rahmenbedingungen spielen nach wie vor eine Rolle. Allerdings haben Anleger zunehmend die Möglichkeit, Erträge anzustreben, ohne zwangsläufig auf die renditestärksten verfügbaren Anlagen zurückgreifen zu müssen.
Der Fokus verlagert sich von der Maximierung der Rendite hin zur Maximierung der Qualität und Nachhaltigkeit dieser Erträge.
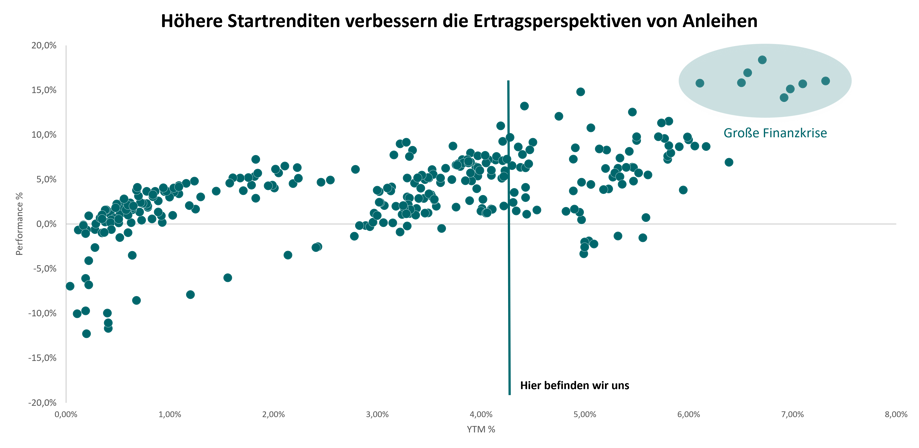
Quellen: Internes Research, Bloomberg; Euro-Investmentgrade-Unternehmensanleihen 3 bis 5 Jahre, auf Monatsbasis berechnete 12-Monats-Prognose
Die Erträge sind zurück, aber Disziplin bleibt wichtig
Die Rückkehr nennenswerter Renditen stellt eine der wichtigsten Veränderungen an den Finanzmärkten der letzten Jahre dar.
Die Bedeutung höherer Renditen liegt nicht nur in den zusätzlichen Erträgen, die sie bieten. Tatsächlich könnten festverzinsliche Wertpapiere wieder eine ausgewogenere Kombination aus Ertragserzielung und Diversifizierungspotenzial bieten als während der Phase extrem niedriger Zinsen.
Allerdings ist der Rentenmarkt dadurch nicht risikofrei geworden. Doch zum ersten Mal seit vielen Jahren werden Anleger wieder dafür entschädigt, diese Risiken einzugehen.
Und das ist vielleicht die wichtigste Entwicklung von allen.
*Dieses Dokument ist als Marketingmaterial konzipiert und ist nur für den/die Adressaten bestimmt. Dieses Dokument wurde von Quintet Private Bank (Europe) S.A. erstellt, einer Aktiengesellschaft (société anonyme) nach dem Recht des Großherzogtums Luxemburg, eingetragen im Luxemburger Handels- und Gesellschaftsregister unter der Nummer B 6.395 und mit Sitz in 43, Boulevard Royal, L-2955 Luxembourg („Quintet“). Quintet wird von der CSSF (Commission de Surveillance du Secteur Financier) und der EZB (Europäische Zentralbank) beaufsichtigt. Dieses Dokument dient ausschließlich Informationszwecken, stellt keine individuelle (Anlage- oder Steuer-)Beratung dar und Anlageentscheidung dürfen nicht allein auf Grundlage dieses Dokuments getroffen werden. Wenn in diesem Dokument ein Produkt, eine Dienstleistung oder eine Empfehlung erwähnt wird, sollte dies nur als Hinweis oder Kurzinformation verstanden werden und darf nicht als vollständig oder exakt zutreffend angesehen werden. Alle (Investitions-)Entscheidungen, die auf diesen Informationen beruhen, treffen Sie auf eigene Kosten und auf eigenes Risiko. Es obliegt Ihnen, zu beurteilen, ob das Produkt oder die Dienstleistung für Ihre Situation geeignet ist. Quintet und seine Mitarbeiter können nicht für Verluste oder Schäden haftbar gemacht werden, die sich aus der Verwendung dieses Dokuments (oder eines Teils davon) ergeben. Der Inhalt dieses Dokuments basiert auf öffentlich zugänglichen Informationen und/oder Quellen, die wir für vertrauenswürdig erachten. Obwohl mit angemessener Sorgfalt vorgegangen wurde, um die Daten und Informationen so wahrheitsgetreu und korrekt wie möglich darzustellen, können wir keine Haftung für den Inhalt dieses Dokuments übernehmen. Investitionen sind mit Risiken verbunden und der Wert von Anlagen kann steigen oder fallen. Die Performance in der Vergangenheit ist kein Indikator für eine zukünftige Performance. Alle Prognosen und Vorhersagen basieren auf einer Reihe von Annahmen und Vermutungen bezüglich der gegenwärtigen und zukünftigen Marktbedingungen, und es gibt keine Garantie, dass das erwartete Ergebnis letztendlich erzielt wird. Währungsschwankungen können Ihre Erträge beeinflussen. Die enthaltenen Informationen können sich ändern und Quintet ist nicht verpflichtet, die Informationen nach dem Veröffentlichungsdatum entsprechend zu aktualisieren oder über Änderungen zu informieren. Es handelt sich um eine nicht unabhängige Finanzanalyse, die nicht in Einklang mit den Rechtsvorschriften zur Förderung der Unabhängigkeit von Finanzanalysen erstellt wurde und auch keinem Verbot des Handels im Anschluss an die Verbreitung von Finanzanalysen unterliegt. Alle Urheberrechte oder Markenrechte dieses Dokument betreffend liegen bei Quintet, sofern nicht ausdrücklich anders angegeben. Es ist nicht gestattet, den Inhalt dieses Dokument (weder ganz noch teilweise) ohne vorherige ausdrückliche und schriftliche Zustimmung von Quintet zu kopieren, in irgendeiner Form weiterzuverbreiten oder in irgendeiner Weise zu verwenden. Bitte entnehmen Sie dem Datenschutzhinweis auf unserer Webseite, wie Ihre persönlichen Daten verwendet werden; weitere Informationen erhalten Sie unter dpogroup@quintet.com.