

Was passiert, wenn der Aufbau von KI-Infrastruktur schwieriger wird?
4 mins to read this article

Das Wichtigste in 30 Sekunden:
-
Nach den US-Zwischenwahlen verzeichneten Technologieaktien starke Kursverluste, da Anleger die Aussichten für die KI-Infrastruktur neu bewerteten; Halbleiteraktien gaben zwischen dem 2. und 6. November um fast 9 % nach.
-
Eine strengere Kontrolle von Rechenzentren könnte die Entwicklung verlangsamen, doch knapper werdende Strom- und Rechenkapazitäten könnten auch die Position von Unternehmen stärken, die bereits Zugang dazu haben.
-
Wir sehen die langfristigen Chancen im KI-Bereich weiterhin positiv. Die jüngsten Kursrückgänge haben die Bewertungen einiger hochwertiger Technologieunternehmen verbessert, obwohl ein stärker konzentrierter Markt und ein weniger günstiges Zinsumfeld eine größere Selektivität erfordern.
CHART der Woche: Bewegte Markttrends um die US-Zwischenwahlen
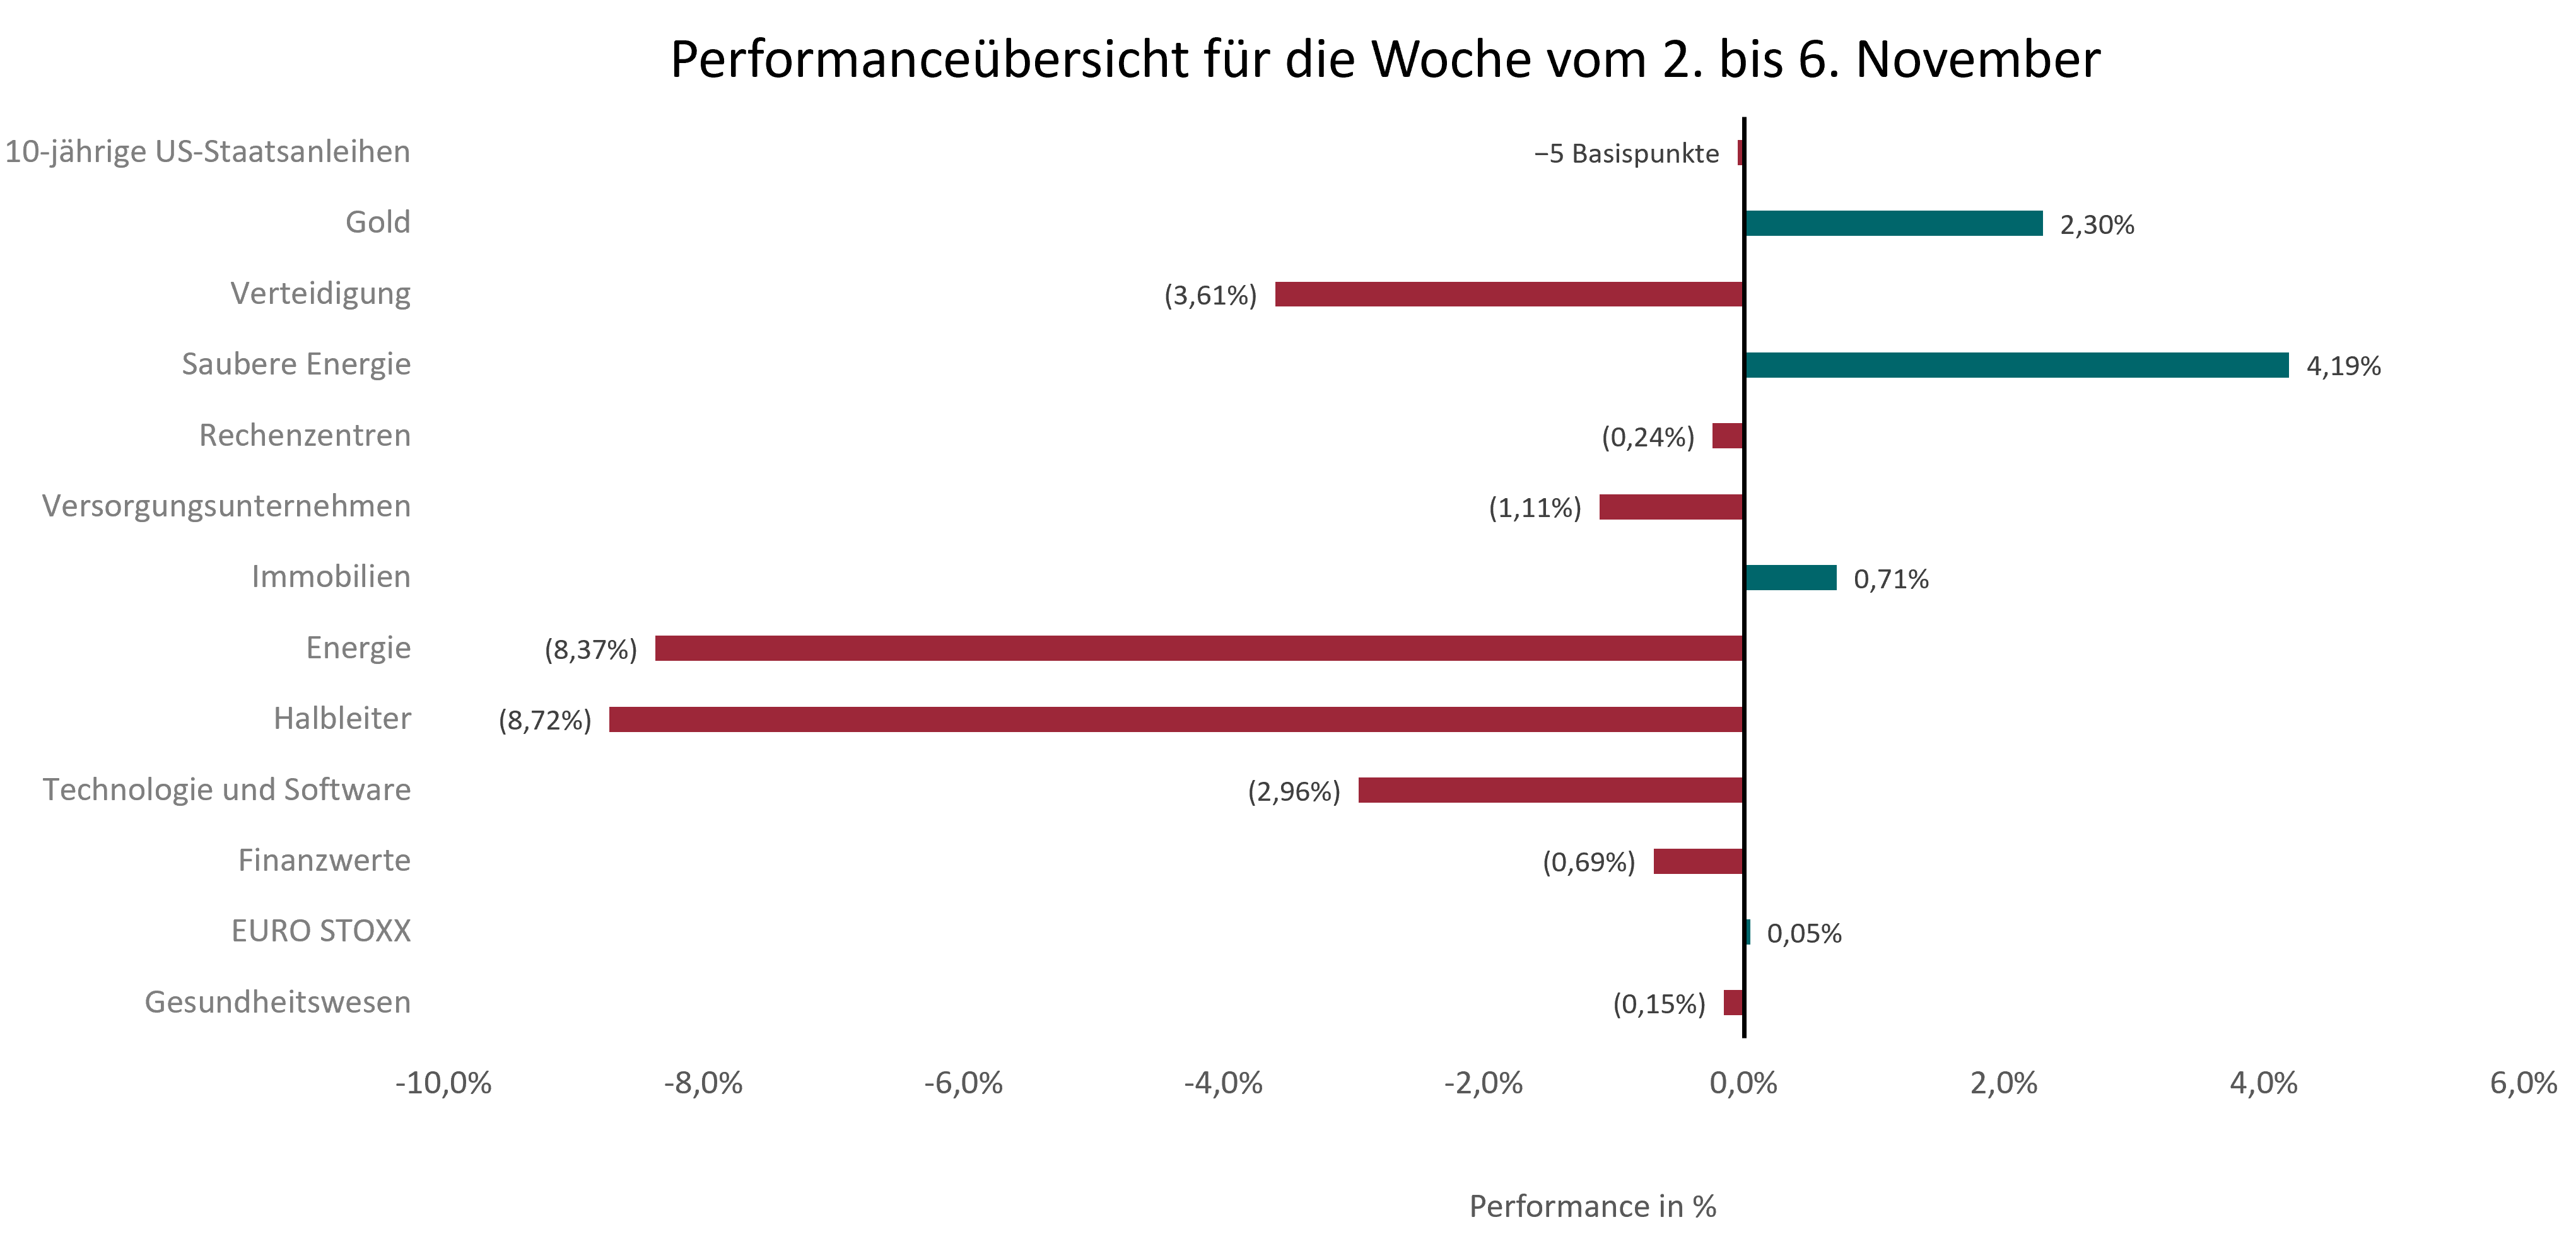
Quellen: Internes Research, LSEG Datastream. Wertentwicklung vom 2. November bis zum 6. November 2026. Als Segmentindikatoren dienen wichtige Sektor-ETFs. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Renditen.


Eine entlarvende Marktreaktion
Die Börsenreaktion auf die US-Zwischenwahlen zeigte einige klare Gewinner und Verlierer. Zwischen dem 2. und 6. November fielen Halbleiteraktien um fast 9 %, während auch Energie- und Softwareaktien nachgaben. Aktien aus dem Bereich der sauberen Energien legten dagegen um rund 4 % zu, und Gold stieg um mehr als 2 %.
Einige dieser Entwicklungen spiegelten das neue Kräfteverhältnis in Washington wider. Der „Blue Sweep“ der Demokraten erschwert die Verabschiedung größerer Änderungen in den Bereichen Steuern, Ausgaben und Regulierung sowie einer weiteren bedeutenden fiskalischen Expansion. Eine der stärksten Bewegungen ging jedoch von einem Thema aus, das dem Kern der jüngsten Aktienrallye viel näher liegt: KI.
Die Aufmerksamkeit hat sich nun auf die Infrastruktur hinter der KI verlagert. Eine strengere Überprüfung des Ausbaus von Rechenzentren, insbesondere in Bezug auf Stromversorgung und Genehmigungen, könnte Projekte verzögern und das Tempo beim Aufbau neuer KI-Infrastruktur verlangsamen. Die Reaktion schwappte schnell über US-Technologieaktien hinaus, und auch asiatische Halbleiterunternehmen verzeichneten starke Kursverluste.
Dies geschah nach einer Phase, in der Technologieunternehmen einen zunehmenden Anteil an den Marktrenditen ausmachten. Diese Konzentration war besonders in den Schwellenländern auffällig geworden, wo eine relativ kleine Anzahl asiatischer Technologieunternehmen für einen wachsenden Anteil der Wertentwicklung verantwortlich war.
Diese Marktkonzentration war bereits ein Thema, mit dem wir uns in den Portfolios auseinandergesetzt hatten. Die Schwellenländer hatten ursprünglich für eine Diversifizierung gegenüber dem von den USA angeführten KI-Thema gesorgt, doch dies änderte sich, als die Renditen zunehmend von einer relativ kleinen Gruppe asiatischer Technologieunternehmen abhängig wurden. Nachdem wir von unserer Übergewichtung in Schwellenländern profitiert hatten, nahmen wir einige Gewinne mit und kehrten zu einer neutralen Position zurück.
Knappheit könnte für neue Chancen sorgen
Die Kursrückgänge bei Technologieaktien ändern nichts an unserer langfristigen Einschätzung der KI-Perspektiven. Es könnte zu größeren Reibungen bei der Entwicklung von Rechenzentren kommen. Sollte es jedoch schwieriger werden, Zugang zu Strom, Rechenzentrumskapazitäten und Recheninfrastruktur zu sichern, könnten Unternehmen, die bereits darüber verfügen, in eine stärkere Position geraten.
Der Ausverkauf hat zudem die Bewertungen in Teilen des Technologiesektors verbessert. Einige hochwertige Unternehmen werden nun zu niedrigeren Kursen gehandelt, obwohl ihre Gewinnaussichten weiterhin robust sind. Angesichts der wachsenden Bedeutung des Zugangs zu knapper Infrastruktur beobachten wir nun genauer, wohin sich die Chancen im Bereich der KI möglicherweise verlagern.
Eine widerstandsfähige Wirtschaft erschwert den Ausblick auf die Zinsen
Die Wahl beherrschte vergangene Woche die Schlagzeilen, doch Wirtschaftswachstum, Inflation, Zinssätze und Unternehmensgewinne dürften einen größeren Einfluss darauf haben, wie sich die Märkte von hier aus weiterentwickeln.
In den USA wurden im Oktober 165.000 neue Arbeitsplätze geschaffen – rund 100.000 mehr als erwartet. Die Arbeitslosenquote sank leicht auf 4,1 %, während das Beschäftigungswachstum der vergangenen Monate nach oben korrigiert wurde. Angesichts dieser Widerstandsfähigkeit hat die US-Notenbank (Fed) kaum Grund, ihre Leitzinsen in naher Zukunft zu senken.
In Europa sorgt die Inflation für ähnliche Einschränkungen. Die Gesamtinflation im Euroraum stieg im Oktober von 3,8 % auf 4,0 % – den höchsten Stand seit drei Jahren –, während die Kerninflation mit 2,5 % erhöht blieb. Auch die Bank of England (BoE) hat ihre erste Zinserhöhung seit drei Jahren vorgenommen.
Für Anleger ist eine stärkere Konjunktur eindeutig einem schwächeren Wachstum vorzuziehen. Doch wenn das Wachstum stabil bleibt und die Inflation auf hohem Niveau verweilt, haben die Notenbanken weniger Grund, die Leitzinsen zu senken. Das bedeutet, dass die Märkte möglicherweise weniger Unterstützung durch sinkende Zinsen erhalten, sollten die Unternehmensgewinne enttäuschen.
Diese Woche: Wird die Neubewertung anhalten?
In der vergangenen Woche ging es darum, dass Anleger einige der Annahmen neu bewerteten, die die Märkte zuvor gestützt hatten. Diese Woche dürfte weitere Hinweise darauf liefern, ob diese Anpassung noch weitergehen wird.
Die US-Verbraucherpreisdaten am Dienstag werden der erste Test sein, gefolgt von den Erzeugerpreisen am Freitag. Nach dem besser als erwartet ausgefallenen Beschäftigungsbericht vom Oktober würde morgen ein weiterer solider US-Inflationswert der Fed noch weniger Anlass geben, die Geldpolitik zu lockern. Am Mittwoch kommen die finalen deutschen Oktober-Inflationsdaten. Und das britische Bruttoinlandsprodukt für das dritte Quartal wird ebenfalls nach der jüngsten Zinserhöhung der Bank of England veröffentlicht.
Was den KI-Bereich betrifft, könnten die Unternehmensergebnisse aufschlussreicher sein. CoreWeave, Cisco und der Halbleiterausrüstungshersteller Applied Materials werden ihre Ergebnisse veröffentlichen. Nach dem Ausverkauf der vergangenen Woche werden wir genau darauf achten, was sie über die Nachfrage nach KI-Infrastruktur, die Ausgaben für Rechenzentren und darüber sagen, ob die Investitionspläne der Unternehmen weiterhin bestehen bleiben.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch