

Markt- und Investment-Update 21. September 2026
4 mins to read this article


Das Wichtigste in 30 Sekunden:
-
Die Zentralbanken sind möglicherweise noch nicht am Ziel. Wir rechnen in diesem Jahr mit einer weiteren Zinserhöhung in den USA, da höhere Energiepreise die Inflation wieder antreiben – dies sehen wir jedoch nicht als Beginn eines neuen Straffungszyklus.
-
Höhere Zinsen haben die Märkte nicht aus der Bahn geworfen. Das Wirtschaftswachstum und die Unternehmensgewinne bleiben robust, was unsere Präferenz für Aktien untermauert, während höhere Anleiherenditen die Ertragsmöglichkeiten verbessern.
-
Der Fokus verlagert sich nun auf die Daten. Die anstehenden Konjunkturindikatoren werden zeigen, ob sich das Wachstum trotz höherer Kreditkosten und teurerer Energie weiterhin behaupten kann.
CHART der Woche
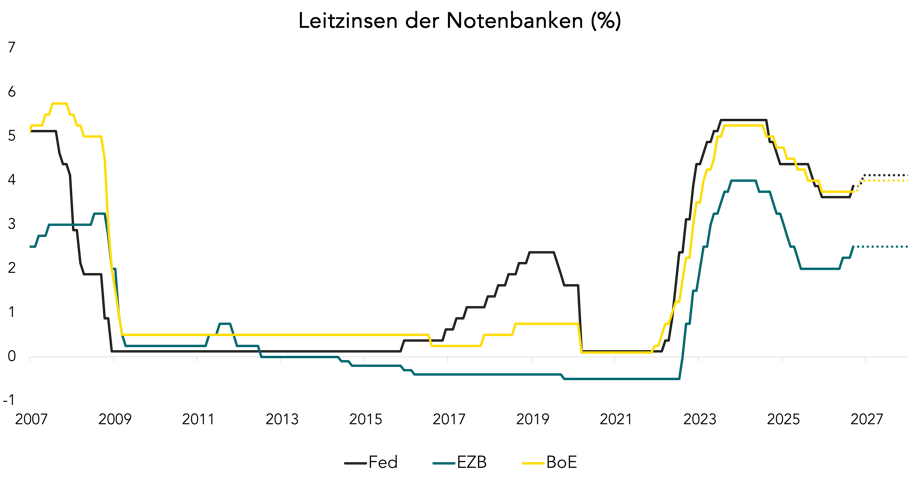
Quellen: Internes Research, LSEG Datastream. Gestrichelte Linien = unsere Prognosen


Weitere Leitzinserhöhungen, aber nicht unbedingt ein neuer Zyklus
In der vergangenen Woche haben die US-Notenbank (Fed) und die Bank of Japan (BoJ) ihre Leitzinsen um jeweils 25 Basispunkte angehoben, was die anhaltenden Inflationssorgen widerspiegelt. In den USA liegt die Leitzinsspanne nun bei 3,75 %–4,00 %, und die Entscheidungsträger haben angedeutet, dass weitere Erhöhungen möglich sind, sollte sich die Inflation nicht abschwächen.
Die Bank of England (BoE) verfolgte vergangene Woche einen anderen Ansatz und beließ ihren Leitzins bei 3,75 %. Sie kündigte zudem eine deutliche Kursänderung in ihrem Programm zur quantitativen Straffung an, indem sie den aktiven Verkauf von Anleihen bis April 2027 aussetzte. Dieser Schritt trug dazu bei, den Aufwärtsdruck auf die Renditen von Staatsanleihen zu mildern, und könnte dazu führen, die Kreditkosten auf dem breiteren Markt zu senken. Auch wenn die britischen Zinsen vorerst unverändert bleiben, halten wir eine Anhebung in diesem Jahr dennoch für realistisch, sollte der Inflationsdruck anhalten.
Die Energiepreise sind ein wesentlicher Treiber des jüngsten Inflationsdrucks. Rohöl notiert weiterhin über 100 US-Dollar pro Barrel, während die europäischen Gaspreise historische Höchststände erreicht haben, was den Inflationsdruck erhöht. Wir gehen daher davon aus, dass die Fed die Zinsen in diesem Jahr noch einmal anheben wird. Darüber hinaus glauben wir jedoch nicht, dass dies den Beginn eines neuen Zinserhöhungszyklus markiert.
Die Märkte zeigen sich trotz höherer Zinsen widerstandsfähig
Die Marktreaktion auf die Zinserhöhungen der EZB, der Fed und der BoJ fiel relativ verhalten aus, da die Entscheidungen weitgehend erwartet worden waren. Die Renditen von Staatsanleihen blieben nahe ihren Mehrjahreshochs, wobei die Rendite 10-jähriger US-Staatsanleihen bei knapp 5 % und die Rendite 10-jähriger Bundesanleihen bei rund 3,5 % blieb. Die Aktienmärkte verzeichneten im Wochenverlauf überwiegend moderate Gewinne, bevor vor allem die europäischen Märkte vor dem Wochenende nachgaben, während der US-Dollar leicht zulegte, nachdem Vertreter der Fed signalisiert hatten, dass weitere Leitzinserhöhungen im Raum stehen könnten.
Vor dem Hintergrund höherer Anleiherenditen behalten wir unsere vorsichtige Haltung gegenüber langlaufenden US-Staatsanleihen bei. Wir setzen weiter auf eine moderate Übergewichtung von Aktien gegenüber Anleihen, wobei wir US- und Schwellenländeraktien den Vorzug geben, was unsere Einschätzung widerspiegelt, dass das Wirtschaftswachstum robust bleibt. Unsere Übergewichtung von Gold dient der Diversifizierung des Portfolios.
Die US-Zwischenwahlen könnten das politische Umfeld prägen
Die ökonomischen Auswirkungen steigender Energiekosten werden zunehmend sichtbar. In den USA belasten steigende Kraftstoffpreise das Verbrauchervertrauen und sorgen für mehr politische Unsicherheit im Vorfeld der Zwischenwahlen im November. Unser Basisszenario geht von einem geteilten Kongress aus, bei dem die Demokraten das Repräsentantenhaus gewinnen und die Republikaner die Kontrolle über den Senat behalten. Sollte dies eintreten, könnte es die Wahrscheinlichkeit bedeutender politischer Veränderungen während der verbleibenden Amtszeit von Präsident Trump verringern, darunter zusätzliche fiskalische Unterstützung und Deregulierung.
Aus Marktsicht erwarten wir nicht, dass ein gespaltener Kongress wesentliche Auswirkungen auf die Gewinntrends haben wird, was bedeutet, dass US-Aktien insgesamt gut positioniert bleiben dürften. Ein gespaltener Kongress könnte zudem die Argumente für hochwertige festverzinsliche Wertpapiere stärken. Sollte ein legislativer Stillstand die Wahrscheinlichkeit einer erheblichen fiskalischen Expansion verringern, könnten Inflations- und Zinserwartungen für die Märkte noch an Bedeutung gewinnen. Gleichzeitig bedeuten höhere Renditen, dass Anleihen nun eine bedeutendere Ertragsquelle darstellen als in weiten Teilen des vergangenen Jahrzehnts. In einem Marktumfeld, in dem die Unsicherheit weiterhin hoch ist, bleibt diese Kombination attraktiv.
Diese Woche | Trotzt das Wirtschaftswachstum den höheren Zinsen weiter?
Nachdem die jüngste Runde der Notenbanksitzungen hinter uns liegt, richtet sich die Aufmerksamkeit nun wieder auf die Konjunkturdaten. Die zentrale Frage bleibt, ob sich das globale Wachstum trotz höherer Zinsen und gestiegener Energiekosten weiterhin als widerstandsfähig erweisen kann.
In den USA werden die bevorstehenden Daten zur Bautätigkeit, zu den Aufträgen für langlebige Güter und zur Verbraucherstimmung (Freitag) weitere Einblicke in die Stärke der Binnennachfrage liefern. Diese Indikatoren sind von Bedeutung, da die Konsumausgaben nach wie vor ein wichtiger Wachstumsmotor sind.
Die vorläufigen Einkaufsmanagerindizes für September für Europa, die USA und Japan werden einen ersten Hinweis auf die Konjunkturentwicklung zum Ende des dritten Quartals geben. Anleger werden zudem das Verbrauchervertrauen in der Eurozone (Dienstag), das deutsche Ifo-Geschäftsklima (Donnerstag) sowie die neuesten Stimmungsdaten aus Deutschland und Großbritannien (Freitag) im Blick behalten.
Die übergeordnete Frage lautet, ob sich die jüngsten Anzeichen einer wirtschaftlichen Stabilisierung bis zum Jahresende fortsetzen können. Sollten sich die oben genannten Daten weiterhin als stabil erweisen, könnten sich die Märkte zunehmend mit einer Phase höherer Zinsen abfinden.
Im Rampenlicht steht diese Woche am Donnerstag das Treffen zwischen US-Präsident Trump und dem chinesischen Präsidenten Xi Jinping. Die Beziehungen zwischen den beiden größten Volkswirtschaften der Welt sind von großer Bedeutung, da sie den Handel, die Lieferketten und damit auch das Anlegervertrauen beeinflussen. Jegliche Anzeichen einer Verbesserung, wie sie sich im Vorfeld der Zusammenkunft in Washington andeuten, könnten die Marktstimmung stützen und dazu beitragen, den mit Handelskonflikten und Lieferketten verbundenen Inflationsdruck etwas zu mildern.
Die Märkte werden nach den gestrigen Landtagswahlen auch die politischen Entwicklungen in Deutschland im Auge behalten. Die CDU von Bundeskanzler Merz verfehlte knapp die 5-Prozent-Hürde, die für den Einzug in den Landtag des ostdeutschen Bundeslandes Mecklenburg-Vorpommern erforderlich ist. Auch wenn das Bundesland nur etwa 2 % der deutschen Bevölkerung ausmacht, könnte das Ergebnis es Merz erschweren, seine Reformagenda voranzutreiben.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch