Markt- und Investment-Update 26. Oktober 2026
4 mins to read this article

Das Wichtigste in 30 Sekunden:
-
Anleger reagieren zunehmend sensibler auf Risiken, die in Zeiten steigender Märkte leichter zu übersehen waren – von der Finanzierung von KI-Investitionen bis hin zu Staatsverschuldung und politischer Unsicherheit.
-
Dies führt zu größeren Unterschieden zwischen Unternehmen, Branchen und Ländern, anstatt zu einem allgemeinen Rückzug aus den Märkten.
-
Wir sehen nach wie vor Gründe, den Märkten positiv gegenüberzustehen, glauben jedoch, dass es an der Zeit ist, kritischere Fragen zu stellen: Wo liegen die Risiken, und welche lohnen es, eingegangen zu werden?
CHART der Woche
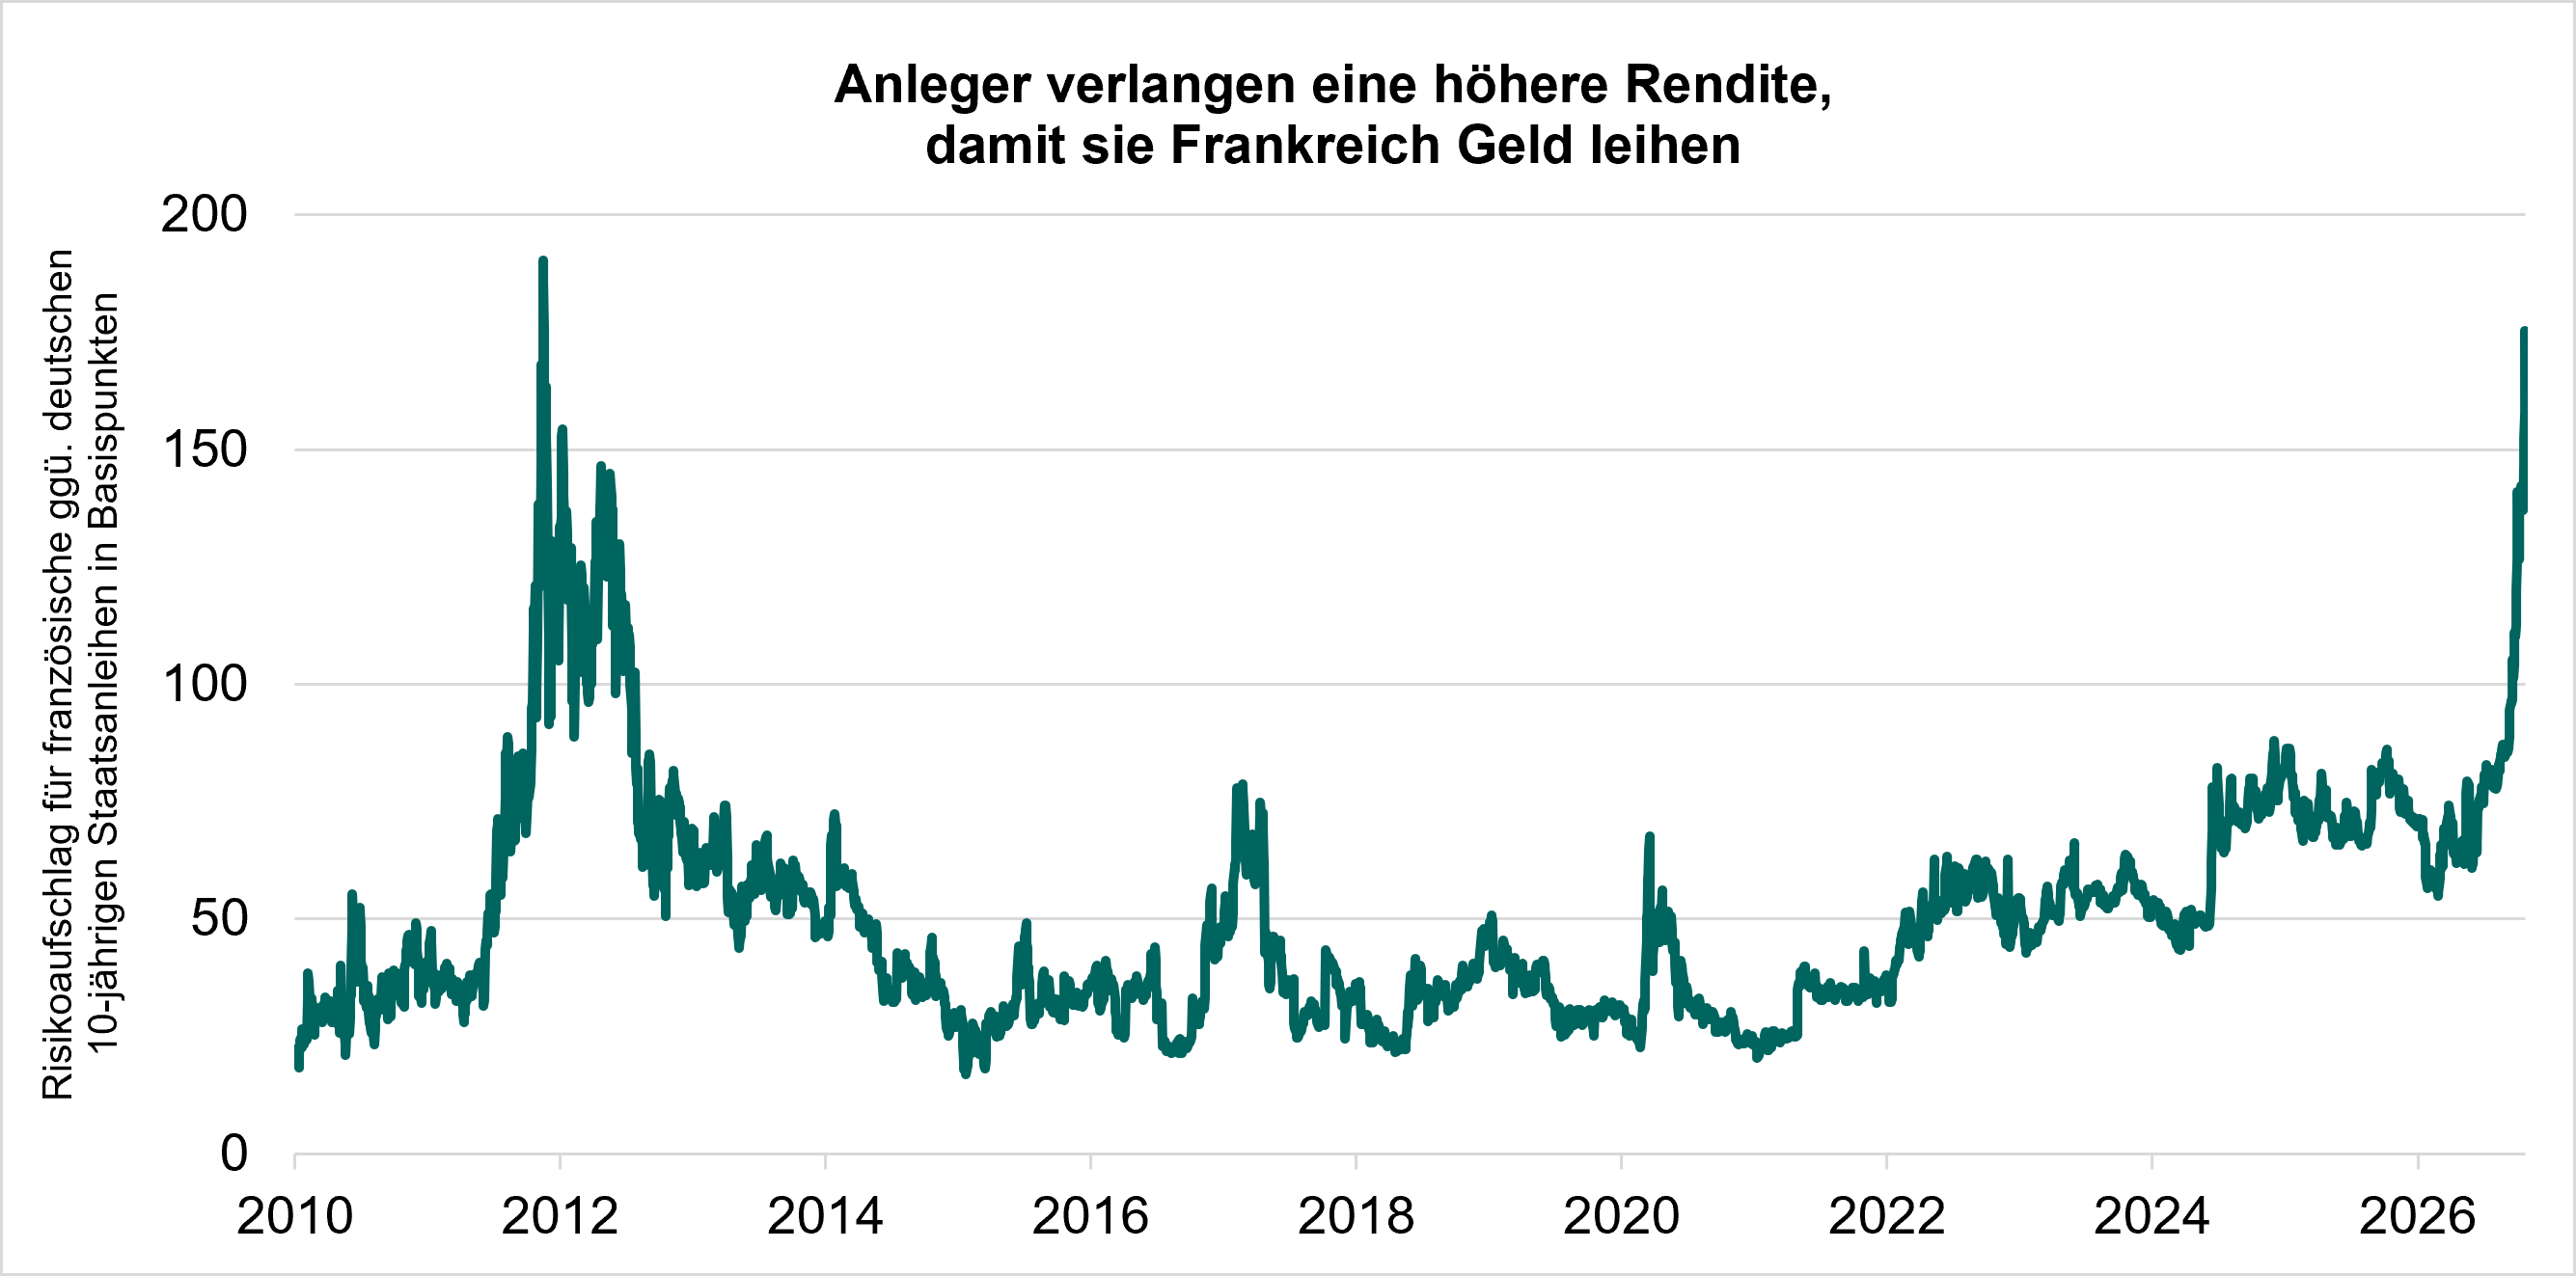
Quellen: Internes Research, LSEG Datastream.
Anleger schauen genauer hin
Die Weltwirtschaft zeigt sich weiterhin widerstandsfähig, doch Anleger finden immer mehr Gründe, hinter die Fassade zu blicken.
Die vergangene Woche lieferte dafür mehrere Beispiele. Fragen zur zunehmenden Verschuldung bzw. Finanzierung der KI-Infrastruktur belasteten Technologieaktien. Erneute Angriffe im Nahen Osten trieben den Preis für Brent-Rohöl auf über 115 US-Dollar je Barrel. Und in Frankreich verstärkte die politische Unsicherheit die seit Langem bestehenden Bedenken hinsichtlich der öffentlichen Finanzen des Landes.
Dies mögen auf den ersten Blick separate Themen sein, doch die Reaktion des Marktes deutet auf ein gemeinsames Thema hin. Anleger werden zunehmend selektiver bei der Entscheidung, wo sie bereit sind, Risiken einzugehen.
An den Aktienmärkten nahmen einige Anleger Gewinne bei Technologie-, Halbleiter- und KI-Infrastrukturunternehmen mit, während Kapital in die Branchen Gesundheit, Basiskonsum und Finanzen floss. Wir sehen darin keinen Rückzug aus Aktien. Vielmehr werden die gestellten Fragen anspruchsvoller, da der KI-Investitionszyklus kapitalintensiver geworden ist: Wie sollen all diese Investitionen finanziert werden, und welche Renditen werden letztendlich benötigt, um die heutigen Bewertungen zu rechtfertigen - und wie realistisch ist es, dass das so funktioniert?
Eine ähnliche Unterscheidung zeichnet sich auch zwischen einzelnen Ländern ab.
Frankreich war besonders stark betroffen, da politische Unsicherheiten die Sorgen um die Haushaltslage des Landes noch verstärken. Französische Aktien blieben hinter anderen zurück, während die Staatsanleihen des Landes unter erheblichen Druck gerieten. Die Rendite 10-jähriger französischer Staatsanleihen stieg über 5 %, und der Risikoaufschlag zu vergleichbaren deutschen Bundesanleihen weitete sich auf rund 170 Basispunkte aus – ein Niveau, das seit Jahrzehnten nicht mehr erreicht wurde. Unterdessen blieb die Nachfrage nach US-Staatsanleihen und deutschen Bundesanleihen relativ gut gestützt.
Der rote Faden ist Glaubwürdigkeit. Ganz gleich, ob Anleger ein ehrgeiziges Investitionsprogramm eines Unternehmens oder die Staatsfinanzen einer Regierung betrachten – sie achten genauer darauf, wie die Ausgaben finanziert werden und ob die zu erwartenden Renditen oder die wirtschaftlichen Aussichten die damit verbundenen Risiken rechtfertigen.
Positiv, aber selektiv an den Finanzmärkten
Die Weltwirtschaft zeigt sich weiterhin widerstandsfähig, und der mit der KI verbundene langfristige Investitionszyklus wirkt sich weiter positiv auf das Wachstum und die Unternehmensgewinne aus. Deshalb bevorzugen wir nach wie vor Aktien gegenüber Anleihen.
Die jüngsten Marktbewegungen untermauern jedoch die Notwendigkeit, bei der Risikoverteilung selektiv vorzugehen. Wir haben die Portfolios entsprechend der Entwicklung dieser Risiken angepasst. Wir haben unser Engagement in europäischen Aktien zu Beginn dieses Jahres reduziert und sind kürzlich zu einer neutralen Position bei europäischen Staatsanleihen übergegangen, da die fiskalischen und politischen Bedenken in Frankreich zugenommen haben. Gleichzeitig haben wir versucht, Wachstumschancen zu bewahren und eine größere Widerstandsfähigkeit aufzubauen, unter anderem durch Absicherungen in geeigneten Portfolios und ein reduziertes Engagement in US-Unternehmensanleihen.
Wir bleiben optimistisch für die Märkte, erkennen jedoch an, dass ein Umfeld mit höheren Ölpreisen, politischer Unsicherheit und steigendem Finanzierungsbedarf wohl zu einer deutlicheren Unterscheidung zwischen Gewinnern und Verlierern führen wird.
Diese Woche: Schwierige Entscheidung für die Notenbanken
Dieselben Kräfte, die Anleger zu einer selektiveren Auswahl veranlassen, erschweren auch den Notenbanken das Handeln.
Ein Ölpreis von rund 115 US-Dollar hält das Thema Inflation fest im Blickfeld. Gleichzeitig können höhere Anleiherenditen und geopolitische Unsicherheiten das Wirtschaftswachstum belasten. Für die US-Notenbank (Fed) und die Europäische Zentralbank (EZB) macht dies die nächste Zinsentscheidung weniger eindeutig.
Wir rechnen nicht damit, dass eine der beiden Notenbanken diese Woche die Zinsen anheben wird. Bei der Fed dürfte sich die Aufmerksamkeit stattdessen darauf richten, wie sie diese konkurrierenden Risiken gegeneinander abwägt und ob noch vor Jahresende eine weitere Anhebung erfolgen könnte.
Die EZB hat einen weiteren Grund, Geduld zu üben. Steigende Anleiherenditen in der Eurozone haben die finanziellen Rahmenbedingungen bereits verschärft, insbesondere in Frankreich. Wir gehen daher davon aus, dass sie bis Dezember abwarten wird, wenn aktualisierte Konjunkturprognosen ein klareres Bild von Inflation und Wachstum liefern dürften. Außerdem halten wir ein direktes Eingreifen in die französischen Anleihemärkte weiterhin für sehr unwahrscheinlich.
Anleger könnten daher in dieser Woche mehr aus der Art und Weise lernen, wie die Notenbanken diese Risiken beschreiben, als aus den Entscheidungen selbst.
In dieser Woche werden zudem Quartalsergebnisse großer Technologieunternehmen wie Microsoft, Alphabet und Amazon veröffentlicht. Zusammengenommen dürften sie Aufschluss über die Frage geben, die derzeit die Märkte beherrscht: Führt der außergewöhnliche Investitionszyklus im Bereich der künstlichen Intelligenz zu ausreichendem Umsatz- und Gewinnwachstum?
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch