

Markt- und Investment-Update 28. September 2026
4 mins to read this article

Das Wichtigste in 30 Sekunden:
-
Anleihen werden wieder interessanter. Höhere Renditen bedeuten, dass Anleger wieder nennenswerte Erträge aus hochwertigen Anleihen erzielen können.
-
Wir bleiben für das globale Wirtschaftswachstum optimistisch, gehen bei Risiken jedoch selektiver vor. Die Aktienmärkte haben sich trotz höherer Zinsniveaus als widerstandsfähig erwiesen, dennoch haben wir in den entsprechenden Portfolios Absicherungen gegen Kursverluste eingebaut.
-
Der US-Arbeitsmarktbericht am Freitag könnte das wichtigste Marktereignis der Woche sein. Fällt er stark aus, würde dies die Erwartungen einer weiteren Fed-Leitzinserhöhung verstärken, während schwächere Zahlen den Druck auf die US-Notenbank verringern könnten.
CHART der Woche
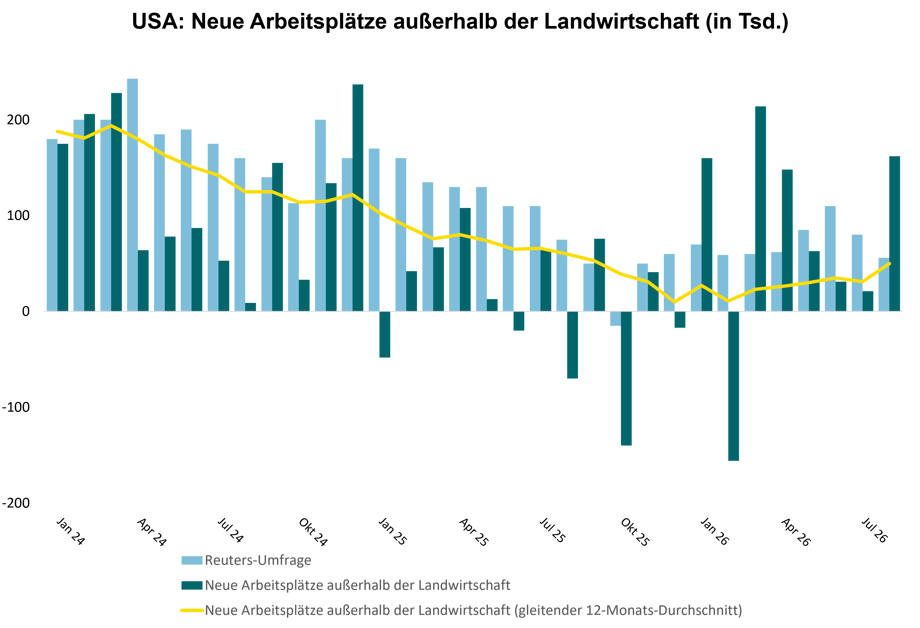
Quellen: Internes Research, LSEG Datastream.


Anleihen | Die Rückkehr der Erträge
Jahrelang mussten Anleger mit sehr geringen Erträgen aus hochwertigen Anleihen vorliebnehmen. Dieses Umfeld ändert sich nun.
Die Staatsanleiherenditen zogen in der vergangenen Woche in allen Industrieländern erneut an. Besser als erwartete Konjunkturdaten und Inflationsängste veranlassten Anleger dazu, die Wahrscheinlichkeit weiterer Leitzinserhöhungen neu einzuschätzen. Auch fiskalische Bedenken trugen zum Aufwärtsdruck auf die Renditen bei. Ein weiterer, weniger offensichtlicher Faktor könnten die enormen Investitionen in die KI-Infrastruktur sein, die den Wettbewerb um Kapital verschärfen.
Wer sich jedoch nur auf die Marktentwicklung der vergangenen Woche konzentriert, läuft Gefahr, das große Ganze zu übersehen. Die Bondrenditen sind weitgehend auf Niveaus zurückgekehrt, die wieder deutlich näher an den langfristigen historischen Durchschnittswerten liegen. In vielerlei Hinsicht erscheint das heutige Umfeld normaler als die Phase ungewöhnlich niedriger Zinsen, die auf die globale Finanzkrise und den Covid-Schock folgte.
Für Anleger ist dies wichtig. Höhere Renditen steigern die Erträge aus dem Halten von Anleihen und bieten einen größeren Puffer gegen künftige Marktbewegungen. Dieser Puffer ist mittlerweile erheblich. Nach unserer Analyse müsste die Rendite 10-jähriger US-Staatsanleihen von heute rund 5,2 % im Laufe des nächsten Jahres auf etwa 5,7 % oder in den nächsten zwei Jahren auf rund 6,6 % steigen, bevor die Gesamtrenditen negativ würden.
Kurzfristige Schwankungen sind weiterhin möglich. Politische Unsicherheit, Energiepreise und die Konkurrenz durch starke Aktienrenditen könnten die Rentenmärkte weiterhin unter Druck setzen. Dennoch sind Anleihen zunehmend in der Lage, die Rolle zu erfüllen, die Anleger traditionell von ihnen erwarten: Erträge zu generieren und gleichzeitig zur Diversifizierung des Portfolios beizutragen.
Portfoliostrategie | Optimistisch, aber nicht selbstgefällig
Die Finanzmärkte passen sich weiterhin an eine Welt mit höheren Zinsen an. Gleichzeitig haben geopolitische Spannungen und Unsicherheiten auf den Energiemärkten die Befürchtung geschürt, dass sich die Inflation als hartnäckiger erweisen könnte, als viele erwartet hatten.
In der Vergangenheit haben Phasen stark steigender Anleiherenditen die Finanzmärkte oft verunsichert. Bislang verlief das Jahr 2026 anders. Trotz höherer Kreditkosten haben sich die Aktienmärkte als widerstandsfähig erwiesen.
Ein Grund dafür könnte der starke Investitionszyklus im Bereich der künstlichen Intelligenz (KI) sein. In Verbindung mit erhöhten Ausgaben für Energieinfrastruktur und Verteidigung hat dies dazu beigetragen, die Konjunktur und das Anlegervertrauen zu stützen.
Vor diesem Hintergrund bleiben wir bei Aktien moderat übergewichtet, gehen dabei jedoch selektiv vor. Wir bevorzugen weiterhin US-Aktien und Papiere aus Schwellenländern, deren Wachstumsaussichten nach wie vor relativ attraktiv sind.
Allerdings bedeutet die starke Marktentwicklung in diesem Jahr, dass der Spielraum für Enttäuschungen geringer ist. Aus diesem Grund haben wir kürzlich den Schutz vor Kursverlusten in Portfolios erhöht, sofern die regulatorischen Rahmenbedingungen und die Kundensituation dies zulassen. Unser Ziel ist es nicht, unsere Beteiligung am Wachstum zu reduzieren, sondern die Widerstandsfähigkeit zu verbessern, falls die Märkte volatiler werden sollten.
Auch bei Gold bleiben wir übergewichtet. Wachsende Bedenken hinsichtlich der Schuldentragfähigkeit in den großen Volkswirtschaften haben dessen Attraktivität für einige Anleger verstärkt. Gold kann zudem in Zeiten wirtschaftlicher Schwäche Diversifizierungsvorteile bieten, auch wenn sein Kurs Schwankungen unterliegen kann.
Unsere allgemeine Einschätzung hat sich nicht geändert. Wir gehen davon aus, dass das Wirtschaftswachstum weiterhin positiv verläuft, sehen jedoch einen Mehrwert darin, die Teilhabe an diesem Wachstum mit einem Schutz vor unerwarteten Schocks in Einklang zu bringen.
Geopolitik | USA–China: weniger Spannungen, aber keine Lösung
Die Beziehungen zwischen den USA und China schienen in der vergangenen Woche etwas stabiler als sonst oft.
Das Treffen zwischen den Präsidenten Xi Jinping und Donald Trump erregte große Aufmerksamkeit, führte jedoch zu wenigen bedeutenden politischen Ankündigungen. Wichtiger für die Märkte war die Entscheidung, den Handelsfrieden aus dem letzten Jahr um zwei Monate zu verlängern und die Zölle bis zum 10. Januar auf einem niedrigeren Niveau zu belassen.
Die Verlängerung fiel kürzer aus, als viele Vertreter zuvor angedeutet hatten. Dennoch verschafft sie beiden Seiten zusätzliche Zeit, um eine umfassendere Einigung anzustreben, und mindert einige unmittelbare Risiken für die globalen Märkte.
Anleger sollten darauf achten, Stabilisierung nicht mit einer Lösung zu verwechseln. Der strategische Wettbewerb in Bereichen wie Technologie, Handel und nationale Sicherheit bleibt weiterhin bestehen.
Das Augenmerk wird sich nun wieder auf die innenpolitischen Entwicklungen richten.
In China werden Anleger auf weitere Signale der politischen Entscheidungsträger hinsichtlich Maßnahmen zur Stützung des Konsums, des Wohnungsmarkts und des Wirtschaftswachstums achten. Die Herausforderung bleibt klar: Die Produktion wächst weiterhin schneller als der Konsum, was den Druck auf die politischen Entscheidungsträger erhöht, die Binnennachfrage anzukurbeln.
In den USA richtet sich der Fokus zunehmend auf die bevorstehenden Zwischenwahlen. Unser Basisszenario geht weiterhin von einem gespaltenen Kongress aus, in dem die Demokraten die Kontrolle über mindestens eine Kammer zurückgewinnen. Zwar ist das Wahlergebnis an sich von Bedeutung, doch werden Anleger vor allem daran interessiert sein, was es für die künftige Politik und die Ausgabenpläne bedeutet.
Diese Woche | Starke Wirtschaft bei niedriger Inflation?
Die zentrale Frage für Anleger diese Woche lautet, ob das Wirtschaftswachstum stark genug bleibt, um die Unternehmensgewinne zu stützen, ohne erneut Inflationsdruck zu erzeugen.
In Europa gipfeln die Inflationsdaten aus Spanien, Frankreich, Italien und Deutschland (Mittwoch) am Freitag in den Zahlen für die Eurozone. Da die Ölpreise weiterhin bei über 100 US-Dollar je Barrel Brent liegen, dürfte die Gesamtinflation auf hohem Niveau bleiben.
Die Märkte rechnen derzeit damit, dass die Europäische Zentralbank ihre Leitzinsen erneut anheben wird. Zwar besteht das Risiko, dass die Zentralbank die Zinsen etwas stärker anhebt, doch erwarten wir keine Serie von Erhöhungen. Höhere Energiepreise schmälern die Kaufkraft der Verbraucher und könnten letztendlich die Nachfrage schwächen, was es den politischen Entscheidungsträgern ermöglichen könnte, die Zinsen unverändert zu lassen.
In den USA wird sich die Aufmerksamkeit auf den von der Fed bevorzugten Inflationsmaßstab, den Kernindex der persönlichen Konsumausgaben, sowie auf eine Reihe von Arbeitsmarktindikatoren richten, darunter offene Stellen, die Beschäftigungszahlen im privaten Sektor und den am Freitag erscheinenden Bericht über die Beschäftigungszahlen außerhalb der Landwirtschaft.
Diese Beschäftigungsdaten fielen im Vormonat stark aus. Sollten die Zahlen dieser Woche ein ähnliches Bild zeichnen, könnten die Anleger zu größerer Zuversicht gelangen, dass die Fed noch eine weitere Zinserhöhung vor sich hat. Dies bleibt unser Basisszenario, möglicherweise bei der Sitzung im Oktober oder Dezember.
Auch China wird weiterhin im Fokus stehen. Die im Laufe der Woche veröffentlichten Konjunkturumfragen werden einen weiteren Hinweis auf das Gleichgewicht zwischen Produktion und Binnennachfrage liefern. Anleger werden nach Anzeichen dafür Ausschau halten, dass die politischen Entscheidungsträger bereit sein könnten, die Unterstützungsmaßnahmen im Vorfeld der Plenarsitzung des Zentralkomitees Ende Oktober zu beschleunigen.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch