Stiftungsgründung als strategisches Instrument für Vermögensnachfolge und Engagement
15 mins to read this article

Eine Stiftungsgründung ist eine bedeutende Entscheidung. Sie verbindet die Strukturierung von Vermögen mit der Frage, was dauerhaft erhalten und weitergegeben werden soll: an die Gesellschaft ebenso wie an die eigene Familie. Es geht dabei nicht nur um finanzielle Ziele, sondern auch um Werte und Vermächtnis.
Deutschland bietet dafür einen besonders fruchtbaren Boden: Mit mehr als 27.000 rechtlich selbständigen Stiftungen zählt das Land zu den lebendigsten Stiftungslandschaften Europas. Getragen von einer langen Tradition des persönlichen Engagements von Familien und Unternehmern, gewinnt das Thema im Rahmen der generationenübergreifenden Planung zusätzlich an Aktualität. Viele Eigentümer möchten über die materielle Vermögensweitergabe hinaus auch Haltung vermitteln.
Der folgende Beitrag bietet Ihnen klare Orientierung, wann eine Stiftungsgründung sinnvoll ist, welche Formen es gibt und wie sich eine Stiftung in eine ganzheitliche Vermögensstrategie einfügt.
Warum eine Stiftungsgründung in Betracht ziehen?
Eine Stiftung ist ein mit eigener Rechtspersönlichkeit ausgestattetes Vermögen, welches der Stiftung selbst gehört und das dauerhaft einem vom Stifter bestimmten Zweck gewidmet ist. Anders als ein Unternehmen hat sie weder Gesellschafter noch Eigentümer. Sie existiert um ihrer selbst willen im Dienste des Zwecks, der in ihrer Satzung festgeschrieben ist.
- Kontinuität: Das Vermögen überdauert den Stifter, ohne durch eine klassische Erbfolge aufgeteilt zu werden.
- Steuerung: Die Regeln für Verwaltung und Ausschüttung können dauerhaft und verbindlich festgelegt werden.
- Werte: Der Wunsch, das eigene Vermögen im Einklang mit den eigenen Werten einzusetzen und damit einen nachhaltigen Beitrag zu sozialen, ökologischen oder ethischen Zielen zu leisten.
Gut zu wissen: Die Begünstigten einer Stiftung (Destinäre) erhalten deren Erträge, besitzen jedoch nicht vom zugrunde liegenden Vermögen. Das Grundstockvermögen ist in der Regel ungeschmälert zu erhalten je nach Satzung, Landesstiftungsrecht und Ausgestaltung sind jedoch Ausnahmen möglich, etwa bei einer Verbrauchsstiftung, deren Vermögen zeitlich begrenzt aufgebraucht werden kann. Die Erträge dienen einem Zweck, einer Familie oder beiden zugute.
Welche Ziele lassen sich mit einer Stiftung verfolgen?
Eine Stiftung kann zugleich finanzielle und ideelle Ziele verfolgen. Dabei treten drei Zwecke am häufigsten in den Vordergrund und ergänzen einander vielfach:
- Ein Vermögen langfristig erhalten. Es durch die Vermögensverwaltung für Stiftungen zusammenhalten, statt es über Generationen hinweg aufzuteilen.
- Werte weitergeben, über das Materielle hinaus. Eine Vision und mitunter das Lebenswerk eines Menschen: Die Satzung wird zu ihrer Hüterin.
- Einen Zweck unterstützen. Bei gemeinnützigen Stiftungen finanziert das Stiftungsvermögen ein dauerhaftes Engagement wie Forschung, Kultur, soziales Wirken, Umwelt und vieles mehr.
Das Gleichgewicht zwischen diesen Zielen hängt vom Profil, den Vorhaben und den Überzeugungen jedes Einzelnen ab. Diese persönliche Dimension macht eine sorgfältige Vorüberlegung und eine fundierte Beratung zur Stiftungsgründung unerlässlich.
Welche Arten von Stiftungen gibt es in Deutschland?
Das deutsche Recht unterscheidet mehrere Stiftungsformen, die sich vor allem durch ihren Zweck voneinander abgrenzen. Diese Ausgangsentscheidung bestimmt alles Weitere: Steuerung, Begünstigte und steuerliche Behandlung.
Die gemeinnützige Stiftung
Sie verfolgt gemeinnützigen Zweck. Im Gegenzug für dieses Engagement genießt sie einen privilegierten steuerlichen Rahmen, insbesondere die weitestgehende Befreiung der zur Erfüllung der satzungsmäßigen Zwecke erzielten Erträge. Diese Begünstigung hängt jedoch von der jeweiligen Sphäre der Einkünfte ab, etwa ob diese aus reiner Vermögensverwaltung oder aus einem wirtschaftlichen Geschäftsbetrieb stammen, sowie von der tatsächlichen Geschäftsführung der Stiftung. Sie ist das Instrument einer strukturierten und dauerhaften Philanthropie. Den privaten Interessen des Stifters oder seiner Familie darf sie hingegen nur in sehr untergeordnetem Maße dienen.
Die Familienstiftung
Sie ist privaten Zwecken gewidmet: dem Wohl und dem Zusammenhalt einer oder mehrerer Familien. Sie genießt nicht die der Gemeinnützigkeit vorbehaltenen Vorteile, ermöglicht jedoch das, was die Philanthropie nicht erlaubt: für die Bedürfnisse der Angehörigen zu sorgen oder etwa ein Unternehmen im Familienkreis zu erhalten.
Zur Einordnung: Die gemeinnützige Stiftung dient einem oder mehreren Zwecken, die Familienstiftung dient einer Familie. Steuerlich wie satzungsrechtlich sind beide klar voneinander getrennt.
Hybride Struktur: die Doppelstiftung
Die Doppelstiftung verbindet eine gemeinnützige Stiftung und eine Familienstiftung. Beide sind rechtlich getrennt, aber aufeinander abgestimmt und auf ein gemeinsames Vermögen bezogen. Oft handelt es sich dabei um eine Unternehmensbeteiligung.
Sie kann dazu beitragen, gemeinnützige und familienbezogene Ziele miteinander zu verbinden und die langfristige Unternehmenskontinuität zu unterstützen. Ihre Errichtung erfordert eine feine Abstimmung der Satzungen und Organe.
Übersicht: Stiftungen und Bestimmungen
| Kernelement | Gemeinnützige Stiftung | Familienstiftung | Hybride Struktur: Doppelstiftung |
| Zweck | Gemeinwohl | Wohl einer Familie | Beides, aufeinander abgestimmt |
| Begünstigte | Zweck / die Allgemeinheit | Familienmitglieder | Zweck und Familie |
| Typische Verwendung | Dauerhafte Philanthropie | Vermögensnachfolge in der Familie | Unternehmenskontinuität |
| Steuerlicher Anhaltspunkt | Privilegierter Rahmen (Befreiungen) | Steuerklassenprivileg; 30-Jahres-Zyklus | Kombination beider Regelungen |
Die Merck Finck Stiftung als Dachstiftung
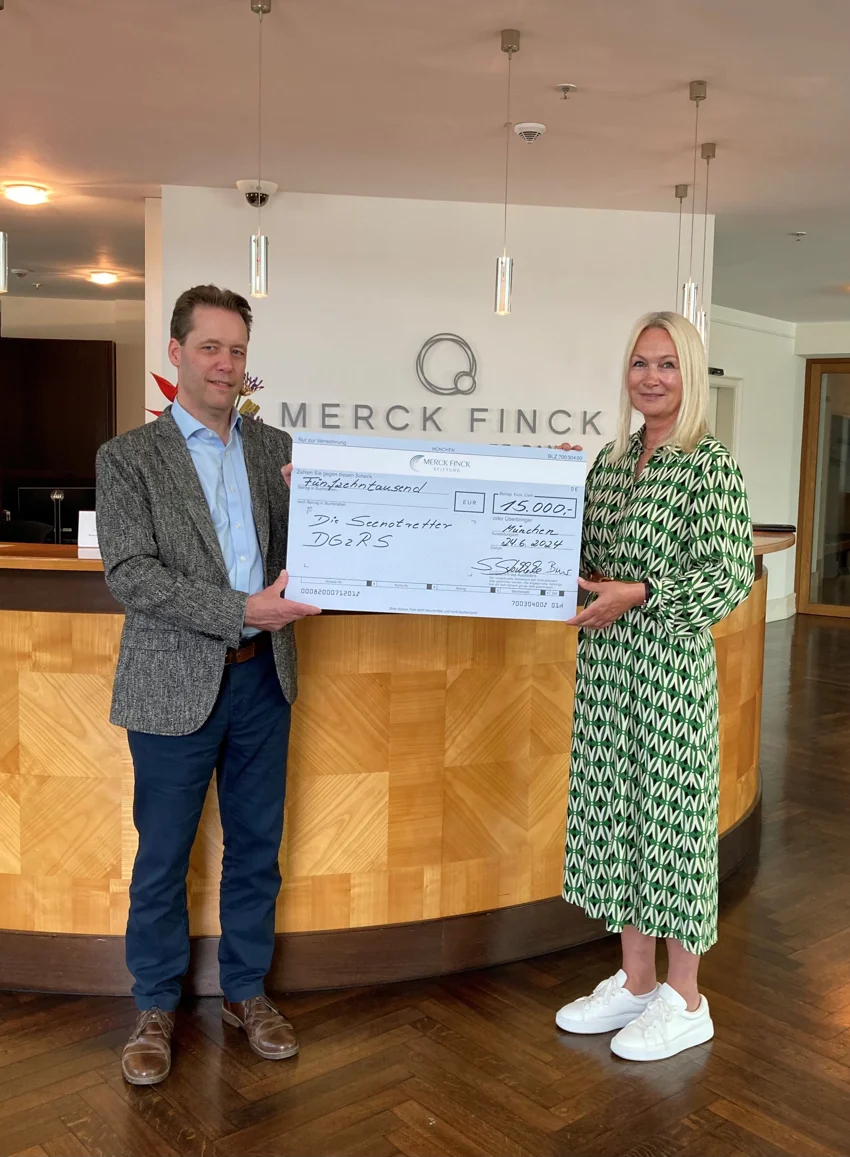
Die Merck Finck Stiftung bietet eine Möglichkeit, sich gemeinnützig zu engagieren, ohne eine eigene Stiftung errichten zu müssen. Als Dachstiftung ermöglicht sie Zustiftungen, die in das Stiftungsvermögen eingehen und damit langfristig für die Zweckverwirklichung zur Verfügung stehen. So verbinden sich persönliches Engagement und eine verlässliche Struktur für die Förderung bedeutender Zukunftsfelder.
Eine Zustiftung ermöglicht die Wahl zwischen ungebundener und zweckgebundener Förderung. Unterstützt werden insbesondere Projekte in den Bereichen Bildung und Erziehung, Jugend- und Altenhilfe sowie Kunst und Kultur, Wissenschaft, Forschung sowie Natur- und Umweltschutz.
Hinweis: Die Merck Finck Stiftung ergänzt diese ForDachmen als Dachstiftung: Sie ermöglicht Zustiftungen als weniger aufwendige Alternative zur eigenen Stiftungsgründung und verbindet gemeinnütziges Engagement mit einer langfristigen Förderstruktur. Ihr Name dauert so über Generationen fort.
Wie fügt sich eine Stiftung in Ihre Vermögensstrategie ein?
Eine Stiftung entfaltet ihren vollen Nutzen, wenn sie gut in Ihre Vermögens- und Nachfolgeplanung eingebettet ist. Sie steht dann im Zusammenhang mit dem übrigen Vermögen, mit bestehenden Strukturen und mit Ihren persönlichen Zielen. So wird sie zu einem Baustein, der sich sinnvoll in das Gesamtbild einfügt.
Vor der Gründung stellen sich einige Fragen: Welcher Teil des Vermögens soll in die Stiftung übergehen, und welcher Teil soll Ihrer Familie vorbehalten bleiben? Wie lässt sich der Satzungszweck in eine passende Anlagestrategie übersetzen? Und welcher Liquiditätsbedarf sollte eingeplant werden, damit der Stiftungszweck zuverlässig erfüllt werden kann?
Zur Einordnung: Entscheidend sind der Satzungszweck, die gewünschte Steuerung, der Zeithorizont der Ausschüttungen sowie die Abstimmung mit Testament und übriger Vermögensstruktur. Diese Punkte sollten stets gemeinsam betrachtet werden.
Welche rechtlichen und steuerlichen Aspekte sollte man im Blick behalten?
Die Übertragung von Vermögen auf eine Stiftung gilt als unentgeltliche Zuwendung. Für gemeinnützige Stiftungen sieht der Gesetzgeber sowohl bei der Errichtung zu Lebzeiten als auch von Todes wegen beträchtliche steuerliche Begünstigungen vor.
Wie wird eine Stiftung über die Jahre geführt und verwaltet?
Sobald die Stiftung ausgestattet ist, verwalten ihre Organe das Vermögen. Der Vorstand trägt dabei die Hauptverantwortung und handelt im Rahmen der Satzung. Ziel ist es, das Stiftungskapital zu erhalten und zugleich ausreichende Erträge zu erwirtschaften, die den Stiftungszweck verlässlich tragen.
Anlagepolitik, Risikoniveau, Ausschüttungsregeln, der Ausschluss bestimmter Anlagen und die Liquiditätsplanung sollten früh festgelegt werden. Viele Stiftungen stützen sich auf einen Stiftungsfonds oder ein passendes Verwaltungsmandat. Entscheidend ist dabei eine verlässliche Begleitung, damit die Stiftung ihren Zweck langfristig erfüllen kann. Sie sorgen für ein transparentes Investment, das mit Ihren Werten im Einklang steht.
Beispiel: Eine gemeinnützige Stiftung verfügt über ein Stiftungsvermögen von 2.000.000 € und schüttet ausschließlich ihre ordentlichen Erträge aus, um das Kapital langfristig zu erhalten. Betragen diese Erträge beispielsweise 3 % nach Kosten pro Jahr, steht jährlich ein rechnerisches Budget von 60.000 € für Ausschüttungszwecke zur Verfügung, ohne das Stiftungsvermögen anzutasten. Die tatsächliche Höhe der Erträge hängt von den Märkten ab und bleibt ungewiss.
Exkurs Familienstiftung
Für die Familienstiftung gewährt der Gesetzgeber ein Steuerklassenprivileg: Tarif und Freibetrag richten sich nach dem Verwandtschaftsverhältnis zwischen dem Stifter und dem entferntesten in der Satzung vorgesehenen Begünstigten.
Beispiel: Ein Unternehmer stattet seine Familienstiftung mit 5.000.000 € aus. Seine Satzung benennt seine Kinder als entfernteste Begünstigte: Der anwendbare Freibetrag beträgt damit 400.000 € pro Kind (Steuerklasse I). Hätte er zum Beispiel Enkel als entfernteste Begünstigte vorgesehen, wäre dieser Freibetrag deutlich geringer ausgefallen.
Alle 30 Jahre: die Erbersatzsteuer
Da eine rechtlich selbstständige Familienstiftung auf Dauer angelegt ist, unterstellt das Gesetz alle 30 Jahre eine fiktive Vermögensübertragung mit entsprechender Besteuerung, der Erbersatzsteuer.
Im laufenden Betrieb
Die Erträge der Stiftung unterliegen der Körperschaftsteuer, in der Regel rund 15% zuzüglich Solidaritätszuschlag. Ausschüttungen an die Begünstigten unterliegen grundsätzlich der Kapitalertragsteuer von 25%. Diese Parameter sind nur ein Baustein der Verwaltungsstrategie.
Die Begleitung durch Merck Finck A Quintet Private Bank
Welche Stiftungsform für Sie passt, hängt von Ihren Zielen und Vorstellungen ab. Eine Stiftung sinnvoll aufzustellen bedeutet, Steuerung und Vermögensverwaltung sorgfältig aufeinander abzustimmen.
Genau hier setzt Merck Finck an. Unsere Teams begleiten Sie bei der stiftungsgerechten Vermögensstrukturierung und Vermögensverwaltung. Soweit rechtliche oder steuerliche Fragen betroffen sind, arbeiten wir auf Wunsch mit den von Ihnen beauftragten Rechts- und Steuerberatern zusammen. Eine Rechts- oder Steuerberatung durch Merck Finck erfolgt nicht. Jedes Stiftungsvorhaben ist einzigartig und braucht eine passende Lösung.
Die vorstehenden Informationen dienen ausschließlich der allgemeinen Information und stellen weder eine Rechts- noch eine Steuerberatung dar. Sie können eine auf die persönlichen und wirtschaftlichen Verhältnisse des Einzelnen abgestimmte Beratung durch hierzu befugte Rechtsanwälte und Steuerberater nicht ersetzen. Die rechtliche und steuerliche Behandlung einer Stiftung hängt von ihrer konkreten Ausgestaltung sowie den persönlichen Verhältnissen des Stifters und der Begünstigten ab. Steuerliche Rahmenbedingungen können sich ändern.