Frankreich: Warum die Märkte zunehmend nervös werden
4 mins to read this article

Seit September bleiben die französischen Märkte hinter ihren europäischen Pendants zurück. Bei den Aktien hat der CAC 40 (-5,6 %) schlechter abgeschnitten als der paneuropäische STOXX 600 (-1,7 %). Die Renditen französischer 10-jähriger Staatsanleihen erreichten 5 % – den höchsten Stand seit 2002 und etwa 1,5 % mehr als ihre deutschen Pendants. Der Euro hat gegenüber dem US-Dollar um 3 % nachgegeben. Diese Entwicklungen spiegeln dieselbe Sorge wider: Die Anleger sind zunehmend besorgt über die fiskalischen und politischen Aussichten Frankreichs.
Es geht um die öffentlichen Finanzen…
Im Mittelpunkt dieser Sorgen steht der Zustand der öffentlichen Finanzen des Landes. Die Staatsverschuldung hat 120 % des BIP erreicht, eines der höchsten Niveaus in der Eurozone. Das Haushaltsdefizit liegt weiterhin bei über 5 % des BIP und damit deutlich über den europäischen Vorgaben. Gleichzeitig erschweren höhere Zinsen die Bewältigung des Problems. Die Renditen von Staatsanleihen weltweit sind im Jahr 2026 gestiegen, angetrieben von höheren Energiepreisen und einem robusten Wirtschaftswachstum, was beides zu Erwartungen höherer Zinsen geführt hat. Am stärksten sind jedoch die französischen Renditen gestiegen, was durch die sich verschlechternde Entwicklung der französischen öffentlichen Finanzen noch verstärkt wurde.
Europäische Union: Staatsverschuldung in % des BIP
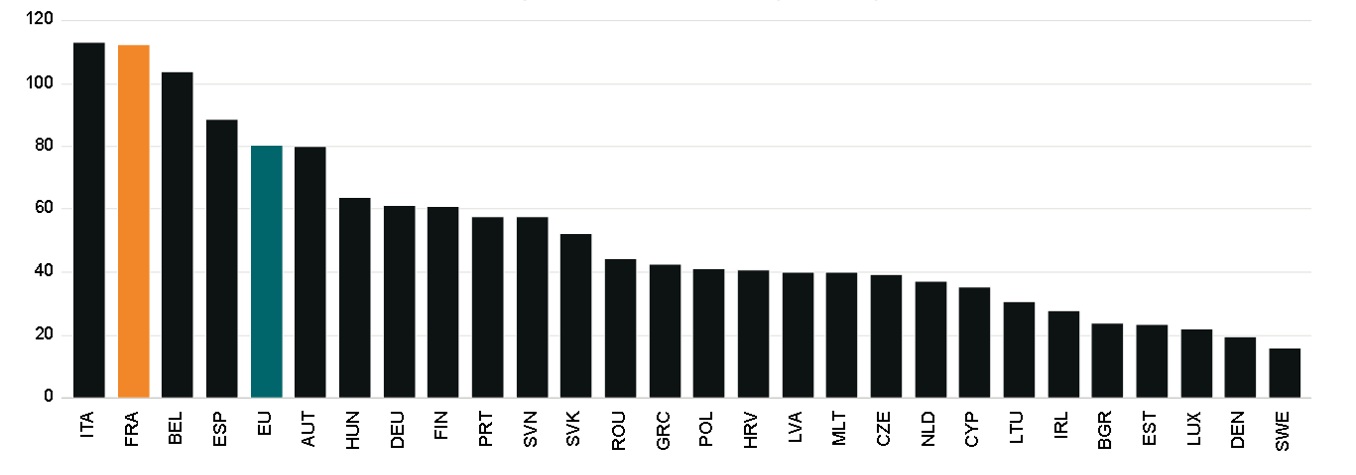
Quellen: Internes Research, LSEG Datastream
Während eines Großteils des vergangenen Jahrzehnts konnten Regierungen zu außergewöhnlich niedrigen Kosten Kredite aufnehmen. Heute wird die Refinanzierung von Schulden deutlich teurer. Dies erschwert es, die Staatsverschuldung ohne schwierige politische Entscheidungen zu stabilisieren.
Die Anleger richten ihr Augenmerk daher auf den Haushaltsprozess, über den das Parlament bis zum 17. Dezember abstimmen muss. Die Reaktion des Marktes deutet darauf hin, dass die Anleger zunehmend daran zweifeln, dass Frankreich in der Lage ist, sein Defizit zu reduzieren und die Schuldenentwicklung zu stabilisieren, ohne diese schwierigen Entscheidungen zu treffen. Der aktuelle Haushaltsentwurf könnte zwar eine weitere Verschlechterung der öffentlichen Finanzen verhindern und eine gewisse Entlastung bringen, doch nach den aktuellen Prognosen ist es unwahrscheinlich, dass er die Schuldenentwicklung vollständig stabilisieren wird.
…und die Politik: Welche finanzpolitischen Veränderungen könnte ein Wechsel mit sich bringen?
Finanzpolitische Bedenken sind nur ein Teil des Gesamtbildes. Auch die politische Unsicherheit nimmt zu. Soziale Spannungen und Proteste, die durch Sorgen um die Lebenshaltungskosten ausgelöst werden, könnten die Aussichten für Reformen erschweren. Die Aufmerksamkeit richtet sich zunehmend auf die Präsidentschafts- und Parlamentswahlen im Jahr 2027. Investoren versuchen nicht nur einzuschätzen, wer gewinnen könnte, sondern auch, was eine neue Regierung für die Finanzpolitik bedeuten könnte.
Man könnte leicht annehmen, dass ein politischer Wandel zu höheren Ausgaben und größeren Defiziten führen würde, und es gibt mehrere Szenarien, die darauf hindeuten, dass dies ein mögliches Ergebnis ist. Doch die Realität könnte differenzierter aussehen. Während die meisten Kandidaten ihre wirtschaftspolitischen Vorschläge noch nicht vorgestellt haben, sehen die Vorschläge des Rassemblement National, dessen Kandidat derzeit in den meisten Meinungsumfragen führt, beispielsweise Ausgabenkürzungen, einen mittelfristigen Primärüberschuss und Haushaltsregeln vor, die darauf abzielen, die Verschuldung auf einen Abwärtspfad zu bringen. Ob diese Ziele glaubwürdig erreicht werden können, bleibt abzuwarten, doch sie stellen die Ansicht in Frage, dass ein Regierungswechsel automatisch eine expansive Finanzpolitik bedeuten würde.
Derzeit zeigen sich die Märkte noch nicht überzeugt. Höhere Anleiherenditen signalisieren, dass die Anleger für die steigenden Risiken eine höhere Kompensation fordern. Höhere Kreditkosten erschweren jedoch die Finanzierung fiskalpolitischer Versprechen, erhöhen die Kosten der Untätigkeit und schränken den Spielraum künftiger Regierungen für politische Maßnahmen ein. In diesem Sinne kann der Marktdruck durch höhere Anleiherenditen dazu beitragen, die politische Debatte in Richtung einer strengeren Haushaltsdisziplin zu lenken.
.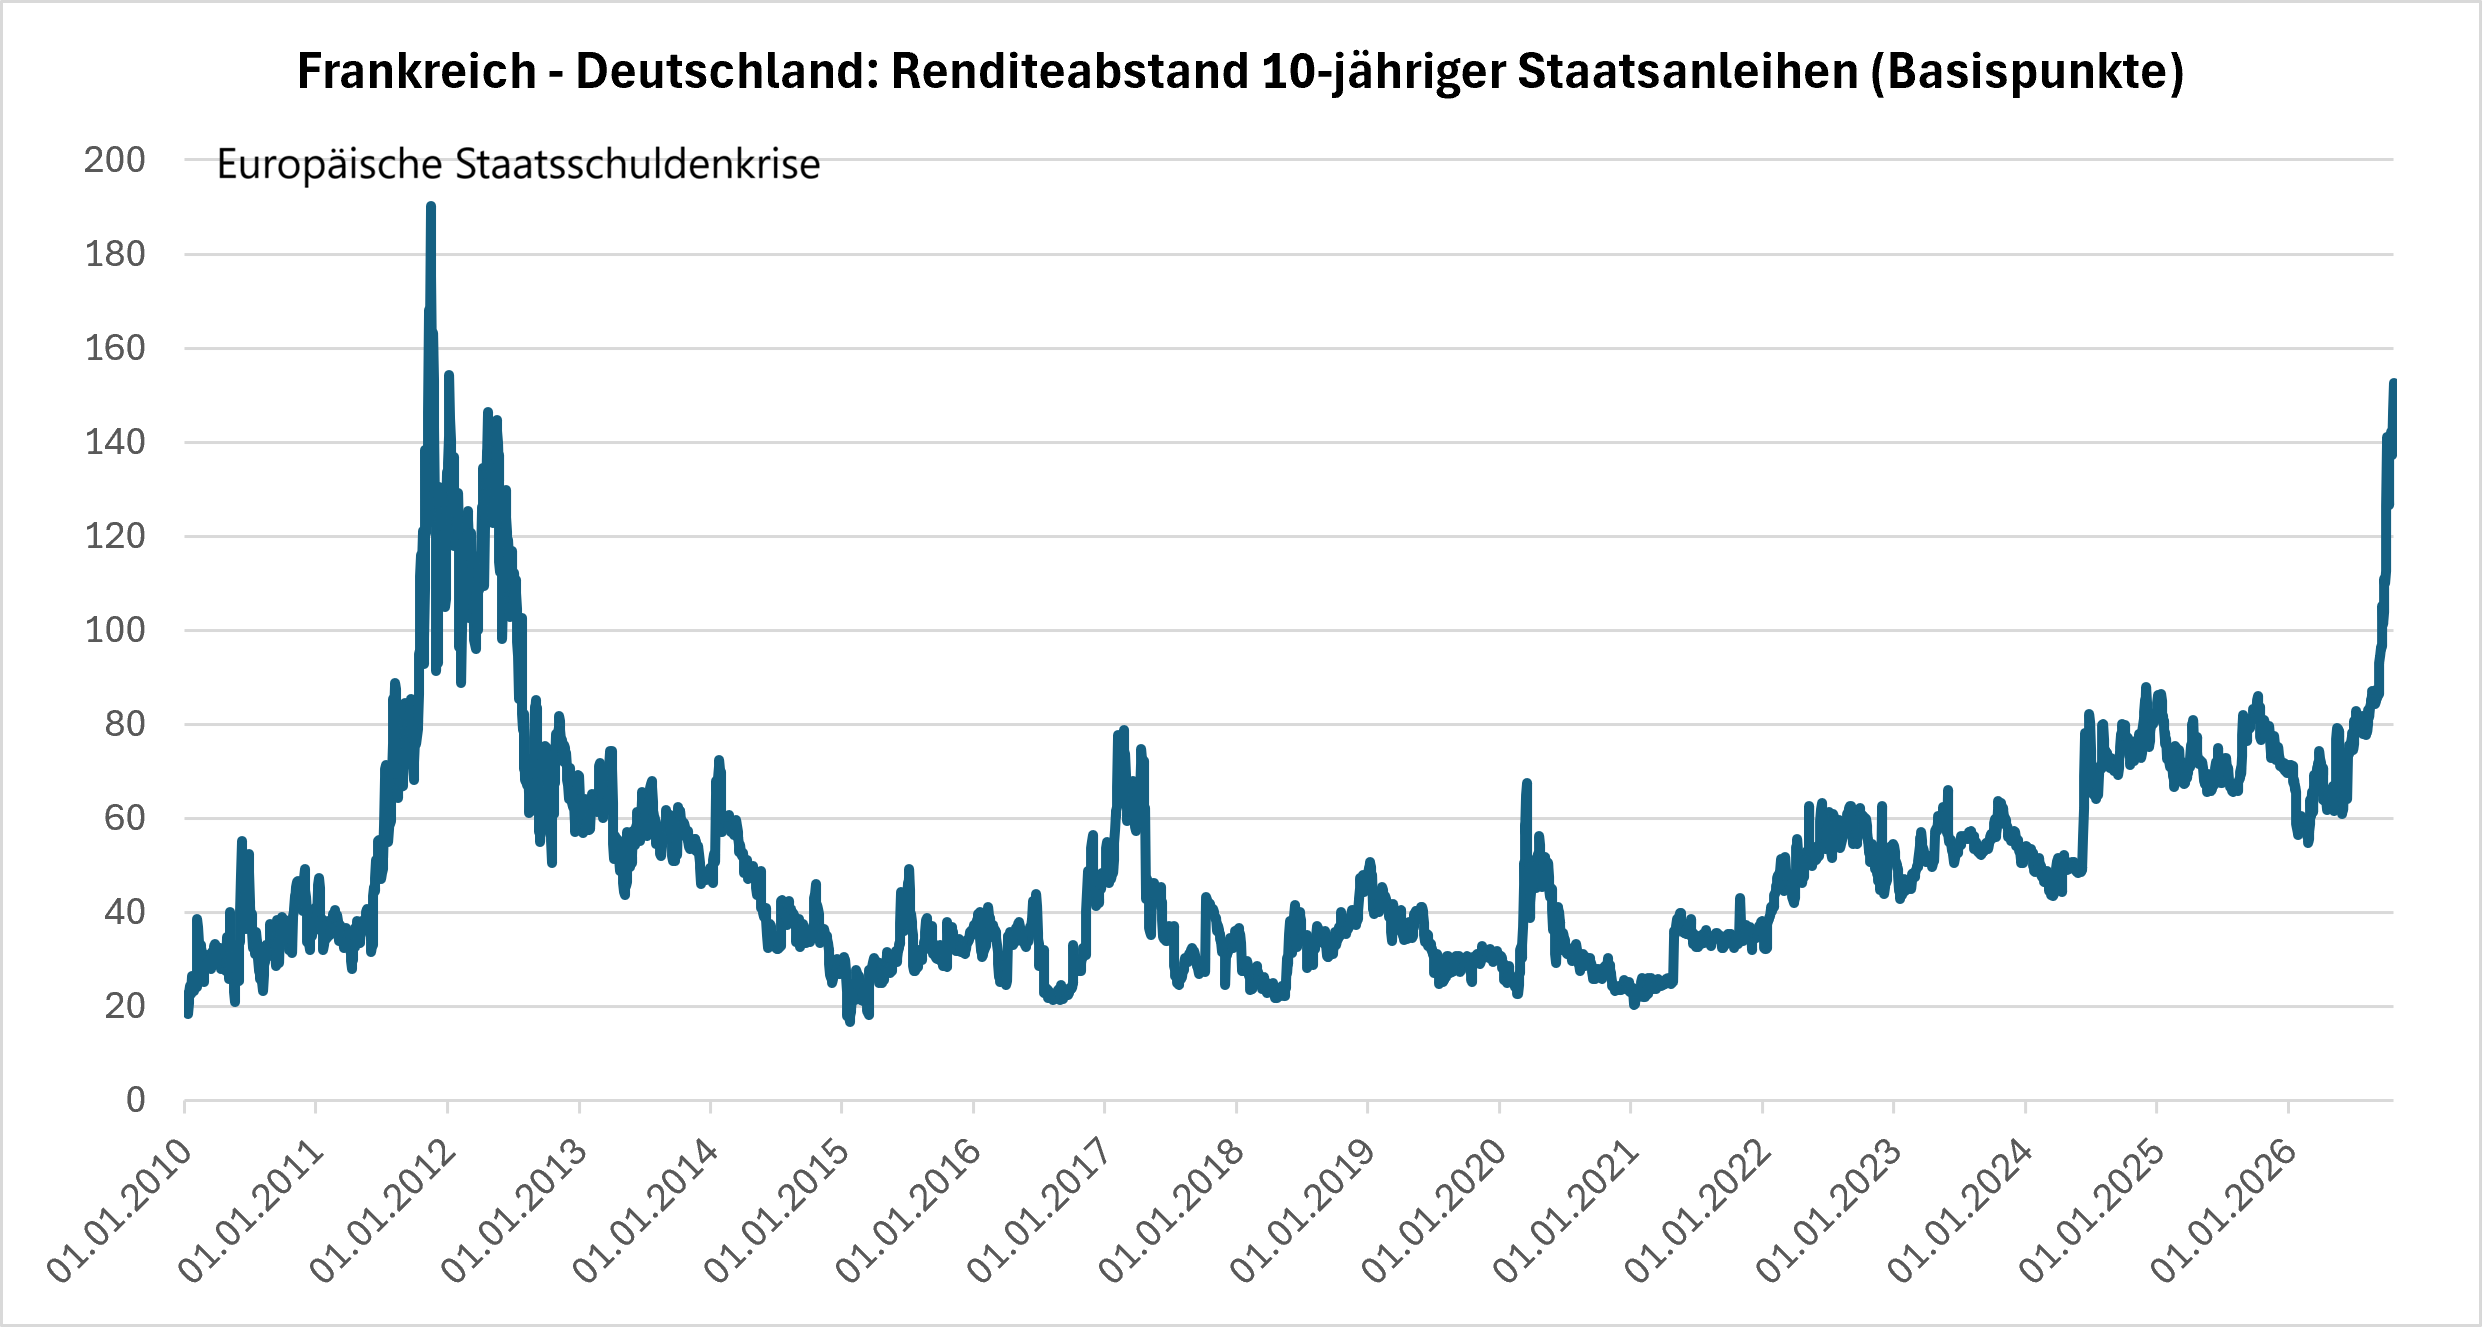
Quellen: Internes Research, LSEG Datastream. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Renditen
In der Opposition zu sein ist eine Sache, zu regieren eine andere
Politische Anreize ändern sich oft, sobald Parteien von der Opposition in die Regierung wechseln. Italien bietet hierfür ein anschauliches Beispiel. Bevor Giorgia Meloni 2022 Ministerpräsidentin wurde, befürchteten viele Anleger eine Konfrontation mit den europäischen Institutionen und eine Verschlechterung der Haushaltslage Italiens. Stattdessen verfolgte die Regierung einen weitaus pragmatischeren Ansatz, als viele erwartet hatten.
Die Gründe dafür liegen auf der Hand. Regierungen müssen Haushalte verabschieden, Schulden refinanzieren und das Vertrauen der Investoren aufrechterhalten. Eine hohe Verschuldung lässt weniger Spielraum für politische Experimente, als Wahlkampfrhetorik vermuten lassen könnte. Finanzmärkte und europäische Institutionen erlegen Beschränkungen auf, die schwer zu ignorieren sind.
Frankreich wird möglicherweise nicht unbedingt denselben Weg einschlagen. Seine politischen und wirtschaftlichen Rahmenbedingungen sind anders. Dennoch bleibt die allgemeine Erkenntnis relevant: Die Regierung eines Landes mit einer Verschuldung von fast 120 % des BIP fördert in der Regel finanzpolitischen Realismus, unabhängig von der politischen Zugehörigkeit.
Keine weitere Eurokrise
Wichtig ist, dass das heutige Europa viel stärker ist als während der Staatsschuldenkrise von 2010–2012. Die Banken sind besser kapitalisiert, die außenwirtschaftlichen Ungleichgewichte sind geringer, und der institutionelle Rahmen der Eurozone ist robuster.
Europa verfügt nun über Sicherheitsvorkehrungen, die es vor einem Jahrzehnt noch nicht gab. Der Europäische Stabilitätsmechanismus bietet einen finanziellen Sicherheitsmechanismus, während die Europäische Zentralbank über Instrumente verfügt, die darauf ausgelegt sind, eine ungeordnete Fragmentierung der Märkte für Staatsanleihen zu verhindern. Diese Maßnahmen verringern das Risiko, dass sich Spannungen in einem Land zu einer umfassenderen Krise ausweiten.
Frankreich benötigt nach wie vor einen glaubwürdigen Kurs zur Senkung der Defizite und zur Stabilisierung der Verschuldung. Doch die heutigen Herausforderungen sollten nicht automatisch durch die Brille der Eurokrise betrachtet werden. Europa ist besser vorbereitet als noch vor zehn oder fünfzehn Jahren.
Für Anleger ist Wachsamkeit statt Alarmismus die angemessene Reaktion. Wir haben unser Engagement in europäischen Staatsanleihen reduziert, da die politischen und fiskalischen Unsicherheiten wahrscheinlich nicht so schnell abklingen werden. Und in Portfolios, in denen dies aufgrund der Kenntnisse und Erfahrungen der Kunden sowie der Vorschriften und Anlagerichtlinien zulässig ist, haben wir kürzlich ein Instrument aufgenommen, dessen Wert steigt, wenn europäische Aktien fallen. Dies kann die Auswirkungen hypothetischer Kursrückgänge zwar nicht vollständig beseitigen, aber dazu beitragen, sie abzumildern. Zuvor hatten wir bereits unser Engagement in europäischen Aktien reduziert.
Die Wahlen in Frankreich stehen noch bevor, und die Umsetzung eines Haushaltsprogramms wird schwierig sein. Die Märkte dürften die Glaubwürdigkeit der neuen Regierung in Frage stellen, sofern kein glaubwürdiger Reformkurs festgelegt wird. Frankreich steht vor einer echten Haushaltskonsolidierung, die nicht länger aufgeschoben werden kann, und politische Unsicherheit könnte weiterhin für Volatilität sorgen. Dennoch handelt es sich hierbei nicht um eine Wiederholung der Eurokrise. Europa ist stärker geworden, die institutionellen Sicherheitsvorkehrungen sind robuster, und der Marktdruck selbst könnte die von Anlegern geforderte Haushaltsdisziplin fördern.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Flash-Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch