



Die Debatte rund um Künstliche Intelligenz hat eine neue Phase erreicht. Heute geht es weniger darum, ob KI die Welt verändern wird, sondern wie schnell dies geschieht. Da sich die Technologie dynamischer entwickelt als die physische Welt um sie herum, entstehen neue Investitionsmöglichkeiten.
Nvidia-CEO Jensen Huang brachte es im August auf den Punkt: „KI ist nützlich geworden. Und die KI-Agenten, die überall zum Einsatz kommen, verbrauchen enorme Rechenleistung.“
Diese Nützlichkeit spiegelt sich in den Unternehmensveröffentlichungen wider. Microsoft teilte Investoren diesen Sommer mit, dass jeder dritte Pull-Request auf seiner Code-Hosting-Website GitHub einen KI-Agenten betrifft.
Ohne Halbleiter wäre all dies nicht möglich. Die Chips erfüllen ihre Aufgabe schneller als erwartet, und die KI-Modelle selbst verbessern sich rasant. Doch KI entwickelt sich nun weg vom Beantworten von Fragen hin zum Erledigen von Aufgaben – und das erfordert Rechenleistung.
Warum die Verbesserung der Leistungsfähigkeit zu einer physikalischen Frage wird
Bessere Modelle sind nützlichere Modelle. Nützlichere Modelle werden in größerem Umfang eingesetzt. Und jeder Anwendungsfall verbraucht Strom.
Sam Altman, CEO von OpenAI, hat beschrieben, wohin dies führt: „… die Kosten für Intelligenz sollten sich letztendlich den Kosten für Strom annähern.“
Dies beschreibt auch zunehmend, wohin Kapital fließt.
Die Hälfte der Story, die bereits gut verstanden wird
Die Summen, die in die KI-Infrastruktur investiert werden, sind geradezu atemberaubend. Die Internationale Energieagentur berichtet, dass die Investitionsausgaben großer Technologieunternehmen mittlerweile die weltweiten Investitionen in die Öl- und Erdgasförderung übersteigen.
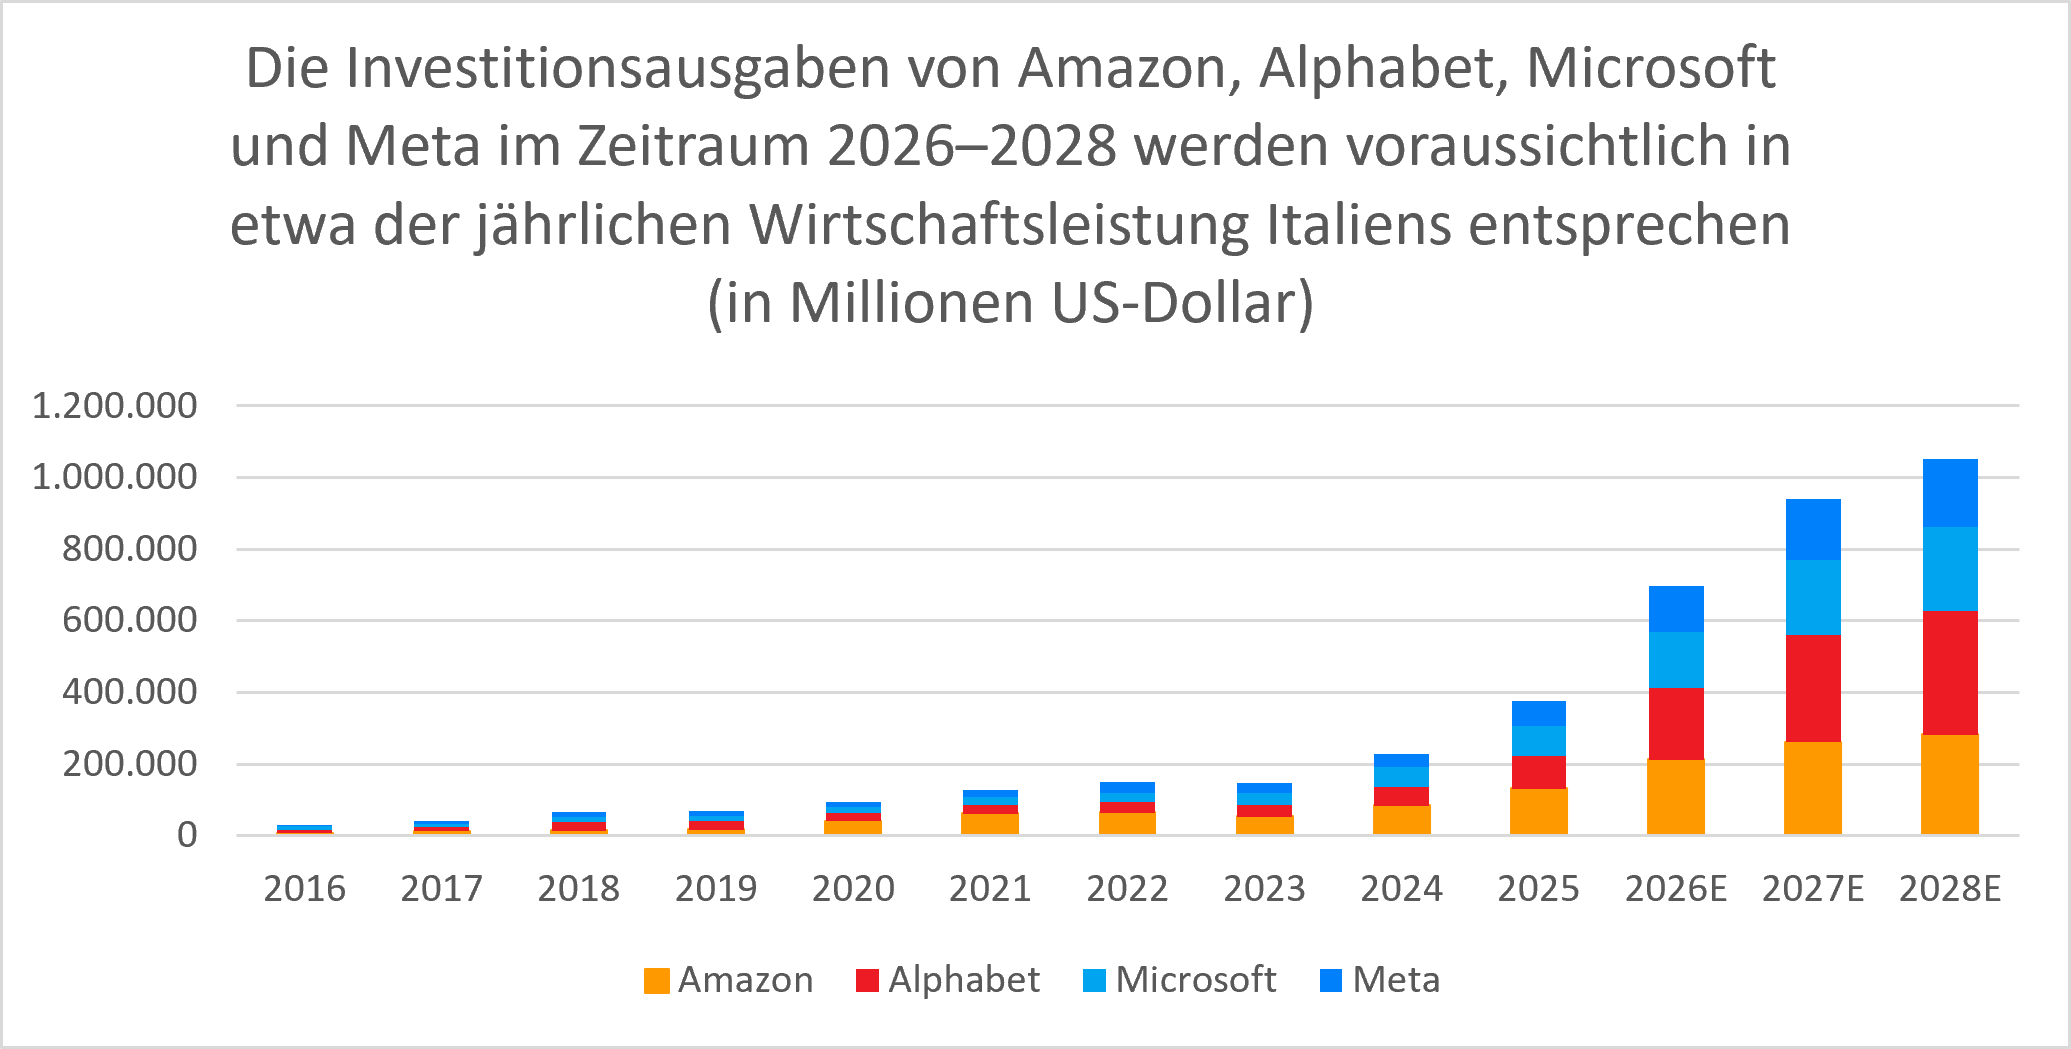
Quellen: Refinitiv, internes Aktien-Research. E = Konsensschätzungen.
Ein großer Teil dieser Ausgaben entfällt auf Halbleiter, die nach wie vor den direktesten Ausdruck des KI-Investitionsthemas darstellen.
Weniger gut verstanden ist der Rest der Kosten. Nach einer Schätzung für ein KI-Rechenzentrum im Gigawatt-Maßstab machen Server 60 % der Gesamtbetriebskosten aus. Die übrigen 40 % entfallen auf alles andere, was erforderlich ist, damit diese Server überhaupt funktionieren.
Und genau dieser Teil der Kosten schafft Chancen für Investoren.
KI verbraucht mehr Strom, Chips werden effizienter – und dennoch reicht es noch nicht aus
Jede Generation von KI-Chips verbraucht mehr Strom als die vorherige. Nvidias A100-Beschleuniger war auf 400 Watt ausgelegt, Blackwell liegt bei 1.000 Watt6, und sein Nachfolger Rubin wird voraussichtlich noch mehr Strom verbrauchen. Die Internationale Energieagentur (IEA) erwartet, dass sich die Leistungsdichte von KI-Servern bis 2027 erneut vervierfachen wird: Ein einzelnes Rack, etwa so groß wie ein großer Haushaltskühlschrank, könnte bald eine Leistung aufnehmen, die der Spitzenleistung von 65 Haushalten entspricht.
Auch die Effizienz verbessert sich. Tests ergaben, dass die neuesten Systeme im Vergleich zu früheren Generationen mehr als das Zehnfache an Tokens pro Watt liefern. Die Internationale Energieagentur (IEA) stellt fest, dass der Energieverbrauch pro KI-Aufgabe jährlich um mindestens eine Größenordnung sinkt.
Das reicht jedoch noch nicht aus. Der Gesamtverbrauch steigt weiterhin an. Der Strombedarf von Rechenzentren stieg im Jahr 2025 um 17 %. Der Bedarf von auf KI-spezialisierten Einrichtungen stieg um 50 %.
Microsoft-CEO Satya Nadella beschrieb diesen Mechanismus treffend: Je effizienter und zugänglicher KI wird, desto stärker wird ihre Nutzung zunehmen. Ökonomen bezeichnen dies als „Jevons-Paradoxon“. Demnach führen Effizienzsteigerungen häufig nicht zu weniger, sondern zu mehr Nachfrage. Für KI dürfte dies eine steigende Stromnachfrage bedeuten.
WARUM DAS WICHTIG IST
Prognostizierter Stromverbrauch von Rechenzentren, 2024 bis 2030
des Stromverbrauchs moderner Rechenzentren entfallen auf Server
des erwarteten Nachfrageanstiegs sollen bis 2030 durch erneuerbare Energien gedeckt werden
Die Grenze ist physikalischer Natur
Der deutlichste Beweis stammt von den Unternehmen, die Silizium verkaufen.
Nvidia-Finanzchefin Colette Kress erklärte Investoren im Februar, dass jedes Rechenzentrum mit Stromengpässen zu kämpfen habe.12 Broadcom-CEO Hock Tan äußerte sich im September konkreter und bezeichnete Grundstücke, Strom und Rechenzentrumsgehäuse als Engpässe, die den Einsatz von KI-Kapazitäten einschränken.13 Microsoft-CEO Satya Nadella berichtete, dass er Prozessoren vorrätig habe, die er mangels geeigneter Rechenzentrumsgehäuse nicht einsetzen könne.
Auch die Regulierungsbehörden zeichnen dasselbe Bild. In Großbritannien ist die Warteliste für Netzanschlüsse von 41 Gigawatt auf 125 Gigawatt angewachsen, wobei Rechenzentren mindestens 80 Gigawatt dieses Anstiegs ausmachen (wobei wir anmerken, dass ein Teil dieser Nachfrage spekulativ sein könnte).
Das sind keine Software-Zeitpläne. Ein Umspannwerk lässt sich nicht komprimieren.
Wo sich die Chancen erweitern
Verfolgt man den Weg des Stroms vom Erzeuger bis zum Chip, wird das Ausmaß der sich bietenden Chancen deutlich.
Es beginnt mit der Erzeugung. Die IEA geht davon aus, dass die Hälfte des weltweiten Wachstums des Bedarfs von Rechenzentren durch erneuerbare Energien gedeckt wird. Unterstützt wird dies durch Speicherkapazitäten und den Ausbau des gesamten Stromnetzes. Hinzu kommen Gasturbinen, die bereits Jahre vor der Auslieferung bestellt wurden. Gleichzeitig wächst das Interesse an der Kernenergie wieder, wobei die ersten kleinen modularen Reaktoren voraussichtlich um das Jahr 2030 in Betrieb gehen werden.
Die Chancen erstrecken sich auch auf die Übertragung und Verteilung – auf Umspannwerke, Transformatoren, Schaltanlagen und Kabel, die den Strom vom Netz zum Gebäude leiten. Im Gigawatt-Maßstab können bis zu 40 % der Energie verloren gehen, bevor sie überhaupt die Rechenanlagen erreicht – größtenteils aufgrund von Ineffizienzen bei der Kühlung und Überdimensionierungen. Die Elektrotechnik ist zu einer Wettbewerbsvariable geworden und nicht mehr nur eine Routineangelegenheit.
Und wie bei jeder elektrischen Energie wandelt sich diese letztendlich in Wärme um. Eine moderne KI-Anlage muss pro Rack Wärme abgeben, die der Leistung von etwa 30 Erdgasheizkesseln entspricht. Luftkühlung allein reicht nicht aus, und wasserbasierte Systeme werden immer komplexer. Je nach Auslegung kann die Kühlung allein 7 % bis 30 % des Stromverbrauchs einer Anlage ausmachen.
Um all dies herum befinden sich die Netzwerke, die diese Standorte verbinden, die Versorgungsunternehmen, die sie versorgen, die Bauunternehmen, die sie errichten, sowie die Finanzierung, die für Anlagen dieser Größenordnung erforderlich ist.
Elektrifizierung, Kühlung, Stromnetze, Versorgungsunternehmen und Infrastrukturfinanzierung sind keine Randthemen des KI-Themas. Hier trifft die physische Welt auf die digitale. Und genau in diesem Bereich sehen wir heute Chancen.
Nicht alle Chancen sind gleich, und die Lage ändert sich rasch
Nichts davon ist sicher. Große Kapitalzyklen verteilen die Renditen nicht gleichmäßig. Das Umsetzungsrisiko ist real, die Finanzierungsbedingungen ändern sich, und die Bewertungen eilen der tatsächlichen Umsetzung voraus.
Die These ist umstritten. So geht beispielsweise das „Headwinds-Szenario“ der Internationalen Energieagentur davon aus, dass die Nachfrage deutlich langsamer wächst als in ihrem Basisszenario.
Bei Merck Finck beobachten wir die Investitionsausgaben der Hyperscaler, den Bau von Rechenzentren, Aufträge im Bereich Strom und Stromnetze sowie die Frage, wie sich diese in Gewinne umwandeln lassen. Die Einschätzung ändert sich, wenn sich die Fakten ändern.
Der Wettlauf um die Entwicklung des leistungsfähigsten KI-Modells ist äußerst hart, und die Überlegenheit eines Modells ist sowohl flüchtig als auch ungewiss. Weitaus weniger ungewiss ist hingegen, worauf diese Modelle laufen.
Die Chips werden angeschlossen werden. Die Frage ist: Wer kassiert, bevor dies geschieht?
Quellen:
*Dieses Dokument ist als Marketingmaterial konzipiert und ist nur für den/die Adressaten bestimmt. Dieses Dokument wurde von Quintet Private Bank (Europe) S.A. erstellt, einer Aktiengesellschaft (société anonyme) nach dem Recht des Großherzogtums Luxemburg, eingetragen im Luxemburger Handels- und Gesellschaftsregister unter der Nummer B 6.395 und mit Sitz in 43, Boulevard Royal, L-2955 Luxembourg („Quintet“). Quintet wird von der CSSF (Commission de Surveillance du Secteur Financier) und der EZB (Europäische Zentralbank) beaufsichtigt. Dieses Dokument dient ausschließlich Informationszwecken, stellt keine individuelle (Anlage- oder Steuer-)Beratung dar und Anlageentscheidung dürfen nicht allein auf Grundlage dieses Dokuments getroffen werden. Wenn in diesem Dokument ein Produkt, eine Dienstleistung oder eine Empfehlung erwähnt wird, sollte dies nur als Hinweis oder Kurzinformation verstanden werden und darf nicht als vollständig oder exakt zutreffend angesehen werden. Alle (Investitions-)Entscheidungen, die auf diesen Informationen beruhen, treffen Sie auf eigene Kosten und auf eigenes Risiko. Es obliegt Ihnen, zu beurteilen, ob das Produkt oder die Dienstleistung für Ihre Situation geeignet ist. Quintet und seine Mitarbeiter können nicht für Verluste oder Schäden haftbar gemacht werden, die sich aus der Verwendung dieses Dokuments (oder eines Teils davon) ergeben. Der Inhalt dieses Dokuments basiert auf öffentlich zugänglichen Informationen und/oder Quellen, die wir für vertrauenswürdig erachten. Obwohl mit angemessener Sorgfalt vorgegangen wurde, um die Daten und Informationen so wahrheitsgetreu und korrekt wie möglich darzustellen, können wir keine Haftung für den Inhalt dieses Dokuments übernehmen. Investitionen sind mit Risiken verbunden und der Wert von Anlagen kann steigen oder fallen. Die Performance in der Vergangenheit ist kein Indikator für eine zukünftige Performance. Alle Prognosen und Vorhersagen basieren auf einer Reihe von Annahmen und Vermutungen bezüglich der gegenwärtigen und zukünftigen Marktbedingungen, und es gibt keine Garantie, dass das erwartete Ergebnis letztendlich erzielt wird. Währungsschwankungen können Ihre Erträge beeinflussen. Die enthaltenen Informationen können sich ändern und Quintet ist nicht verpflichtet, die Informationen nach dem Veröffentlichungsdatum entsprechend zu aktualisieren oder über Änderungen zu informieren. Es handelt sich um eine nicht unabhängige Finanzanalyse, die nicht in Einklang mit den Rechtsvorschriften zur Förderung der Unabhängigkeit von Finanzanalysen erstellt wurde und auch keinem Verbot des Handels im Anschluss an die Verbreitung von Finanzanalysen unterliegt. Alle Urheberrechte oder Markenrechte dieses Dokument betreffend liegen bei Quintet, sofern nicht ausdrücklich anders angegeben. Es ist nicht gestattet, den Inhalt dieses Dokument (weder ganz noch teilweise) ohne vorherige ausdrückliche und schriftliche Zustimmung von Quintet zu kopieren, in irgendeiner Form weiterzuverbreiten oder in irgendeiner Weise zu verwenden. Bitte entnehmen Sie dem Datenschutzhinweis auf unserer Webseite, wie Ihre persönlichen Daten verwendet werden; weitere Informationen erhalten Sie unter dpogroup@quintet.com.