

Markt- und Investment-Update 12. Oktober 2026
4 mins to read this article

Das Wichtigste in 30 Sekunden:
-
Einige Aktienmärkte markieren weiterhin neue Höchststände, wobei die Zugewinne immer mehr von relativ wenigen Technologieunternehmen getragen werden.
-
Die Anleger bleiben KI-begeistert, reagieren jedoch zunehmend sensibel auf Anzeichen dafür, dass die Erwartungen der Realität vorauslaufen könnten.
-
Wir bleiben für Aktien verhalten positiv gestimmt und sorgen gleichzeitig in geeigneten Portfolios für Diversifizierung durch hochwertige Anleihen, Gold und Absicherung gegen Kursrückgänge.
CHART der Woche
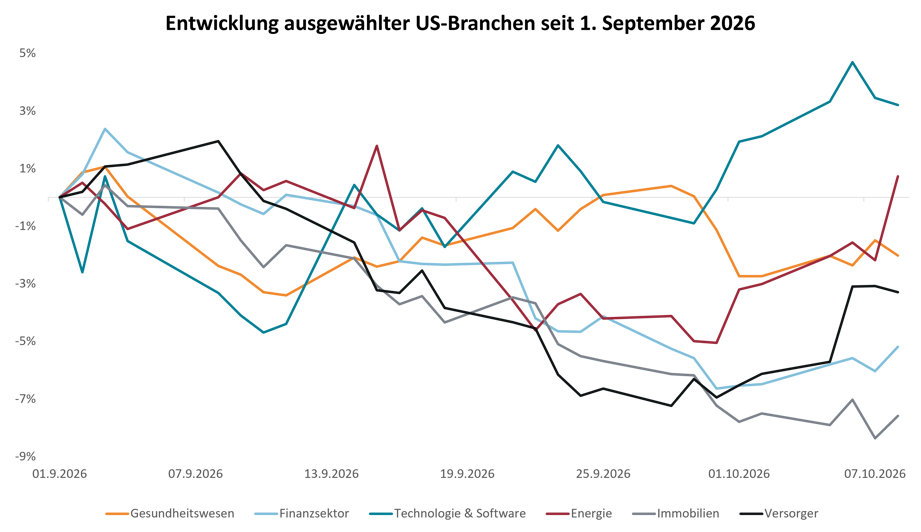
Quellen: LSEG Datastream. Zur Darstellung der Renditen der US-Sektoren wurden die folgenden ETFs verwendet: iShares U.S. Healthcare ETF, State Street Financial Select Sector ETF, iShares Expanded Tech-Software ETF, State Street Energy Select Sector ETF, iShares U.S. Real Estate ETF und iShares U.S. Utilities ETF.


Hinter Rekordständen steckt nicht immer eine einfache Story
Wenn die Börsen weiter steigen, liegt die Vermutung nahe, dass die Gewinne breit angelegt sind und von einem gesunden wirtschaftlichen Umfeld getragen werden. Vergangene Woche war die interessanteste Entwicklung nicht, dass die Märkte neue "Highs" erreichten, sondern dass sich die Basis dafür weiter verengt.
Unser Chart der Woche zeigt, dass Technologie- und Softwareunternehmen seit Anfang September zwar weiter zugelegt haben, zugleich aber Sektoren wie Gesundheit, Finanzen, Versorger und Immobilien alle nachgegeben haben.
Dieser Trend lässt sich auch auf dem breiteren Markt beobachten. Fast 40 % der im US-Leitindex S&P 500 vertretenen Unternehmen hatten zwischen dem Markttief Ende März und dem Beginn der vergangenen Woche an Wert verloren, obwohl der Index selbst neue Rekorde erreichte. Auch kleinere Firmen haben einen Großteil ihrer Dynamik eingebüßt, die sie zu Beginn des Jahres noch an den Tag gelegt hatten.
Zwar bleibt die Gesamtmarktperformance stark, doch ein zunehmender Anteil dieser Performance stammt von einer kleinen Gruppe von Unternehmen.
Die KI-Diskussion verändert sich
Es ist noch nicht lange her, dass viele Anleger darüber rätselten, ob KI tatsächlich zu einer transformativen Kraft für Unternehmen und Volkswirtschaften werden würde. Heute haben die meisten akzeptiert, dass dies der Fall sein wird.
Mittlerweile ist die Hauptfrage eine andere: Können KI-Firmen weiter das Wachstum liefern, das Anleger mittlerweile erwarten? Viele der Unternehmen mit der stärksten Performance am Markt sind zugleich die größten Nutznießer der KI-Investitionen. Ihre Gewinne waren stark genug, um Bewertungen zu stützen, die einst als ambitioniert gegolten hätten.
Allerdings birgt dieser Erfolg ein potenzielles Problem: Je mehr der Markt von einer kleinen Gruppe von Unternehmen abhängt, desto weniger Spielraum haben diese Unternehmen für Enttäuschungen.
Der Ausverkauf von Techwerten am vergangenen Donnerstag ist ein gutes Beispiel.
Berichte, wonach der Jahresumsatz von OpenAI bei rund 50 Milliarden US-Dollar anstatt bei 70 Milliarden US-Dollar lag, lösten einen Ausverkauf bei KI-bezogenen Aktien aus. Die Technologiebörse Nasdaq fiel um rund 1,3 %. Die Umsatzdifferenz spiegelte eher die Umsatzermittlung wider als einen Einbruch der Nachfrage, doch die Anleger reagierten umgehend.
Die Frage, ob die Wachstumserwartungen die Realität überholt haben, dürfte an Bedeutung gewinnen, da weitere KI-Unternehmen eine Finanzierung über den öffentlichen Markt anstreben, darunter der für nächsten Monat erwartete Börsengang von Anthropic. Investoren werden sich zunehmend auf Umsätze, Finanzierungsbedarf und die Renditen auf die enormen Summen konzentrieren, die branchenweit investiert werden.
Warum Diversifizierung nach wie vor wichtig ist
Weder die Rekordhochs noch der Kursrückgang im Technologiesektor ändern unsere positive Einschätzung von Aktien.
Das Wirtschaftswachstum bleibt robust, und der KI-Investitionszyklus stützt weiter die Unternehmensgewinne. Wir behalten daher eine moderate Aktien-Übergewichtung bei, wobei wir US-Aktien und Papiere aus Schwellenländern bevorzugen.
Ein stärker konzentrierter Markt spricht jedoch umso mehr für Diversifizierung.
Anleger denken oft erst dann über Diversifizierung nach, wenn die Börsen schwächeln. In Wirklichkeit kann sie jedoch genauso wichtig sein, wenn sich die Märkte gut entwickeln. Das Risiko besteht nicht darin, dass das Wachstum über Nacht verschwindet. Das Risiko besteht vielmehr darin, dass sich das Vertrauen auf eine kleine Anzahl von Unternehmen, Branchen oder Themen konzentriert.
Darum ergänzen wir unser Aktienengagement weiter mit einer Übergewichtung von Gold und einer Absicherung gegen Kursrückgänge bei Aktien in geeigneten Portfolios.
Auch in Teilen des Rentenmarktes sehen wir zunehmenden Wert. Staatsanleihen bleiben volatil: Die Renditen 10-jähriger US-Staatsanleihen erreichten vergangene Woche rund 5,36 %, bevor sie wieder nachgaben und während des Aktienausverkaufs am Donnerstag um etwa 10 Basispunkte sanken. Die Anpassung am Anleihenmarkt verläuft jedoch nicht einseitig. Die Nachfrage nach US-Staatspapieren bleibt bestehen, was darauf hindeutet, dass Anleger von den höheren verfügbaren Erträgen angezogen werden.
Unter Berücksichtigung sowohl dieser Chancen als auch unserer Bedenken hinsichtlich der politischen und fiskalischen Risiken in Europa haben wir kürzlich unsere europäische Staatsanleihenposition von „übergewichtet“ auf „neutral“ reduziert und jene bei US-Staatsanleihen auf eine moderate Übergewichtung erhöht.
Diese Woche: Können die Unternehmensgewinne das Vertrauen des Marktes rechtfertigen?
Die kommenden Wochen könnten Aufschluss darüber geben, ob sich die aktuelle Rallye ausweiten kann oder ob sie weiterhin von einer relativ kleinen Zahl von Marktführern abhängt.
Die Berichtssaison für das dritte Quartal beginnt diese Woche mit der Veröffentlichung der Ergebnisse großer Banken. Anleger werden zudem die US-Inflationsdaten und Konjunkturdaten aus China im Blick behalten, um weitere Hinweise auf Wachstum und Preisdruck zu erhalten.
Derzeit zeigen sich die Anleger noch unbesorgt angesichts eines Marktes, der zunehmend von einer kleinen Gruppe von Unternehmen getrieben wird. Die Gewinnsaison könnte Aufschluss darüber geben, ob dies gerechtfertigt ist.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch