


Das Wichtigste in 30 Sekunden:
-
Die Inflation hat die Zinsen in den USA wieder klar in den Fokus gerückt. Die Preise stiegen im Oktober stärker als erwartet, was die Märkte dazu veranlasste, in den nächsten 12 Monaten etwa drei Fed-Leitzinserhöhungen einzukalkulieren.
-
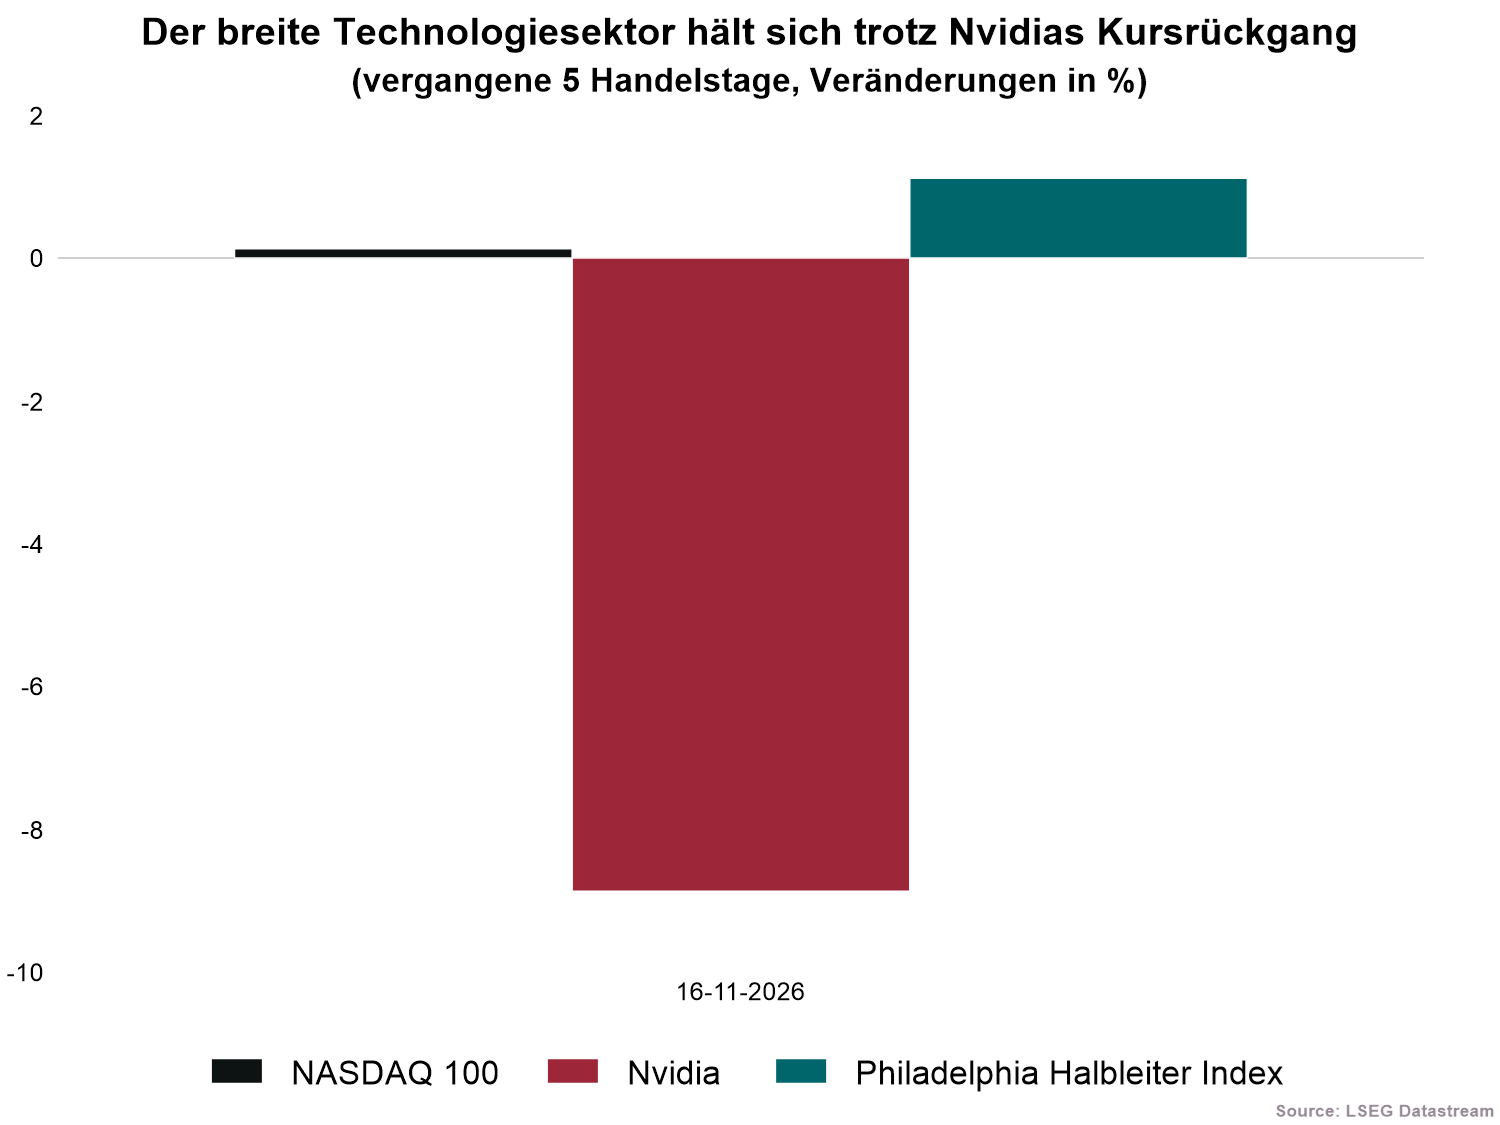
Technologieaktien haben sich überraschend widerstandsfähig gezeigt. KI-bezogene Titel erholten sich von ihrem jüngsten Ausverkauf, unterstützt durch die starke Nachfrage nach Recheninfrastruktur. Und das, obwohl Nvidia unter erheblichen Druck geriet.
-
Wir blicken über die kurzfristige Nachrichtenlage hinaus. Das Wirtschaftswachstum und die Unternehmensgewinne bieten weiterhin Unterstützung, während höhere Renditen bei US-Staatsanleihen eine attraktivere Gelegenheit geschaffen haben, Portfolios mit Erträgen und Widerstandsfähigkeit auszustatten.
CHART der Woche:
Quellen: Internes Research, LSEG Datastream. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Renditen.


Inflation rückt die Zinsen wieder in den Fokus
Die US-Inflation rückte die Zinssätze vergangene Woche wieder in den Mittelpunkt der Marktdebatte. Amerikas Verbraucherpreise stiegen im Oktober gegenüber dem Vormonat um 0,4 % und lagen damit leicht über den Erwartungen, während die Kerninflation um 0,3 % zulegte. Äußerungen von Entscheidungsträgern der Fed verstärkten den Druck und trieben die Renditen von US-Staatsanleihen nach oben, da die Märkte nun etwa drei Leitzinserhöhungen in den kommenden 12 Monaten einpreisen.
Wir glauben, dass die Fed die Zinsen letztendlich weniger anheben muss.
Ein Grund dafür ist Öl. Die Preise sind gegenüber ihrem jüngsten Höchststand deutlich gefallen, was die Befürchtungen vor einem weiteren großen Energieschock gemildert hat. Sollte sich dieser Rückgang als dauerhaft erweisen, dürfte er sich auf die Inflation auswirken, die Kaufkraft der privaten Haushalte verbessern und den Notenbanken mehr Handlungsspielraum verschaffen.
Die veränderten Zinserwartungen haben zudem eine Chance geschaffen. Höhere Renditen machen US-Staatsanleihen attraktiver, weshalb wir kürzlich unser Engagement währungsgesichert erhöht haben. Sie bieten nun attraktive Erträge sowie eine sinnvolle Diversifizierung, falls ein schwächeres Wachstum oder erneute Volatilität an den Aktienmärkten die Anleger verunsichern sollte.
Der Technologiesektor fasst wieder Fuß
Technologieaktien zeigten sich vergangene Woche überraschend widerstandsfähig. Sorgen um die Investitionen und die Finanzierung der KI-Infrastruktur hatten die Anleger bereits verunsichert, während der Rücktritt von Nvidia-Chef Jensen Huang einen unternehmensspezifischen Schock auslöste. Dennoch erholte sich der breitere Technologiemarkt trotz des Drucks auf seinen prominentesten KI-Player.
Die Ergebnisse von CoreWeave trugen dazu bei, das Vertrauen wiederherzustellen. Der KI-Cloud-Anbieter übertraf die Erwartungen hinsichtlich des Quartalsumsatzes und hob seine Umsatzprognose für 2026 an – ein weiterer Beleg dafür, dass die Nachfrage nach Rechenkapazität stark bleibt.
Dies trifft den Kern unserer Einschätzung zur KI. Wir erwarten, dass sich das außergewöhnliche Wachstumstempo der Investitionen verlangsamen wird, da die Ausgabenbasis größer wird, erwarten aber dennoch einen Anstieg der Investitionen selbst. Dies stützt weiterhin das Umsatz- und Gewinnwachstum entlang der gesamten Technologie-Lieferkette und ist ein Grund, warum wir an unserer Präferenz für US-Aktien festhalten.
Die Schwierigkeiten bei Nvidia erinnern daran, dass einzelne Unternehmen ihre eigenen Risiken bergen, ändern jedoch nichts an unserer Einschätzung des allgemeinen KI-Investitionszyklus. Mit zunehmender Reife des Zyklus wird Selektivität immer wichtiger werden.
Öl könnte einer der Schlüssel sein
Geopolitische Risiken bestehen weiter, und die Aussichten hinsichtlich des Iran-Konflikts sind höchst ungewiss. Washington legte zuletzt mehr Gewicht auf wirtschaftlichen Druck als auf erneute militärische Maßnahmen, doch die Lage bleibt angespannt und kann sich rasch ändern, sodass die Ölmärkte weiterhin empfindlich auf neue Entwicklungen reagieren.
Für die Finanzmärkte könnte die Entwicklung des Ölpreises wichtiger sein als die täglichen geopolitischen Schlagzeilen. Die Ölpreise sind gegenüber ihrem jüngsten Höchststand deutlich gesunken, was den Inflationsdruck etwas gemildert hat. Dies hat zur Erholung der Aktienmärkte beigetragen, da die Anleger weniger besorgt über einen weiteren großen Energieschock sind.
Ein anhaltender Rückgang des Ölpreises würde diesen Effekt verstärken. Er würde die Inflation dämpfen, die Kaufkraft der privaten Haushalte verbessern und den Notenbanken mehr Handlungsspielraum verschaffen. Außerdem würde dies unsere Einschätzung stützen, dass die Märkte möglicherweise eine stärkere Straffung der Geldpolitik durch die Fed einpreisen, als letztlich notwendig sein wird.
Geopolitische Unsicherheit, hartnäckige Inflation und rasante Fortschritte im Bereich der KI ziehen die Märkte weiterhin in unterschiedliche Richtungen. Wenn wir über all dies hinausschauen, bleiben wir verhalten optimistisch. Das globale Wachstum ist nach wie vor solide, die Gewinne steigen und Investitionen stützen weiterhin die Konjunktur. Im Laufe der Zeit dürfte die breitere Einführung von KI der Produktivität und den Gewinnen einen zusätzlichen Schub verleihen.
Diese Woche: Genießt der KI-Trade weiterhin das Vertrauen der Anleger?
Diese Woche stehen relativ wenige richtungsweisende Konjunkturdaten auf der Agenda. Das könnte Anlegern einen klareren Blick auf die beiden Kräfte verschaffen, die derzeit die Märkte prägen: die Beständigkeit der KI-Nachfrage und den voraussichtlichen Zinspfad.
Nvidia legt am Dienstag nach einer turbulenten Woche seine Ergebnisse für das dritte Quartal vor. Die Anleger werden über die Schlagzeilen zu den Unternehmenszahlen hinaus nach Anzeichen dafür suchen, dass die Nachfrage nach KI-Infrastruktur weiterhin so stark ist, wie es die jüngsten Branchenergebnisse nahelegen, aber auch nach Klarheit hinsichtlich Führung, Strategie und Finanzierung nach dem Ausscheiden von Jensen Huang.
Am Donnerstag folgt der lang erwartete Börsengang von Anthropic. Das Unternehmen hinter „Claude“ steht vor einem der größten Börsengänge aller Zeiten. Die Resonanz darauf dürfte zeigen, wie bereitwillig Anleger weiterhin sind, den Ausbau der KI zu finanzieren, während die genaue Prüfung von Bewertungen, Ausgaben und zukünftigen Renditen zunimmt.
Das Protokoll der US-Notenbank vom Mittwoch wird den anderen Teil der Geschichte wieder in den Fokus rücken. Nach stärkeren Inflations- und Beschäftigungsdaten werden Anleger nach Hinweisen darauf suchen, um wie viel die Entscheidungsträger die Leitzinsen ihrer Meinung nach noch weiter anheben müssen. Die britischen Inflationsdaten und der endgültige Oktober-Inflationswert für die Eurozone werden das Bild vervollständigen.
Die geopolitische Lage bleibt die Variable, die all diese Faktoren miteinander verbinden könnte. Donald Trumps Asienreise zu Gesprächen mit Xi Jinping und Wladimir Putin wird viel Aufmerksamkeit auf sich ziehen, doch die Märkte werden besonders wachsam auf jegliche Entwicklungen rund um den Iran achten, die die Aussichten für den Ölpreis verändern könnten. Eine anhaltende Bewegung der Energiepreise könnte die Inflation, die Fed und das Anlegervertrauen weit über die kommende Woche hinaus beeinflussen.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch