

Das Wichtigste in 30 Sekunden:
-
Die Inflation erweist sich als schwerer in den Griff zu bekommen: Höhere Energiekosten trugen dazu bei, dass die Inflation in den USA im September auf 3,7 % stieg, während die Erzeugerpreise so stark wie seit vier Jahren nicht mehr kletterten.
-
Die Konjunktur hält sich gut: Der IWF hat seine globale Wachstumsprognose für 2026 auf 3,1 % angehoben und bestätigt damit unsere Einschätzung, dass die Weltwirtschaft widerstandsfähig bleibt.
-
Die KI steht vor einem Realitäts-Check: KI-bezogene Aktien gerieten unter Druck, da Anleger die Finanzierung und die letztendlichen Renditen der hohen Infrastrukturausgaben infrage stellten, obwohl wir das langfristige Potenzial der KI weiterhin positiv einschätzen.
CHART der Woche
Quellen: Internes Research, Bloomberg
Das Wachstum bleibt robust, doch die Inflation steht weiterhin im Fokus
Die Weltwirtschaft hält sich weiter besser als von vielen erwartet. Vergangene Woche hob der IWF seine Prognose für das globale Wirtschaftswachstum im Jahr 2026 auf 3,1 % an, was vor allem auf optimistischere Erwartungen für Europa und Indien zurückzuführen ist. Dies stützt unsere Einschätzung, dass das Wachstum auf soliden Beinen steht, und bietet ein günstiges Umfeld für die Unternehmensgewinne. Allerdings stellen die politischen Unsicherheiten in Europa, die durch die Unruhen in Frankreich am Wochenende deutlich wurden, Abwärtsrisiken für die Region dar. Dies ist ein Grund, warum wir kürzlich unser Engagement bei europäischen Anleihen reduziert haben, wobei Frankreich den größten Anteil daran ausmacht.
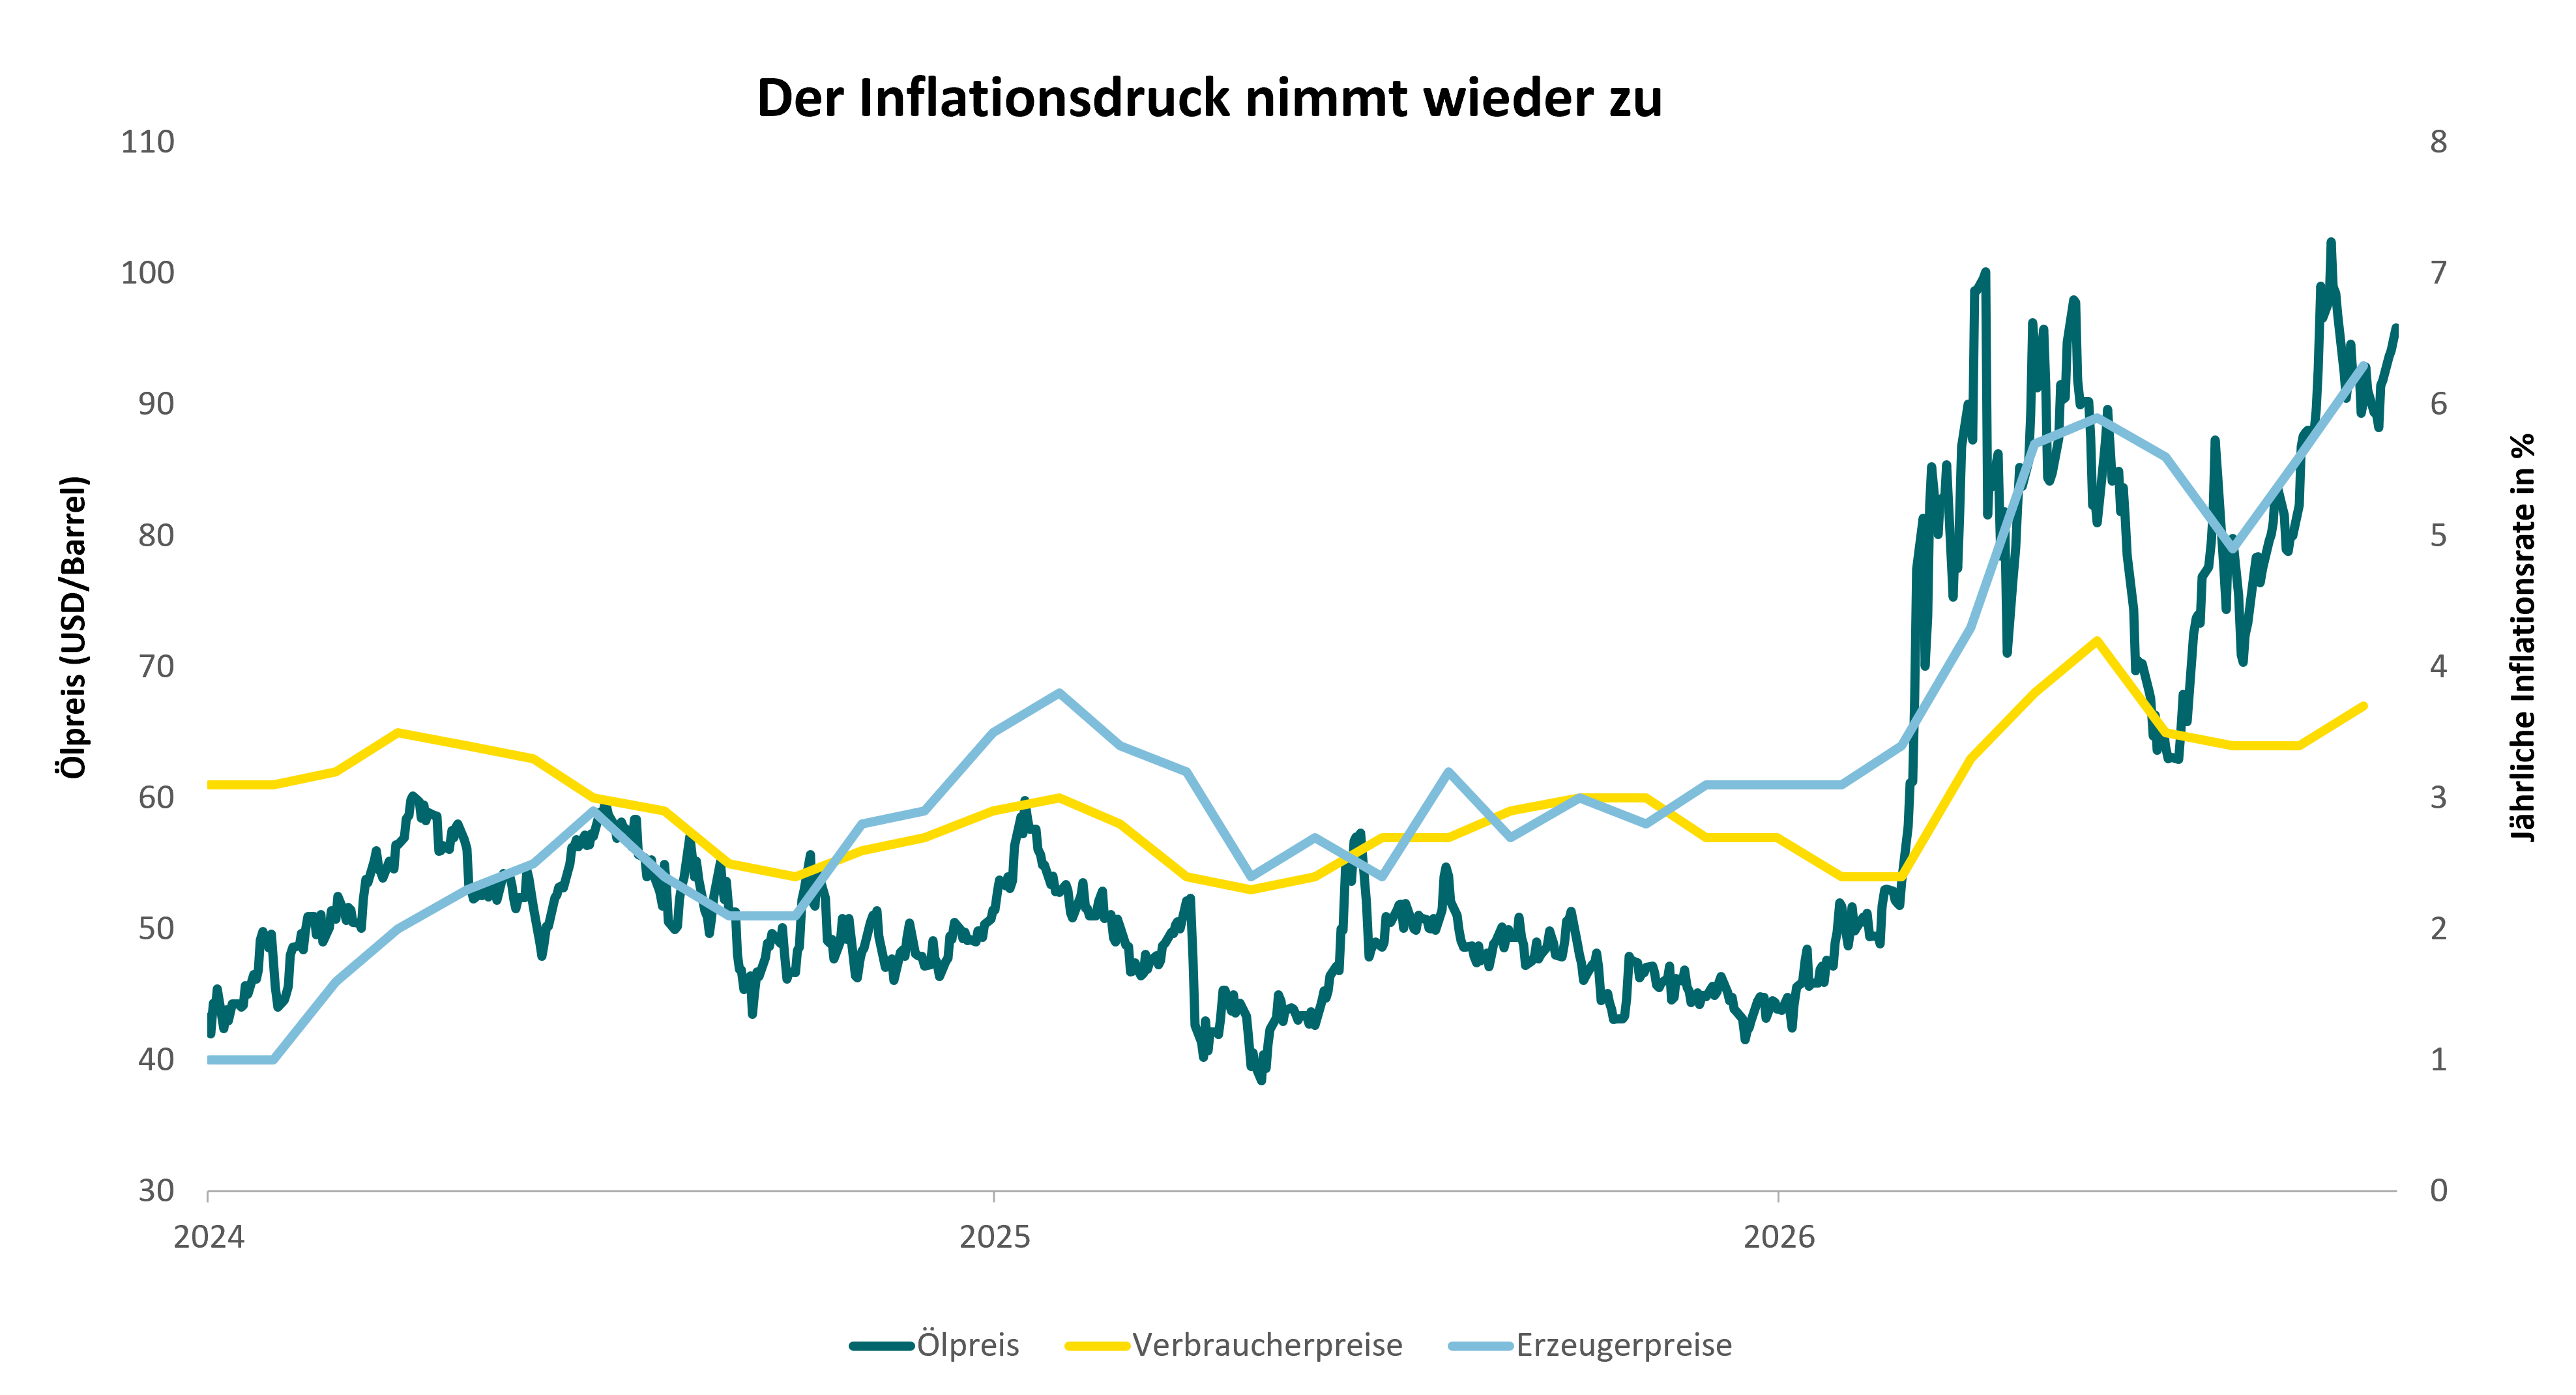
Komplizierter gestaltet sich die Lage bei der Inflation. Der Konflikt im Nahen Osten hat die Ölpreise auf einem hohen Niveau gehalten. Dieser Druck macht sich nun auch in den USA bemerkbar. Die Verbraucherpreisinflation stieg im September von 3,4 % auf 3,7 %, wobei die Energiepreise um 10,8 % zulegten. Auch die Erzeugerpreise legten im Jahresvergleich um 6,3 % zu – der stärkste Anstieg seit vier Jahren.
Wie unser Chart der Woche zeigt, könnten sich höhere Öl- und Produktionskosten in den kommenden Monaten auf die Verbraucherpreise auswirken. Damit sehen sich Anleger mit einer ungewöhnlichen Kombination konfrontiert. Das Wachstum bleibt solide, während sich die Inflation als hartnäckiger erweist. Je länger dies anhält, desto wahrscheinlicher werden Leitzinserhöhungen.
Die Notenbanken stehen vor einigen unangenehmen Entscheidungen
Nirgendwo ist diese Spannung deutlicher zu spüren als in den USA. Die Benzinpreise liegen seit fast einem halben Jahr über 4 US-Dollar je Gallone, die Dieselpreise sind stark gestiegen, und die Zwischenwahlen stehen bevor. Diese höheren Energiekosten werden für die Haushalte immer spürbarer – und das zu einer Zeit, in der Donald Trumps Zustimmungswerte gesunken sind.
Die nächste Sitzung der US-Notenbank (Fed) findet nur sechs Tage vor den Wahlen statt. Die jüngsten Inflationsdaten sprechen für weitere Leitzinserhöhungen, obwohl die Fed in der Vergangenheit stets zurückhaltend war, wenn es darum ging, unmittelbar vor Wahlen größere geldpolitische Änderungen vorzunehmen. Fed-Chef Kevin Warsh hat zudem betont, dass der allgemeine Inflationstrend wichtiger ist als einzelne Datenveröffentlichungen. Die Märkte gehen daher davon aus, dass die Fed die Zinsen bei ihrer Sitzung im Oktober unverändert belassen wird. Wir gehen indes davon aus, dass im Dezember die nächste Anhebung ansteht.
Zudem rechnen wir damit, dass die Europäische Zentralbank und die Bank of England noch vor Jahresende ihre Leitzinsen anheben werden. Auch wenn der Zeitpunkt und die Umstände unterschiedlich sein mögen, gibt es doch einen gemeinsamen Nenner: Das robuste Wachstum verschafft den Notenbanken mehr Spielraum, die Inflation durch höhere Zinsen zu bekämpfen.
Die KI-Begeisterung trifft auf einen anspruchsvolleren Markt
Höhere Kreditkosten spielen auch für eines der größten Anlagethemen der letzten Jahre eine Rolle. Kurz nachdem der IWF vor zunehmend schuldenfinanzierten Investitionen in die KI-Infrastruktur und steigenden globalen Anleiherenditen gewarnt hatte, gerieten KI-bezogene Aktien unter Druck. Anleger achten verstärkt darauf, ob künftige Erlöse den Umfang und die Finanzierung der heutigen Investitionen rechtfertigen können.
Technologieaktien gaben an den wichtigsten Märkten nach, abzulesen insbesondere am südkoreanischen KOSPI-Index, der stark technologie- bzw. halbleiterlastig ist, bevor sie sich wieder etwas erholten. Auch US-Halbleiteraktien verzeichneten spürbare Kursverluste. Im Gegensatz zur Wall Street legten die europäischen Aktienmärkte, die deutlich weniger im Technologiesektor engagiert sind, leicht zu.
Wir sind weiterhin davon überzeugt, dass KI ein erhebliches Langfristpotenzial birgt. Die jüngste Volatilität macht jedoch deutlich, dass hohe Erwartungen wenig Spielraum für Enttäuschungen lassen. Die ersten Ergebnisse des dritten Quartals von US-Banken und Technologieunternehmen wie ASML haben bislang ein insgesamt solides Gewinnbild bestätigt. Der weitere Verlauf der Berichtssaison wird eine härtere Bewährungsprobe dafür sein, ob die Gewinne die aktuellen Bewertungen weiterhin stützen können.
Da sich die Kursgewinne weiterhin auf eine relativ kleine Gruppe von Unternehmen konzentrieren, haben die größten Technologieunternehmen kaum Spielraum für Enttäuschungen. Ihre Ergebnisse werden mitentscheiden, ob die Volatilität der vergangenen Woche ein vorübergehender Rückschlag oder der Beginn einer umfassenderen Neubewertung war.
Diese Woche: Können die Daten das Marktvertrauen stützen?
Die Gewinne des dritten Quartals bleiben fest im Fokus, wobei Meta, Procter & Gamble und Tesla zu den großen US-Unternehmen gehören, die ihre Ergebnisse veröffentlichen werden. Die Anleger werden nach Anzeichen dafür suchen, dass die Gewinne trotz höherer Finanzierungskosten weiterhin die aktuellen Markterwartungen stützen können.
Auch abseits der Unternehmensergebnisse ist viel los: Die am Freitag anstehenden vorläufigen Einkaufsmanagerindizes für Oktober werden einen aktuellen Einblick in die Konjunktur auf beiden Seiten des Atlantiks geben, während am Vortag das Verbrauchervertrauen in der Eurozone erwartet wird. Am Mittwoch werden die britischen Inflationsdaten und am Freitag die japanischen Verbraucherpreise veröffentlicht.
Zusammengenommen dürften diese Veröffentlichungen Aufschluss über die Spannungen geben, die derzeit die Märkte prägen: ob sich das robuste Wirtschaftswachstum fortsetzen kann, ohne einen anhaltenden Anstieg der Inflation mit sich zu bringen.
Hinweis: Jeder Hinweis auf die Portfoliopositionierung bezieht sich auf unsere Kernportfolios mit Verwaltungsvollmacht. Kunden mit maßgeschneiderten oder beratenden Portfolios sollten sich bei ihrem Kundenberater über ihre aktuelle Positionierung informieren.
*Die dem vorliegenden „Markt- und Investment Update“ zugrundeliegenden Informationen stammen aus Medienberichten, öffentlich zugänglichen Unternehmensberichten und den gesondert angegebenen Quellen. Die Quellen wurden von Merck Finck auf der Basis ihrer professionellen Einschätzung als verlässlich gewertet. Merck Finck kann jedoch keine Haftung für die Korrektheit und Vollständigkeit der Informationen übernehmen. Die dargestellten Annahmen, möglichen Entwicklungen und Meinungen stellen Merck Fincks professionelles Urteil zum Zeitpunkt der Veröffentlichung des „Markt- und Investment Update“ dar und unterliegen der Möglichkeit der jederzeitigen Änderung, ohne dass dies zu einer entsprechenden Veröffentlichung führen muss Der „Markt- und Investment Update“ stellt in keinster Weise ein Angebot, eine Aufforderung oder eine Empfehlung zum Erwerb oder Verkauf eines Finanzinstrumentes oder der Beauftragung einer Finanzdienstleistung dar. Merck Finck weist daraufhin, dass Finanzanlagen das Risiko des vollständigen Kapitalverlustes innewohnen kann. Der Anleger sollte ausschließlich in Finanzanlagen investieren, deren Risiken er auf Basis seiner Erfahrungen und Kenntnisse verstehen kann und diese zu tragenerfinanziell bereit und in der Lage ist. Vor einer Investition in einzelne Finanzinstrumente bzw. der Beauftragung von Finanzdienstleistungen sollte unbedingt professioneller Rat eingeholt werden. Copyright © 2026: MERCK FINCK A QUINTET PRIVATE BANK (EUROPE) S.A. branch