


Was Sie wissen müssen
-
Wir blicken weiterhin positiv auf die mittelfristigen Perspektiven: Die Weltwirtschaft wächst, die Unternehmensgewinne steigen und Investitionen in KI stützen weiterhin die Konjunktur.
-
Kurzfristig sieht die Lage weniger eindeutig aus: Höhere Ölpreise, geopolitische Spannungen und die bevorstehenden US-Zwischenwahlen haben die Bandbreite möglicher Entwicklungen vergrößert – und das zu einem Zeitpunkt, an dem mehrere Märkte bereits stark performt haben.
-
Wir nehmen einige Gewinne mit und stärken die Widerstandsfähigkeit: Nach starken Kursgewinnen bauen wir unsere taktische Übergewichtung in Schwellenländeraktien ab und erhöhen unser Engagement in US-Staatsanleihen. Dies spiegelt mehr die sich verändernde Risikobilanz wider als eine weniger positive Einschätzung der längerfristigen Chancen.


Hinweis: Alle Verweise auf die Portfolio-Positionierung beziehen sich auf unsere wichtigsten diskretionären Kernportfolios. Kunden, die in andere Strategien oder in maßgeschneiderte und beratende Portfolios investiert haben, sollten sich an ihren Kundenberater wenden.
Gute Aussichten bedeuten nicht, jedes Risiko einzugehen
Die mittelfristigen Investmentperspektiven bieten nach wie vor viele Anreize. Die Weltwirtschaft wächst trotz steigender Energiepreise, höherer Zinsen und politischer Unsicherheit. Auch die Unternehmensgewinne steigen, gestützt durch erhebliche Investitionen in den Aufbau der Infrastruktur für künstliche Intelligenz (KI).
Daher sehen wir Aktien weiterhin positiv. Das ist auch der Grund, warum wir nicht glauben, dass wir uns in einer KI-Blase befinden. Die Nachfrage nach Rechenleistung, Cloud-Infrastruktur und Hochleistungshalbleitern generiert Umsätze und Gewinne entlang der gesamten Technologie-Lieferkette. Wir gehen davon aus, dass sich die potenziellen Produktivitätsvorteile im Laufe der Zeit weit über den Technologiesektor hinaus ausweiten können.
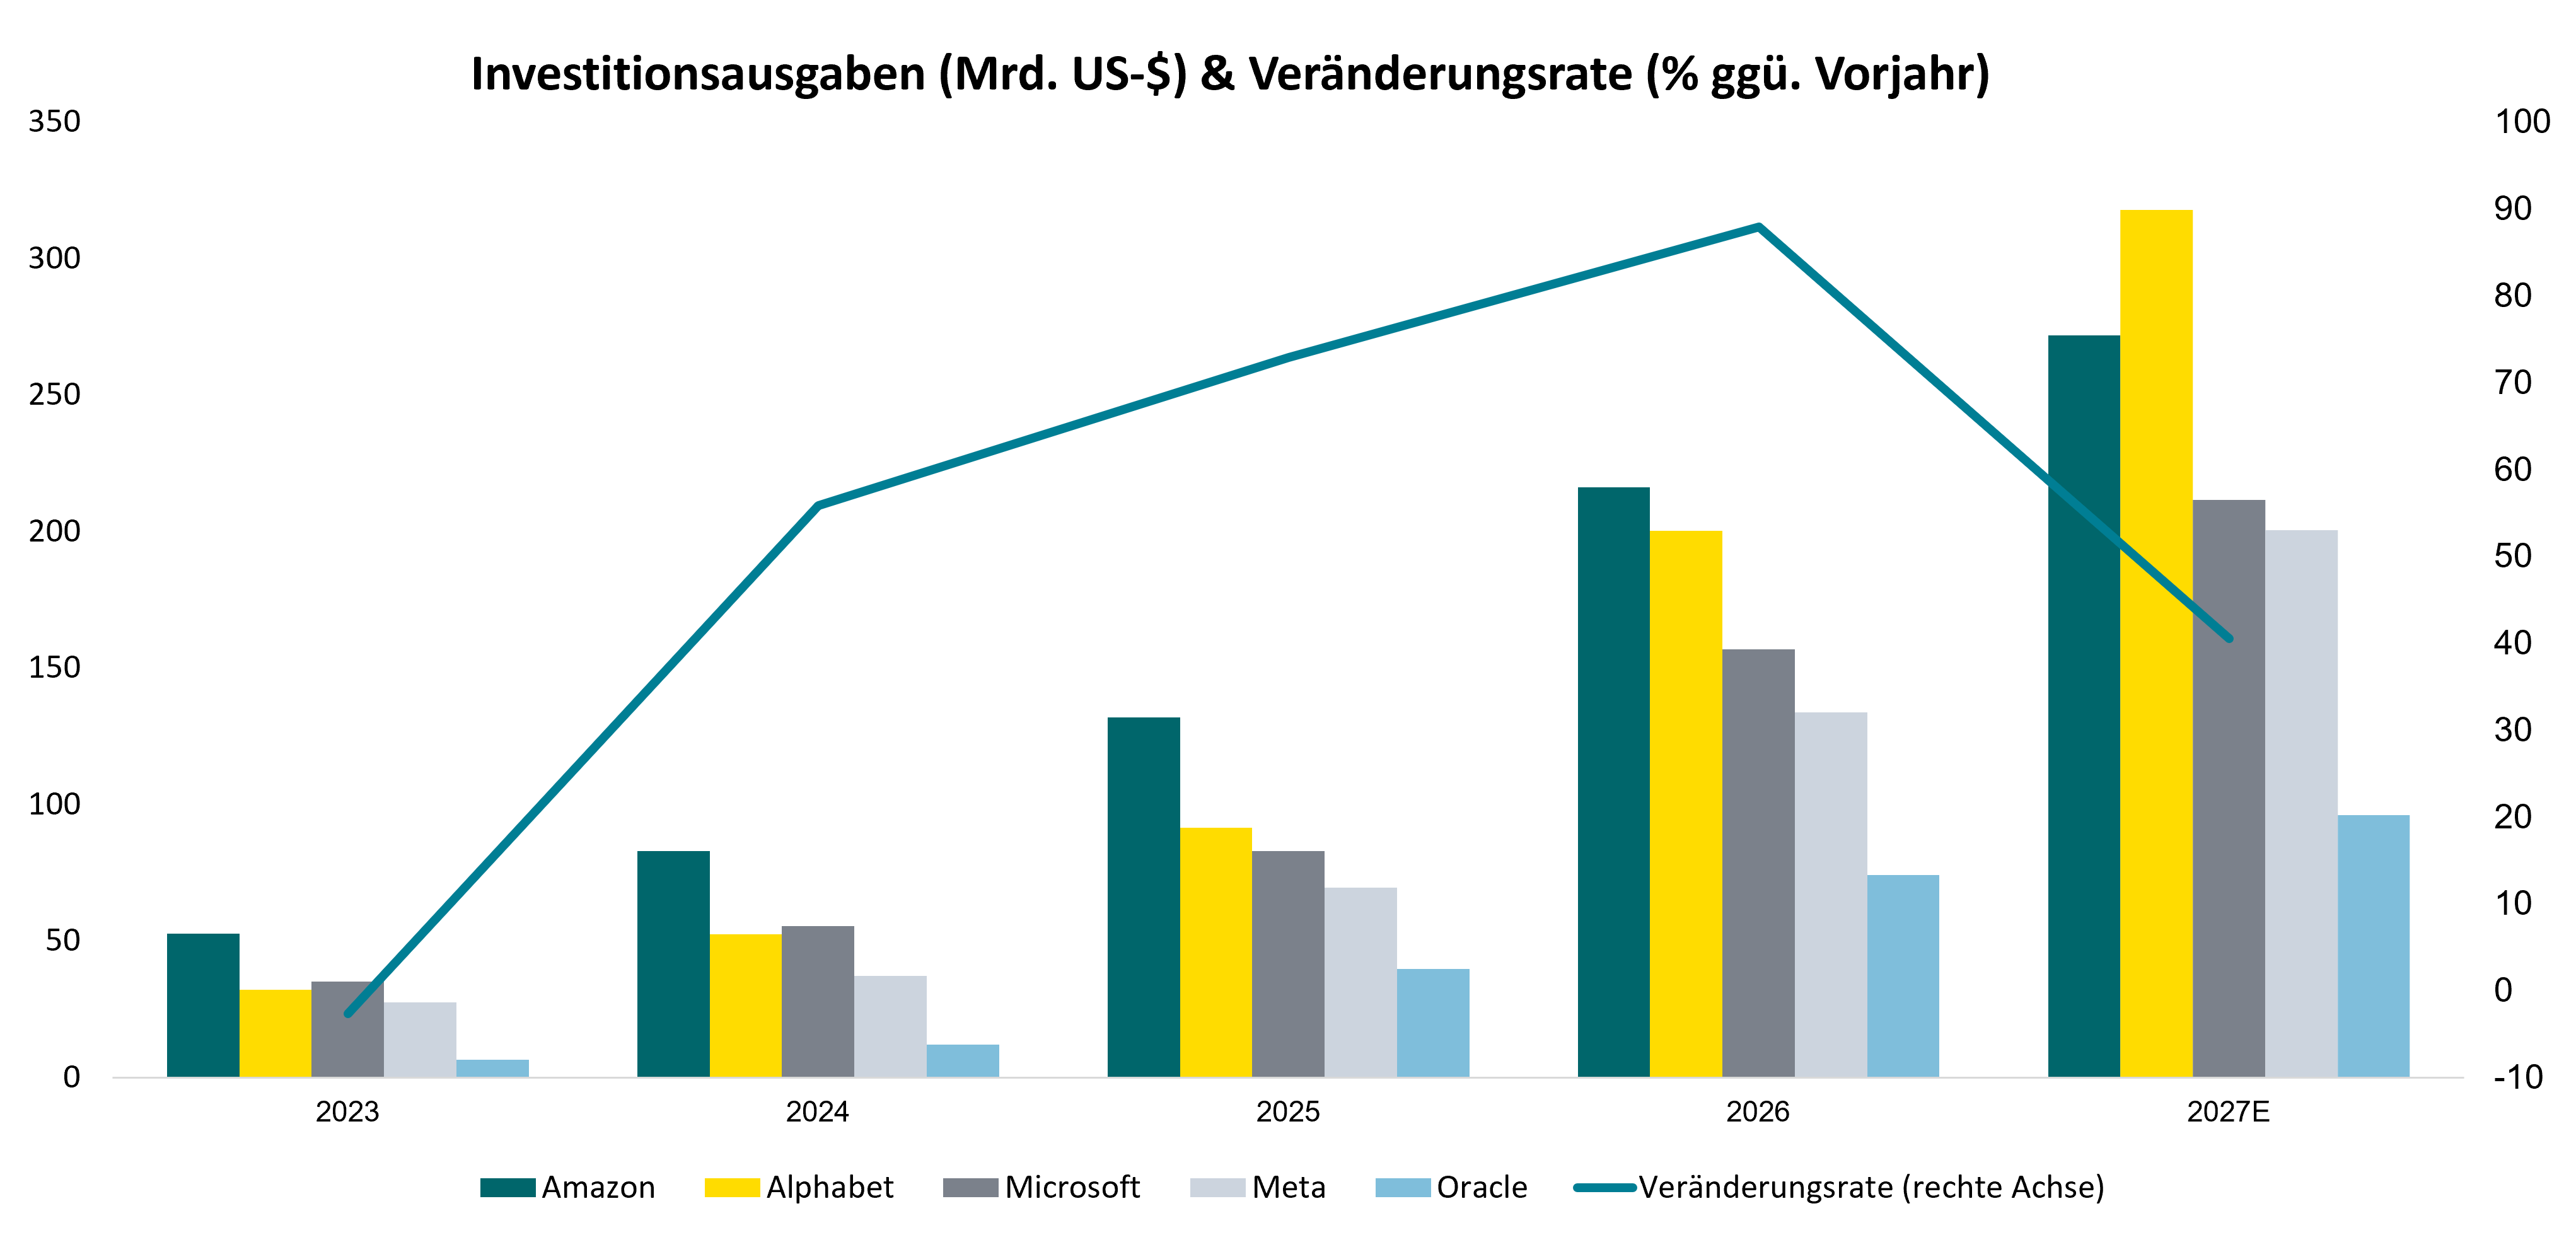
Da jedoch immer größere Summen im Spiel sind, verdient die wirtschaftliche Seite genauere Beachtung. Es werden zunehmend Fragen gestellt, wie KI-Projekte finanziert werden, ob künftige Umsätze die investierten Summen rechtfertigen können und welche Renditen sie letztendlich erzielen können.
Wir rechnen zudem damit, dass sich das außergewöhnlich schnelle Wachstum der KI-Ausgaben verlangsamen wird. Da die Investitionsbasis wächst, sind zur Aufrechterhaltung derselben Wachstumsrate immer größere Kapitalbeträge erforderlich. Unser zentrales Szenario geht daher davon aus, dass die Ausgaben weiter steigen, allerdings in einem langsameren Tempo.
Die Ausgaben können also langsamer wachsen, ohne dass dies das Ende des KI-Investitionszyklus signalisiert. Wir betrachten KI weiterhin als ein starkes langfristiges Anlagethema, obwohl die Wirtschaftlichkeit einzelner Projekte und Unternehmen zunehmend kritischer hinterfragt wird. Der längerfristige Ausblick bleibt positiv, doch die Risiken in den kommenden Monaten haben zugenommen.
Quellen: Internes Research, LSEG Datastream. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Erträge.
Die Risikobilanz hat sich verschoben
An der Nachrichtenfront wird es nie langweilig. Die Entscheidung von Christine Lagarde, im Februar 2027 – neun Monate vor Ablauf ihrer Amtszeit – als Präsidentin der Europäischen Zentralbank zurückzutreten, könnte kurzfristig für zusätzliche Unsicherheit sorgen. Sie ermöglicht es den derzeitigen europäischen Staats- und Regierungschefs jedoch auch, ihren Nachfolger zu bestimmen. Gleichzeitig könnten die Wahlen in Frankreich weiterhin die Aufmerksamkeit der Märkte auf sich ziehen und Aufwärtsdruck auf die Anleiherenditen ausüben, sollte sich kein glaubwürdiger Weg zu Haushaltskonsolidierung und Wirtschaftsreformen abzeichnen.
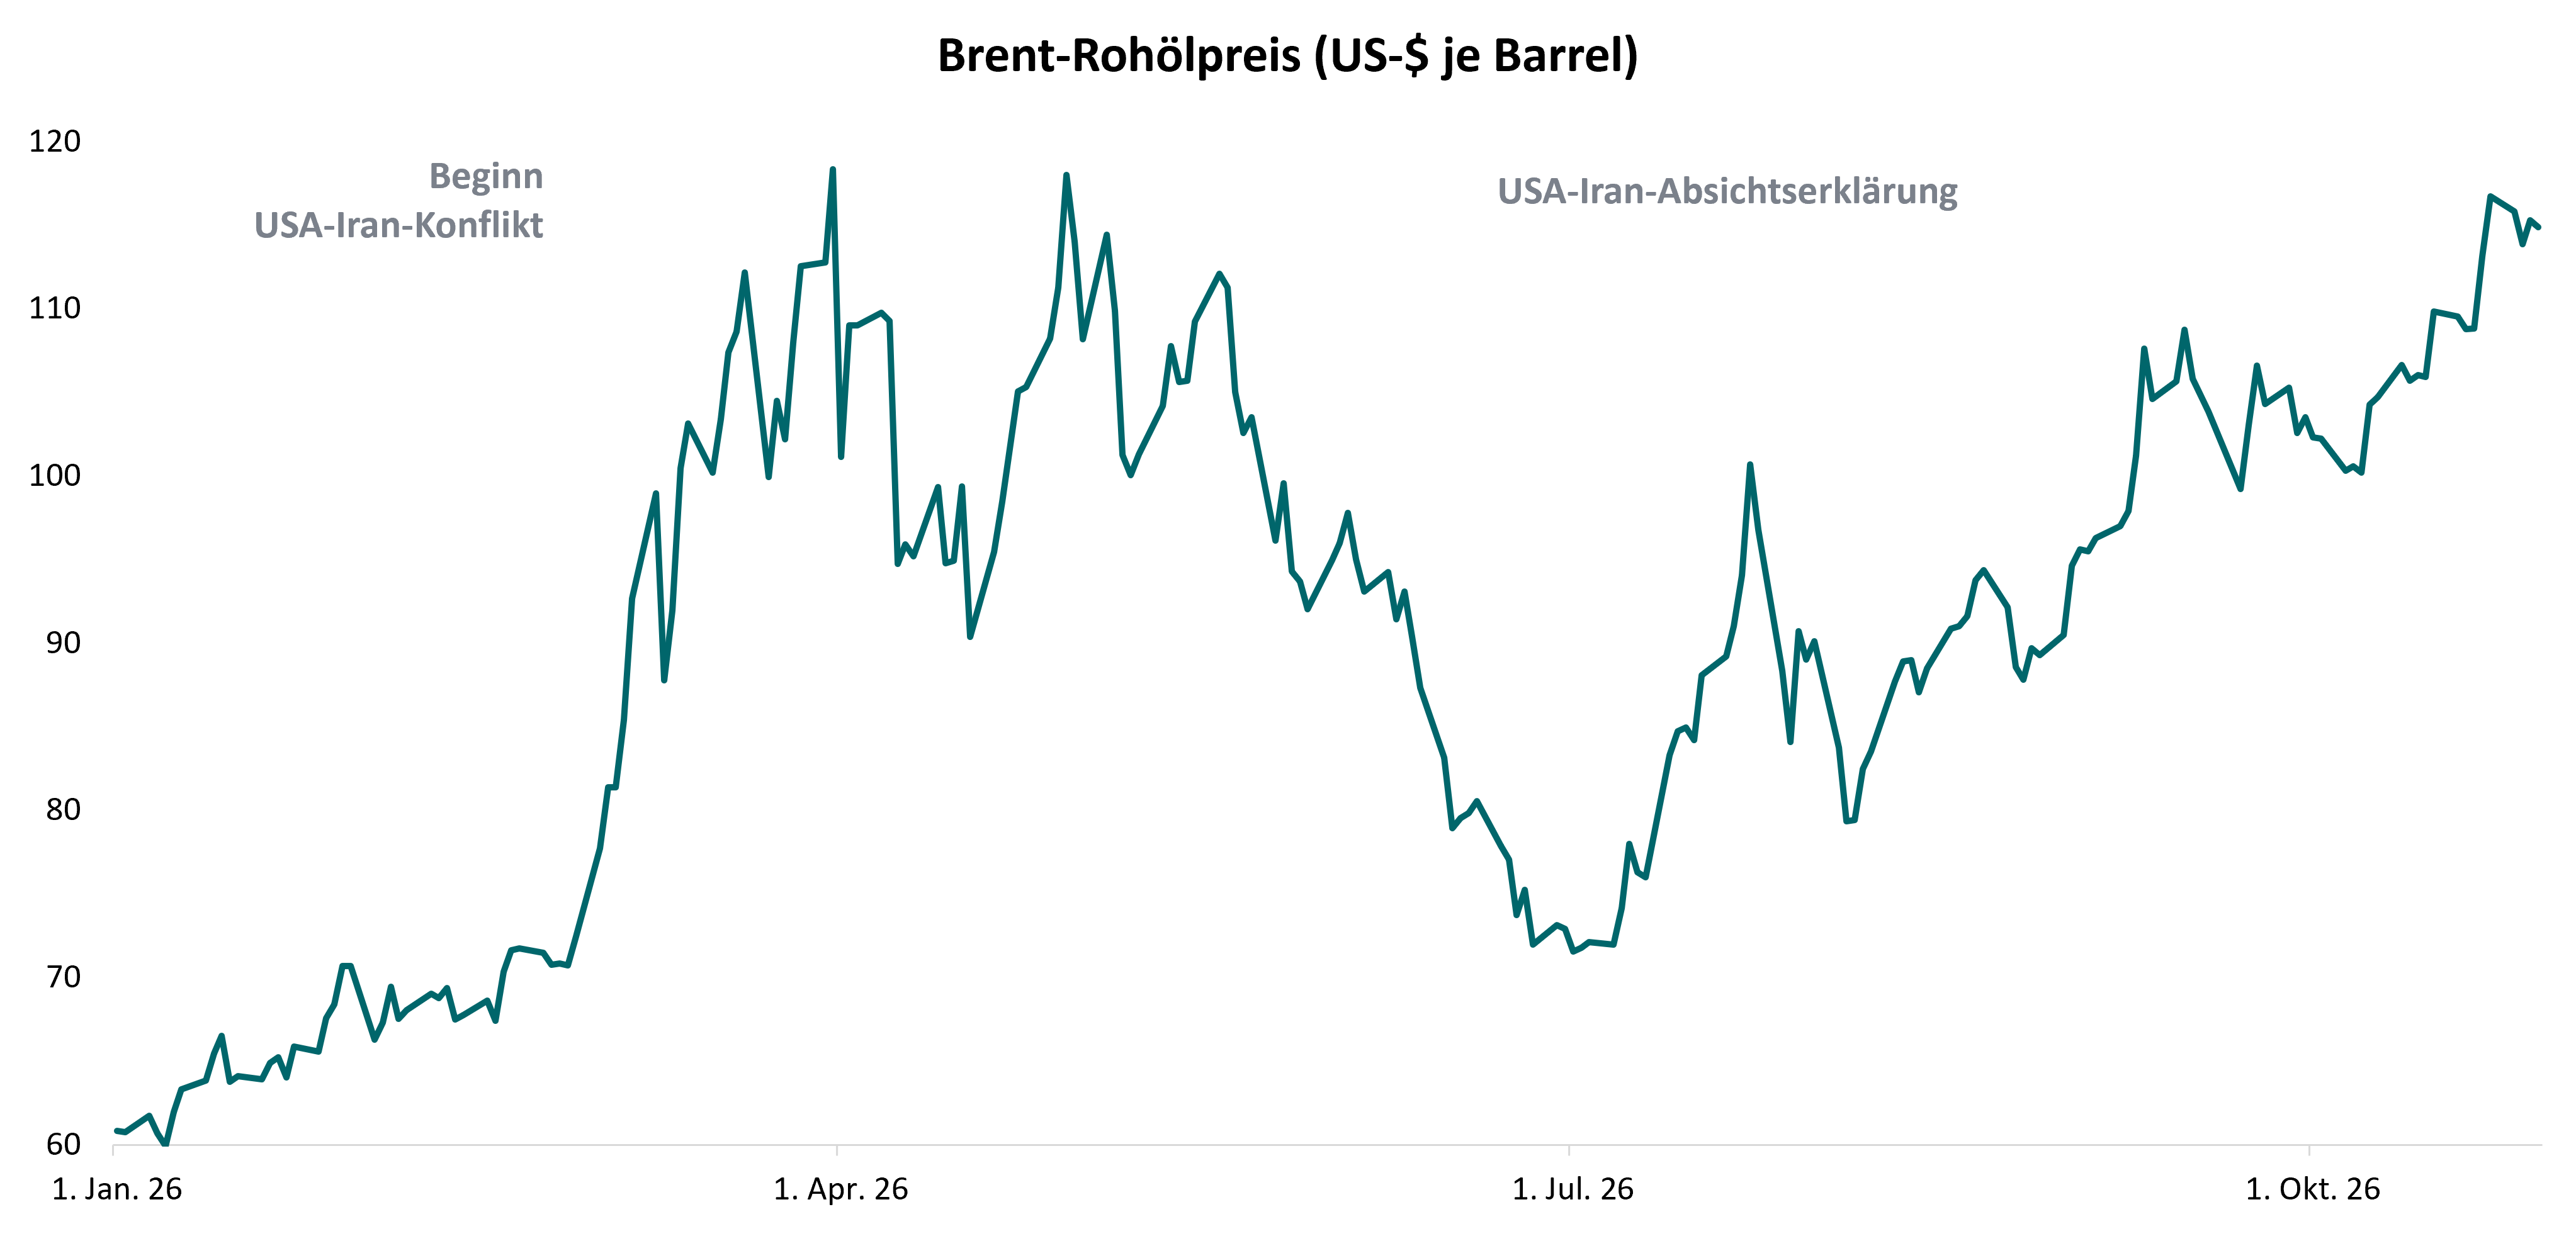
Grundsätzlich hat sich der Ausblick vor allem im Energiesektor verschlechtert. Ein Rückgang der Ölpreise, den wir angesichts der nachlassenden Spannungen im Nahen Osten erwartet hatten, ist ausgeblieben. Eine weitere Störung könnte die Energiepreise noch weiter in die Höhe treiben, was erneut Druck auf die Inflation, die Finanzen der privaten Haushalte sowie die Unternehmenskosten ausüben und gleichzeitig die Entscheidungen der Notenbanken erschweren würde.
Die bevorstehenden US-Zwischenwahlen stellen eine weitere Quelle der Unsicherheit dar. Eine stärker gespaltene Regierung könnte eine weitere fiskalische Expansion einschränken, während die politischen Folgen des Wahlergebnisses auch die US-Außenpolitik und die Verhandlungen im Nahen Osten beeinflussen könnten.
Keine dieser Entwicklungen stellt unseren zentralen Konjunkturausblick auf den Kopf. Sie treten jedoch zu einem Zeitpunkt auf, zu dem mehrere Märkte bereits erheblich gestiegen sind, was die Hürde für das Eingehen zusätzlicher Risiken erhöht. Anleger müssen nicht nur berücksichtigen, was am wahrscheinlichsten eintreten wird, sondern auch, inwieweit sich der Optimismus bereits in den Kursen widerspiegelt und ob die potenzielle Rendite noch eine ausreichende Entschädigung bietet, falls sich die Ereignisse anders entwickeln sollten.
Hier hat sich unsere Einschätzung bezüglich der Schwellenmärkte geändert.
Quellen: Internes Research, LSEG Datastream.
Warum wir in Schwellenländern Gewinne mitnehmen
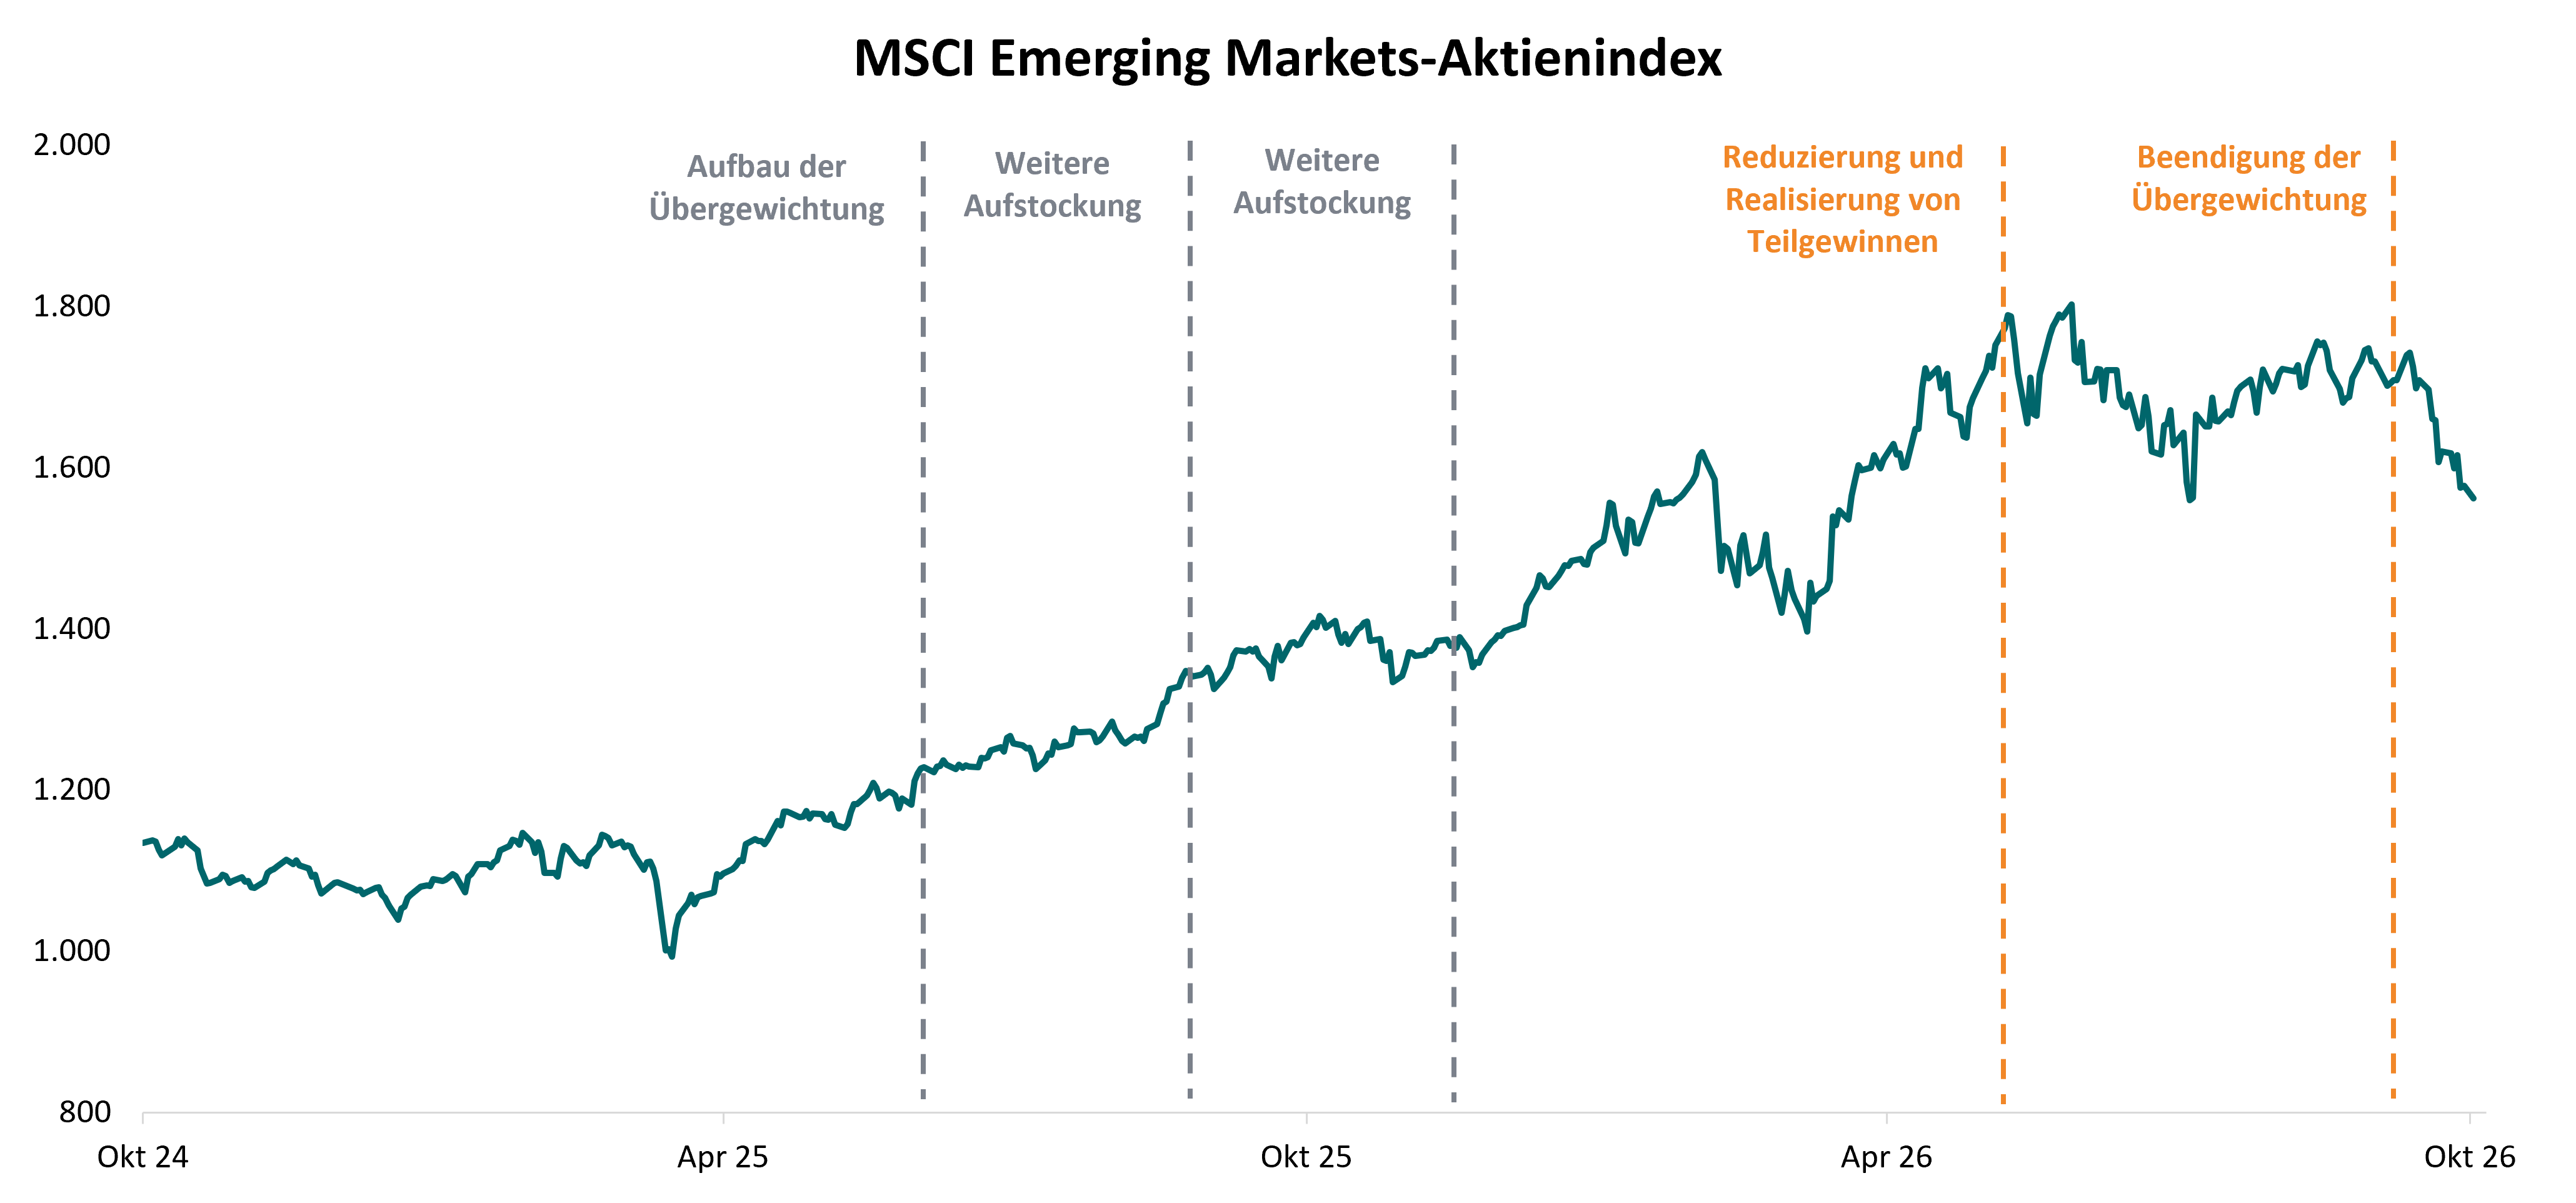
Unsere Übergewichtung in Aktien aus Schwellenländern hat sich gut entwickelt. Dazu haben steigende Gewinne, starke asiatische Märkte und das Engagement im globalen Technologiezyklus beigetragen.
Wir nehmen hier nun einige Gewinne mit und kehren zu einer neutralen Positionierung zurück. Das bedeutet jedoch nicht, dass wir uns aus den Schwellenmärkten zurückziehen.
Wir sehen nach wie vor attraktive langfristige Chancen, insbesondere bei asiatischen Technologieunternehmen und in der Halbleiter-Lieferkette. Auch hinsichtlich des längerfristigen KI-Investitionszyklus bleiben wir positiv gestimmt. Es gibt jedoch zwei Gründe, warum wir der Ansicht sind, dass das kurzfristige Verhältnis zwischen Risiko und potenzieller Rendite an Attraktivität verloren hat.
Erstens macht der Technologiesektor einen großen Teil des Aktienuniversums der Schwellenländer aus. Dieses Engagement hat die Wertentwicklung angesichts wachsender KI-Investitionen gestützt und Anlegern gleichzeitig eine weitere Möglichkeit geboten, über die großen US-Technologieunternehmen hinaus an diesem Thema teilzuhaben. Es bedeutet aber auch, dass die US-amerikanischen und asiatischen Technologiemärkte zunehmend denselben Fragen der Anleger hinsichtlich der KI-Ausgaben und der Renditen, die diese letztendlich generieren können, ausgesetzt sind.
Zweitens sind viele der asiatischen Märkte, in die wir investieren, besonders anfällig für höhere Ölpreise. Die größten asiatischen Schwellenmärkte sind Ölimporteure, was sie anfällig für einen weiteren Preisanstieg macht, sollten die Spannungen im Nahen Osten eskalieren. Würde dies mit einem stärkeren US-Dollar einhergehen oder mit Kapitalabflüssen aus den Schwellenmärkten, könnte sich der Druck noch verstärken.
Eine positive Einschätzung der Schwellenmärkte über mehrere Jahre hinweg bedeutet nicht, dass zu jedem Zeitpunkt des Zyklus eine Übergewichtung beibehalten werden muss. Derzeit halten wir eine neutrale Allokation für angemessener.
Quellen: Internes Research, LSEG Datastream.
Aufstockung von US-Staatsanleihen bei weiterhin selektiv konstruktiver Haltung
Wir investieren die Erlöse in US-Staatsanleihen, die in Landeswährung abgesichert sind, um die Auswirkungen von Wechselkursschwankungen auszublenden. Dies baut auf unserer jüngsten Entscheidung auf, das Engagement in europäischen Staatsanleihen zu reduzieren und das Engagement in US-Staatsanleihen zu erhöhen.
Ziel ist es, die Widerstandsfähigkeit von Portfolios zu verbessern und Rendite einzufahren. US-Staatsanleihen können zur Diversifizierung unseres Aktienengagements beitragen und sich gut entwickeln, wenn sich das Wachstum verlangsamt, geopolitische Spannungen zunehmen oder die Aktienmärkte volatiler werden. Sie könnten auch profitieren, falls die US-Zwischenwahlen zu einer stärker gespaltenen Regierung führen, wodurch weitere Erhöhungen der Staatsausgaben weniger wahrscheinlich werden.
US-Staatsanleihen schützen Portfolios nicht in jedem Szenario. Ein weiterer Ölschock könnte beispielsweise die Inflationserwartungen und Anleiherenditen in die Höhe treiben und damit ihre defensiven Eigenschaften schmälern. Dennoch sind wir der Ansicht, dass sie ein nützliches Gegengewicht zu einigen der Risiken bilden, die wir derzeit sehen.
Keine dieser Veränderungen beeinträchtigt unseren konstruktiven mittelfristigen Ausblick. Sie spiegeln die Einschätzung wider, dass nach einer Phase deutlicher Zugewinne einige der Risiken heute weniger attraktiv geworden sind.
Für uns spricht dies dafür, einen Teil der Gewinne mitzunehmen: Gewinne zu realisieren, wo uns die Märkte belohnt haben, und gleichzeitig das Engagement bei den Chancen beizubehalten, an die wir weiterhin glauben, und etwas Widerstandsfähigkeit einzubauen, falls sich die kommenden Monate als weniger einfach erweisen sollten.
Dieses Dokument ist als Marketingmaterial konzipiert. Dieses Dokument wurde von Quintet Private Bank (Europe) S.A. erstellt, einer Aktiengesellschaft (société anonyme) nach dem Recht des Großherzogtums Luxemburg, eingetragen im Luxemburger Handels- und Gesellschaftsregister unter der Nummer B 6.395 und mit Sitz in 43, Boulevard Royal, L-2449 Luxembourg („Quintet“). Quintet wird von der CSSF (Commission de Surveillance du Secteur Financier) und der EZB (Europäische Zentralbank) beaufsichtigt.
Dieses Dokument dient ausschließlich Informationszwecken, stellt keine individuelle (Anlage- oder Steuer-)Beratung dar und Anlageentscheidung dürfen nicht allein auf Grundlage dieses Dokuments getroffen werden. Wenn in diesem Dokument ein Produkt, eine Dienstleistung oder eine Empfehlung erwähnt wird, sollte dies nur als Hinweis oder Kurzinformation verstanden werden und darf nicht als vollständig oder exakt zutreffend angesehen werden. Alle (Investitions-)Entscheidungen, die auf diesen Informationen beruhen, treffen Sie auf eigene Kosten und auf eigenes Risiko. Es obliegt Ihnen, zu beurteilen, ob das Produkt oder die Dienstleistung für Ihre Situation geeignet ist. Quintet und seine Mitarbeiter können nicht für Verluste oder Schäden haftbar gemacht werden, die sich aus der Verwendung dieses Dokuments (oder eines Teils davon) ergeben.
Die enthaltenen Informationen können sich ändern und Quintet ist nicht verpflichtet, die Informationen nach dem Veröffentlichungsdatum entsprechend zu aktualisieren oder über Änderungen zu informieren.
Wenn das Darlehen/der Kredit in einer anderen Währung als Ihrer Basiswährung angegeben ist, können Wechselkursschwankungen den zu zahlenden Betrag beeinflussen.
Alle Urheberrechte oder Markenrechte dieses Dokument betreffend liegen bei Quintet, sofern nicht ausdrücklich anders angegeben. Es ist nicht gestattet, den Inhalt dieses Dokument (weder ganz noch teilweise) ohne vorherige ausdrückliche und schriftliche Zustimmung von Quintet zu kopieren, in irgendeiner Form weiterzuverbreiten oder in irgendeiner Weise zu verwenden. Bitte entnehmen Sie dem Datenschutzhinweis auf unserer Webseite, wie ihre persönlichen Daten verwendet werden (https://www.quintet.lu/en-lu/data-protection).
Copyright © Quintet Private Bank (Europe) S.A. 2026. All rights reserved. Privacy Statement