


Was Sie wissen müssen
-
Wachstum und Gewinne bieten weiterhin Unterstützung. Die USA sind nach wie vor der Motor des globalen Wachstums, während der Investitionszyklus im Bereich der künstlichen Intelligenz die Unternehmensgewinne stützt. Wir behalten daher bei Aktien eine moderate Übergewichtung bei.
-
Das Inflationsthema wird komplexer, aber wir befinden uns nicht im Jahr 2022. Höhere Ölpreise und geopolitische Spannungen könnten die Inflation kurzfristig antreiben und einige Notenbanken dazu veranlassen, ihre Leitzinsen erneut anzuheben. Dies ist allerdings keine Rückkehr zum aggressiven Straffungszyklus von 2022.
-
Wir haben die Portfolioanteile von europäischen Staatsanleihen reduziert und jene von US-Staatsanleihen erhöht. Die politischen Risiken im Zusammenhang mit den Wahlen in Spanien noch dieses Jahr sowie in Frankreich und Italien nächstes Jahr gewinnen an Bedeutung. Wir glauben nicht, dass diese Risiken an den europäischen Märkten für Staatsanleihen vollständig eingepreist sind.


Hinweis: Alle Verweise auf die Portfolio-Positionierung beziehen sich auf unsere wichtigsten diskretionären Kernportfolios. Kunden, die in andere Strategien oder in maßgeschneiderte und beratende Portfolios investiert haben, sollten sich an ihren Kundenberater wenden.
Warum Politik heute eine größere Rolle spielt
Die Weltwirtschaft zeigt sich weiterhin widerstandsfähig, und das Gewinnwachstum wird nach wie vor durch eine solide Nachfrage gestützt, insbesondere in den USA. Die wichtigste Änderung in unserer Einschätzung in diesem Monat betrifft jedoch nicht das Wachstum, sondern das politische Risiko.
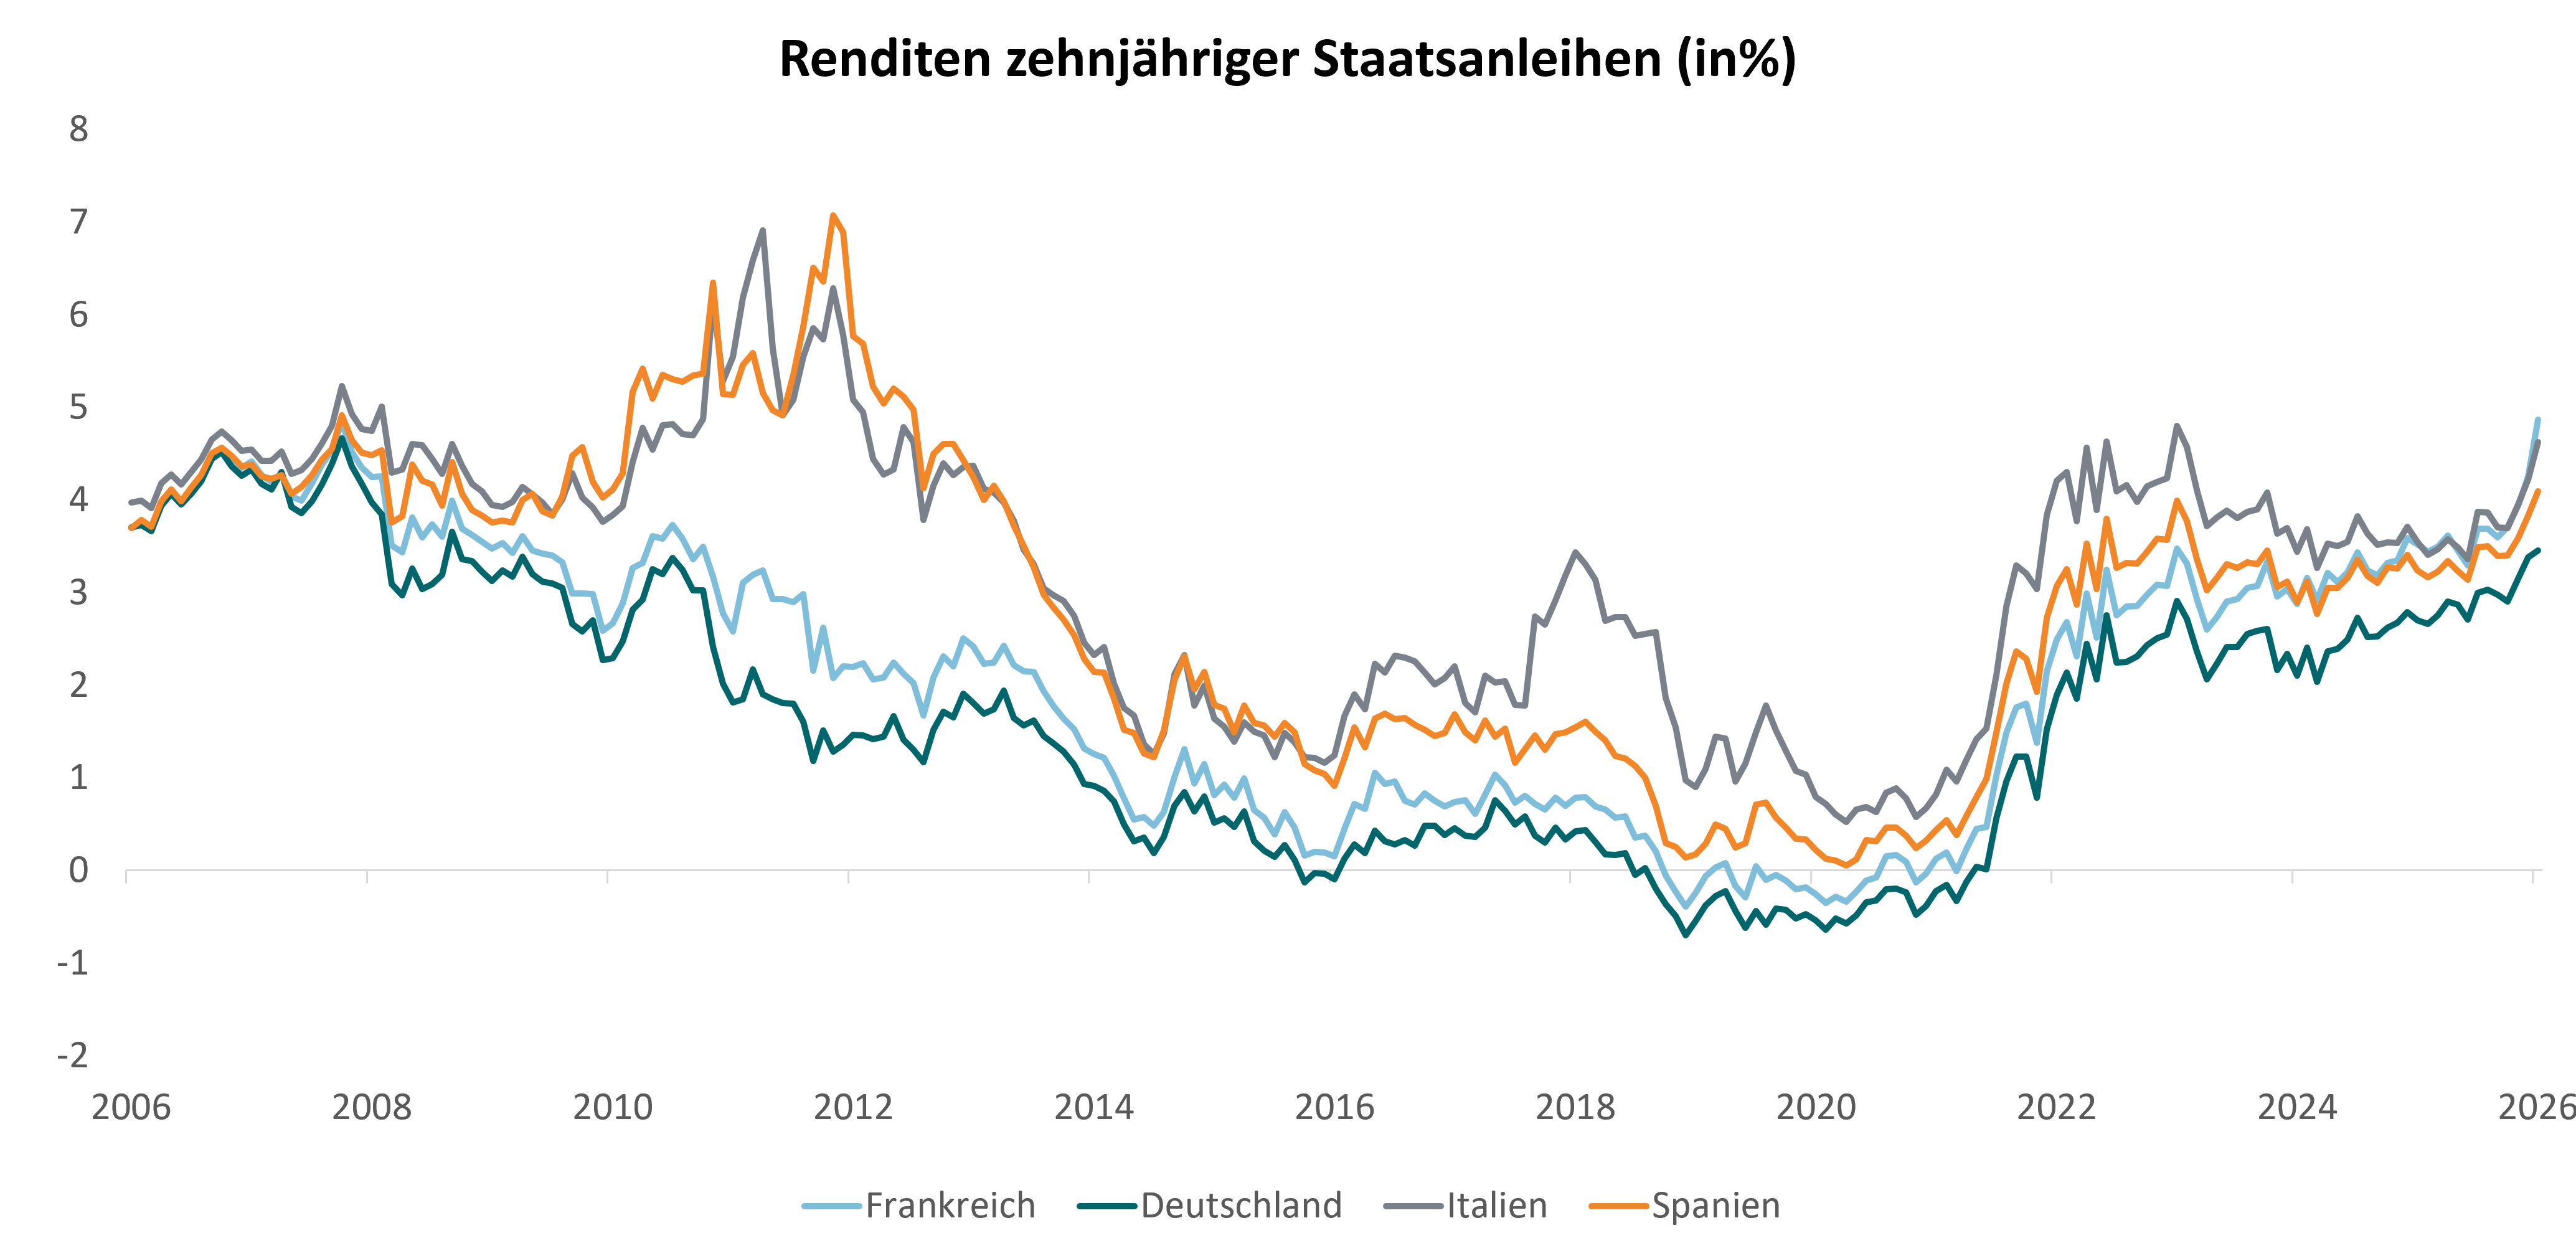
Die Präsidentschaftswahlen in Frankreich im Jahr 2027 dürften eine wichtige Bewährungsprobe für die Märkte darstellen. Bedenken hinsichtlich der Tragfähigkeit der öffentlichen Finanzen, der politischen Zersplitterung und der künftigen Ausrichtung der Wirtschaftspolitik in der Eurozone beeinflussen bereits die Marktstimmung.
In Spanien finden bereits am 29. November vorgezogene Neuwahlen statt, und auch in Italien wird dann 2027 gewählt, was die politische Unsicherheit im Zusammenhang mit europäischen Staatsanleihen möglicherweise noch verstärken könnte.
Die Märkte haben einige dieser Bedenken bereits eingepreist. Französische Aktien und Staatsanleihen haben eine unterdurchschnittliche Entwicklung verzeichnet, und die Anleger achten wieder verstärkt auf die Risiken im Zusammenhang mit der Staatsverschuldung in Europa. Wir denken, dass diese Risiken in den aktuellen Kursen der Staatsanleihen noch nicht vollständig berücksichtigt sind.
Quellen: Internes Research, LSEG Datastream.
Wir ändern unsere Anleihenallokation
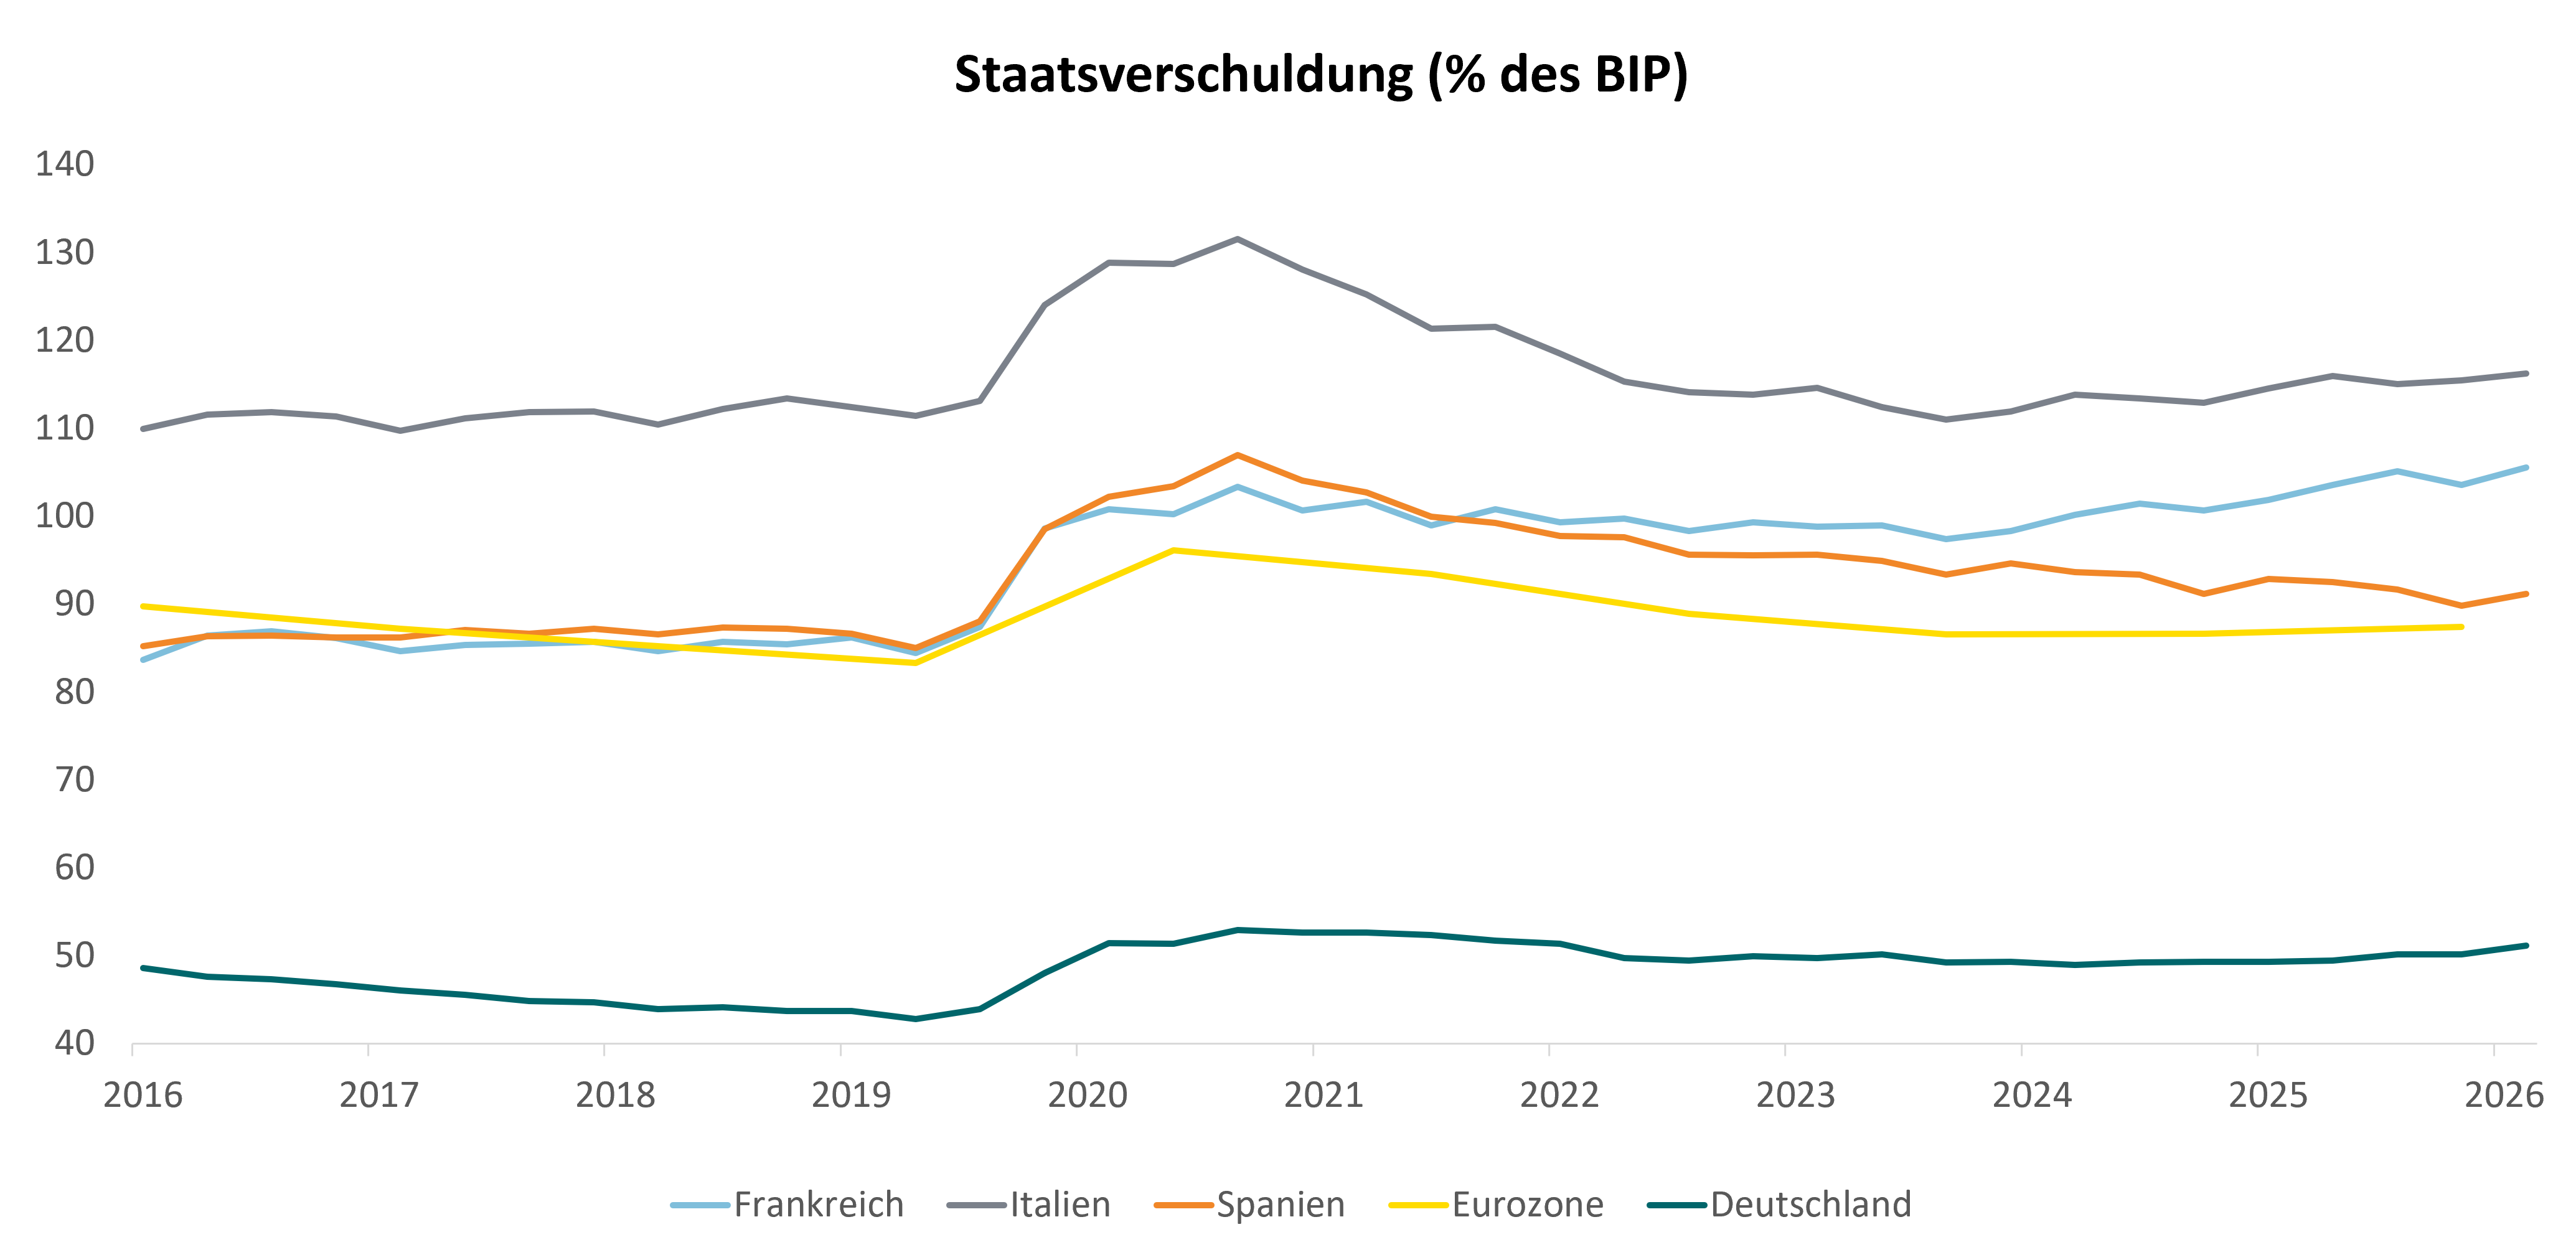
Wir reduzieren unsere Allokation von europäischen Staatsanleihen von „übergewichtet“ auf „neutral“. Diese Entscheidung ist eher auf politische und fiskalische Risiken zurückzuführen als auf eine Einschätzung des Renditeniveaus.
Zwar gibt es in Europa – insbesondere in Deutschland – vereinzelte Beispiele für finanzpolitische Widerstandsfähigkeit, doch steht die Eurozone insgesamt weiterhin vor schwierigen Entscheidungen. Frankreich und andere Volkswirtschaften, darunter Italien und Spanien, weisen eine hohe Verschuldung auf. Dies schränkt den Spielraum der Regierungen ein, mit zusätzlichen Ausgaben auf wirtschaftliche Schocks zu reagieren. Sollte die Unsicherheit hinsichtlich der Ausgabenfähigkeit dieser Regierungen zunehmen, könnten Anleger höhere Renditen für das Halten ihrer Anleihen verlangen, was zu fallenden Anleihekursen führen würde.
Quellen: Internes Research, LSEG Datastream.
Daher reduzieren wir unsere Bestände an europäischen Staatsanleihen, weil wir der Ansicht sind, dass die von europäischen Staatsanleihen gebotenen Renditen die Risiken nicht mehr voll aufwiegen. Wir ziehen es daher vor, unser Engagement in dieser potenziellen Volatilitätsquelle zu reduzieren.
Umschichtung in US-Staatsanleihen
Vor diesem Hintergrund erhöhen wir unser Engagement bei US-Staatsanleihen auf eine moderate Übergewichtung. Gleichzeitig sichern wir unser US-Dollar-Engagement in Staatsanleihen in Euro ab.
Unser Ziel ist es nicht, eine bestimmte Renditedifferenz zwischen den USA und der Eurozone anzustreben. Vielmehr tun wir dies, um einen Teil unseres Rentenengagements in einen Markt zu verlagern, in dem wir weniger unmittelbare politische und fiskalische Risiken sehen.
Auch in den USA mangelt es nicht an politischer Unsicherheit. Die bevorstehenden Zwischenwahlen könnten das Kräfteverhältnis im Kongress verändern und die Umsetzung umfangreicher staatlicher Ausgabeninitiativen erschweren. Ohne neue Ausgabeninitiativen erscheint keine Verschlechterung des Haushalts bzw. eher eine moderate Haushaltskonsolidierung wahrscheinlich, obwohl diese das US-Defizit nicht unbedingt rasch verringern würde. Dies könnte den US-Staatsanleihemärkten eine gewisse Stütze bieten.
Hinzu kommt der Zinsaspekt. Die aktuellen Anleihekurse spiegeln die Erwartung mehrerer weiterer Leitzinserhöhungen wider. Sofern sich die Inflation nicht verschärft, halten wir es für unwahrscheinlich, dass die Federal Reserve (Fed) ihre Leitzinsen stärker anhebt, als die Anleger bereits erwarten. Sollten sich die geopolitischen Konflikte entspannen und die Ölpreise fallen, könnte sich auch der Inflationsdruck verringern, was die Kurse von US-Staatsanleihen weiter stützen würde.
Das Wachstum stützt weiterhin die Aktienmärkte
Obwohl politische und fiskalische Entwicklungen unsere Staatsanleihen-Positionierung beeinflusst haben, bleiben unser allgemeiner Anlageausblick und unsere Marktstrategie konstruktiv.
Die Weltwirtschaft wächst trotz höherer Zinsen und politischer Unsicherheit weiter, wobei die USA maßgeblich zu dieser Dynamik beitragen. Die Konsum- und Unternehmensausgaben bleiben robust, während sich der KI-Investitionszyklus zunehmend in den Investitionsausgaben, der Technologie-Nachfrage und den Unternehmensgewinnen bemerkbar macht.
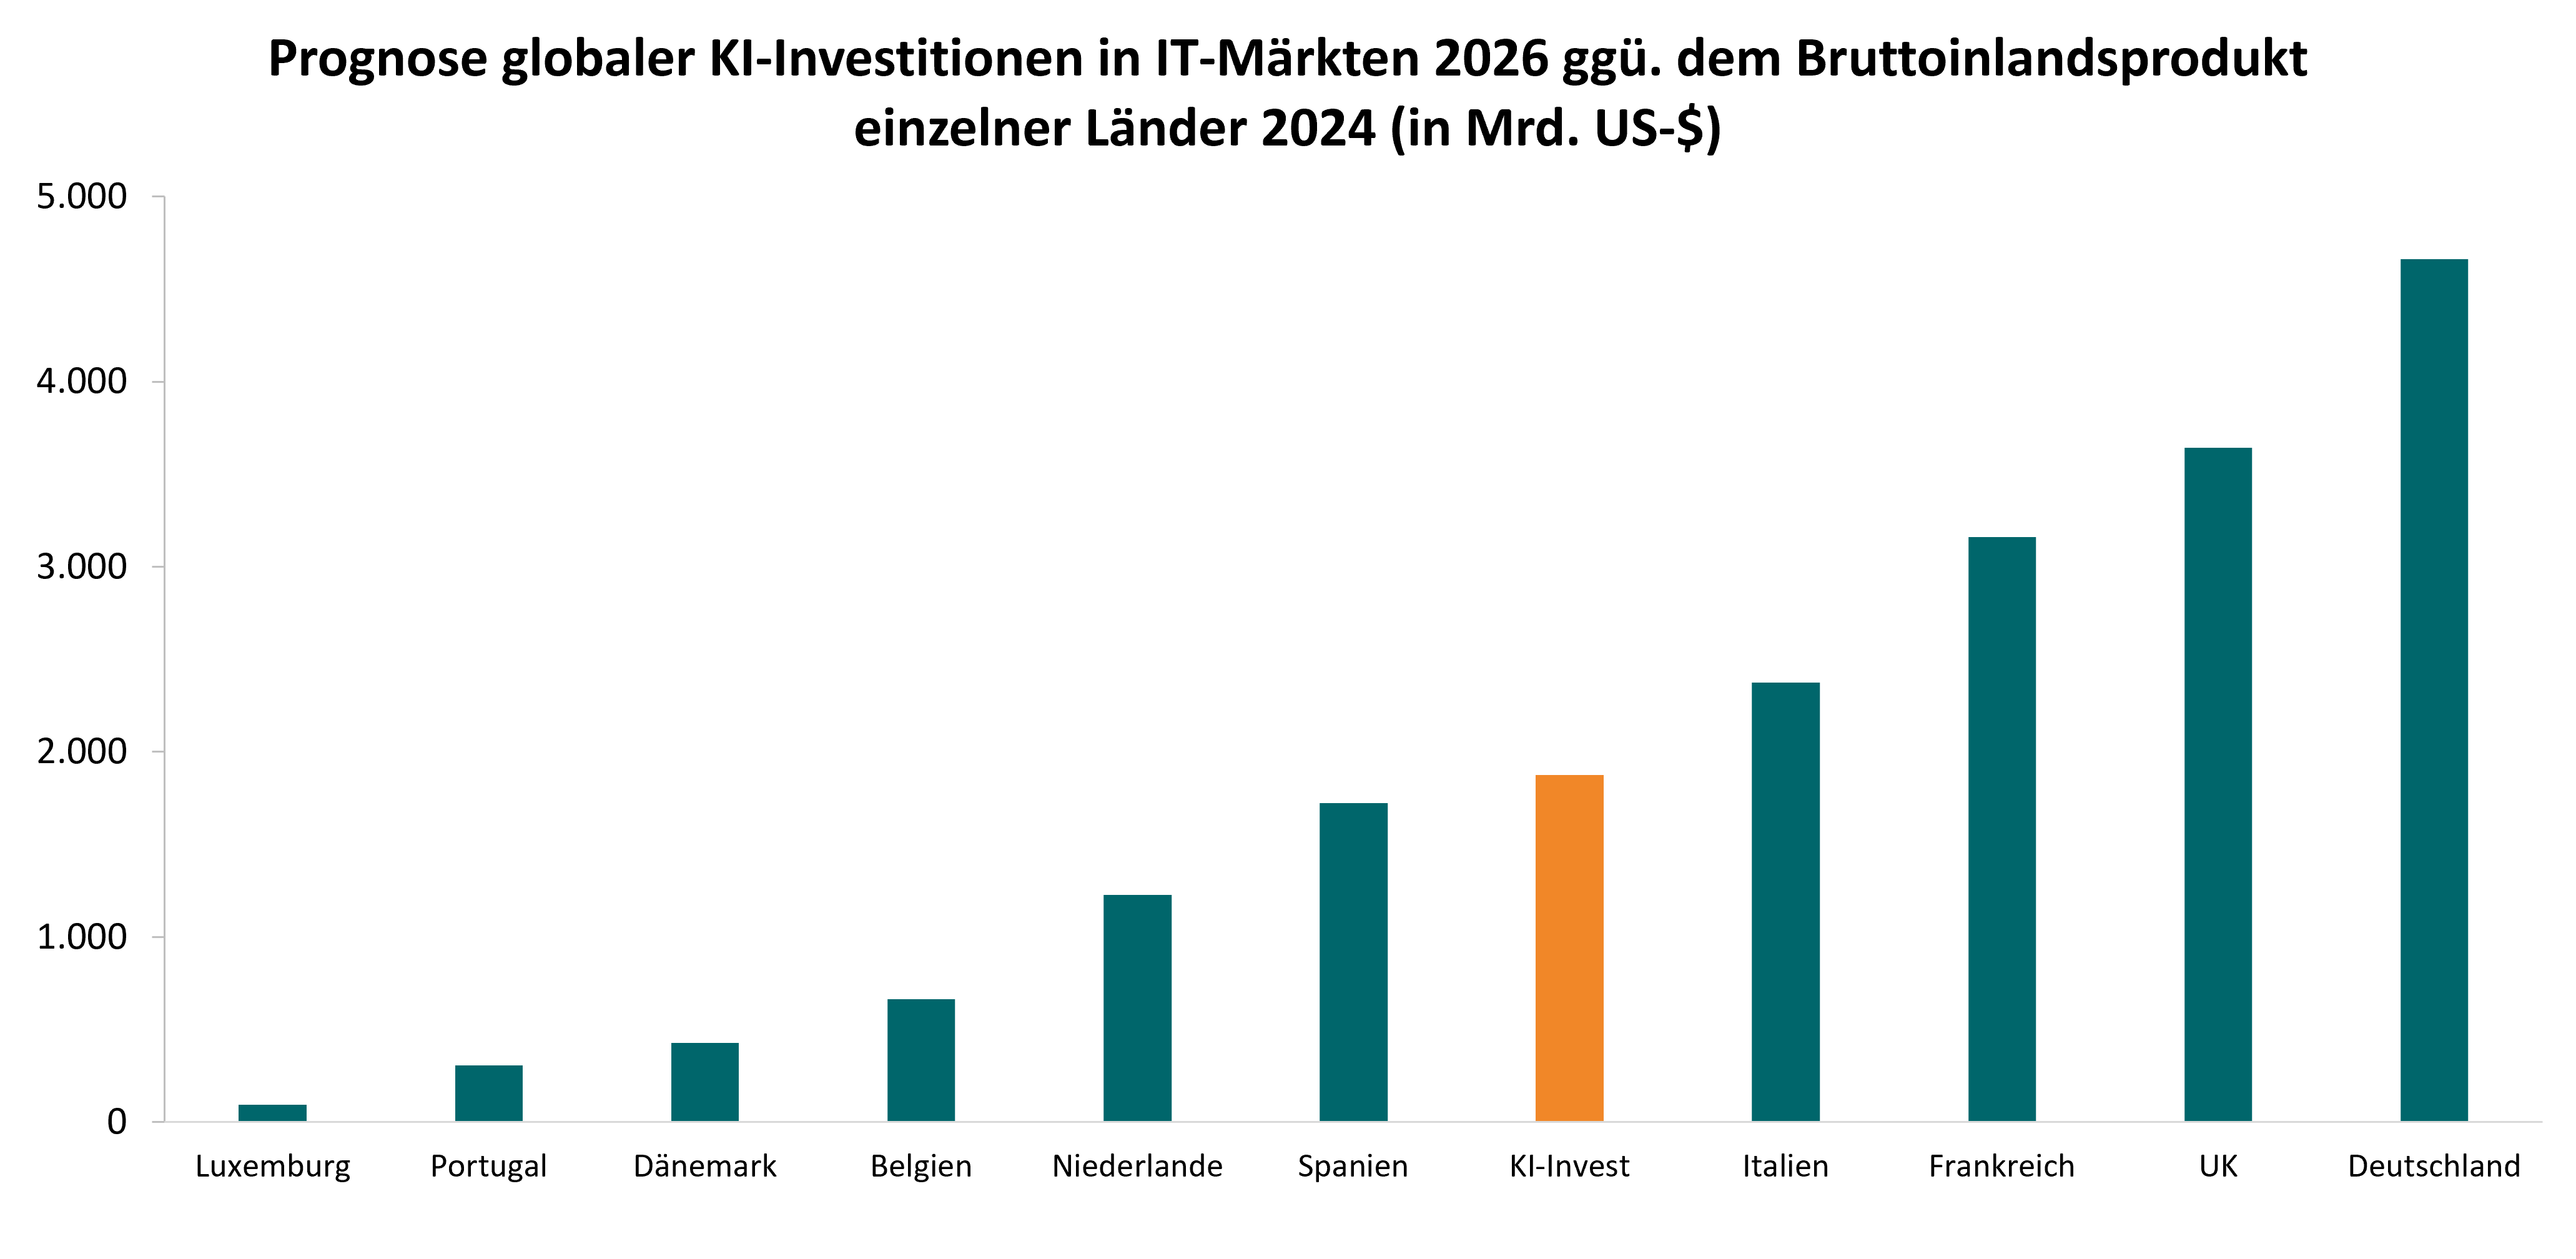
Quellen: Internes Research, LSEG Datastream, Gartner
Dies stützt das Gewinnwachstum, insbesondere in den USA und den Schwellenländern. Daher bevorzugen wir Aktien weiter leicht gegenüber Anleihen. Zudem behalten wir eine taktische Übergewichtung bei Gold bei, was in Zeiten von Marktstress und geopolitischer Unsicherheit zur Diversifizierung der Portfolios beitragen kann.
In Portfolios, in denen dies zulässig ist, halten wir zudem eine Anlage, deren Wert steigen soll, falls die US-amerikanischen und europäischen Aktienmärkte stark einbrechen. Sie kann Verluste zwar nicht verhindern, aber ihre Auswirkungen bei starken Markteinbrüchen möglicherweise abmildern.
Die Inflation erweist sich als hartnäckiger
Das Inflationsproblem ist nicht verschwunden, aber es ist kein so breit angelegtes Problem mehr wie noch im Jahr 2022. Dieser Unterschied ist von Bedeutung, da er das Ausmaß und das Tempo etwaiger geldpolitischer Reaktionen begrenzen dürfte.
Die Kerninflation, bei der volatile Komponenten wie Energie und Lebensmittel unberücksichtigt bleiben, liegt deutlich näher an den Notenbankzielen als noch während des Inflationsschubs im Jahr 2022. Gleichzeitig treiben höhere Ölpreise und geopolitische Spannungen die Gesamtinflation in die Höhe, was die politischen Entscheidungsträger vor einen schwierigen Kompromiss stellt.
Wir gehen davon aus, dass die Fed, die Europäische Zentralbank (EZB) und die Bank of England (BoE) in naher Zukunft ihre Leitzinsen anheben werden. Die Fed und die EZB haben bereits damit begonnen, die BoE könnte nach dem britischen Herbsthaushalt folgen.
Wir rechnen jedoch nicht mit einer Wiederholung des raschen Straffungszyklus, der auf die Pandemie folgte. Die Inflationsfaktoren sind heute andere. 2022 wurden die Volkswirtschaften nach strengen Lockdowns wieder geöffnet, die Nachfrage war außergewöhnlich stark und das Angebot klar beeinträchtigt. Der heutige Inflationsdruck ist begrenzter und hängt in erster Linie mit den Energiepreisen und geopolitischen Entwicklungen zusammen.
Dieses Dokument ist als Marketingmaterial konzipiert. Dieses Dokument wurde von Quintet Private Bank (Europe) S.A. erstellt, einer Aktiengesellschaft (société anonyme) nach dem Recht des Großherzogtums Luxemburg, eingetragen im Luxemburger Handels- und Gesellschaftsregister unter der Nummer B 6.395 und mit Sitz in 43, Boulevard Royal, L-2449 Luxembourg („Quintet“). Quintet wird von der CSSF (Commission de Surveillance du Secteur Financier) und der EZB (Europäische Zentralbank) beaufsichtigt.
Dieses Dokument dient ausschließlich Informationszwecken, stellt keine individuelle (Anlage- oder Steuer-)Beratung dar und Anlageentscheidung dürfen nicht allein auf Grundlage dieses Dokuments getroffen werden. Wenn in diesem Dokument ein Produkt, eine Dienstleistung oder eine Empfehlung erwähnt wird, sollte dies nur als Hinweis oder Kurzinformation verstanden werden und darf nicht als vollständig oder exakt zutreffend angesehen werden. Alle (Investitions-)Entscheidungen, die auf diesen Informationen beruhen, treffen Sie auf eigene Kosten und auf eigenes Risiko. Es obliegt Ihnen, zu beurteilen, ob das Produkt oder die Dienstleistung für Ihre Situation geeignet ist. Quintet und seine Mitarbeiter können nicht für Verluste oder Schäden haftbar gemacht werden, die sich aus der Verwendung dieses Dokuments (oder eines Teils davon) ergeben.
Die enthaltenen Informationen können sich ändern und Quintet ist nicht verpflichtet, die Informationen nach dem Veröffentlichungsdatum entsprechend zu aktualisieren oder über Änderungen zu informieren.
Wenn das Darlehen/der Kredit in einer anderen Währung als Ihrer Basiswährung angegeben ist, können Wechselkursschwankungen den zu zahlenden Betrag beeinflussen.
Alle Urheberrechte oder Markenrechte dieses Dokument betreffend liegen bei Quintet, sofern nicht ausdrücklich anders angegeben. Es ist nicht gestattet, den Inhalt dieses Dokument (weder ganz noch teilweise) ohne vorherige ausdrückliche und schriftliche Zustimmung von Quintet zu kopieren, in irgendeiner Form weiterzuverbreiten oder in irgendeiner Weise zu verwenden. Bitte entnehmen Sie dem Datenschutzhinweis auf unserer Webseite, wie ihre persönlichen Daten verwendet werden (https://www.quintet.lu/en-lu/data-protection).
Copyright © Quintet Private Bank (Europe) S.A. 2026. All rights reserved. Privacy Statement